แสดงบทความที่มีป้ายกำกับ กองทุนรวม แสดงบทความทั้งหมด

วันพฤหัสบดีที่ 28 กันยายน พ.ศ. 2566

ปลายทาง คือ ศูนย์บาท


เมื่อลงทุนกับกองอสังหาฯ หรือกองรีทประเภท “สิทธิการเช่า” สิ่งที่นักลงทุนสามารถคาดหวัง (และเตรียมใจ) ได้ก็คือ ในวันสุดท้ายที่สิทธิการเช่าหมดอายุลง มูลค่าหน่วยลงทุนก็จะกลายเป็นศูนย์

เรื่องนี้หลายคนทำใจรับไม่ได้ แต่ถ้านึกดี ๆ มันก็คล้ายกับการปลูกพืชล้มลุก อย่างเช่น กล้วย ข้าวโพด หรือสตรอว์เบอร์รี พอเก็บเกี่ยวแล้วต้นเดิมก็ค่อย ๆ เหี่ยวเฉาไป ต้องคอยปลูกใหม่อยู่เรื่อย จะเรียกว่าหมดมูลค่ากลายเป็นศูนย์ก็คงได้เหมือนกัน

แต่มูลค่าที่ลดลงเหลือศูนย์คงไม่ใช่ปัญหา เพราะถึงวันนี้ก็ยังมีคนปลูกพืชเหล่านี้อยู่ตั้งเยอะ

ประเด็นสำคัญอยู่ตรงที่ว่า ผลผลิต (หรือผลตอบแทน) ที่ได้มาระหว่างทางนั้นน่าพอใจหรือไม่ เมื่อเทียบกับเงินที่เราลงทุนไป


นิทานเรื่องเศรษฐีหวงเงิน


ขอเปรียบเรื่องราวนี้กับเศรษฐีขี้เหนียวคนหนึ่งที่อยากทำเงินให้งอกเงย จึงเรียกโบรกเกอร์สองรายให้มาเสนอแผนการลงทุน

โบรกเกอร์ A เสนอผลตอบแทน 5 หมื่นเหรียญ พร้อมคืนเงินต้น 1 แสนเหรียญ ณ สิ้นปีที่ห้า ส่วนโบรกเกอร์ B เสนอผลตอบแทน 3 แสนเหรียญ ณ สิ้นปีที่ห้า แต่ไม่มีการคืนเงินต้น

เศรษฐีได้ฟังก็โมโหและขับไล่โบรกเกอร์ B ออกไปทันที

นิทานเรื่องนี้สอนให้รู้ว่า เงินสดไม่มีป้ายแปะ และมันจะมาในรูปแบบไหนก็ดีทั้งนั้น


กลไกของ NAV


จากนิทานข้างต้น ท่านผู้อ่านน่าจะเข้าใจได้ไม่ยากว่า เงินสด 300,000 เหรียญ ยังไงก็มากกว่า 150,000 เหรียญ ข้อเสนอของโบรกเกอร์ B แท้จริงแล้วดีกว่าโบรกเกอร์ A เป็นเท่าตัว เพียงแต่เศรษฐีมัวยึดติดกับคำว่า เงินต้น จึงผลักไสเงินก้อนใหญ่ และอ้าแขนรับเงินก้อนเล็กแบบไม่รู้ตัว

สำหรับนักลงทุนที่ซื้อกองอสังหาฯ ประเภทสิทธิการเช่า (ต่อไปขอเรียกสั้น ๆ ว่า กองทุน) และกำลังเพลิดเพลินกับกระแสเงินสด ผมคิดว่าพวกเขาก้าวข้ามเรื่องนี้มาแล้วขั้นหนึ่ง และพวกเขาก็จะก้าวสูงขึ้นไปอีกขั้น ด้วยความเข้าใจเรื่องกลไกของ NAV

แม้นักลงทุนจะรู้อยู่แล้วว่า มูลค่าสินทรัพย์สุทธิ (Net Asset Value) หรือ NAV ของกองทุน สุดท้ายจะลดลงเหลือศูนย์ แต่ก็มีน้อยคนที่สังเกตว่า มัน ไม่ ได้ลดลงแบบเป็นเส้นตรง

เพื่อให้เกิดความเข้าใจชัดเจน เราจะสมมติตัวอย่างง่าย ๆ เป็นกองทุนขนาด 5,000 ล้านบาท ลงทุนในสิทธิการเช่าห้างสรรพสินค้าแห่งหนึ่งเป็นระยะเวลา 20 ปี


ตลอดระยะเวลา 20 ปี อายุสัญญาจะค่อย ๆ ลดลง พาให้ NAV ลดลงจนเป็นศูนย์ในปีสุดท้าย สิ่งที่น่าสนใจจากภาพก็คือ NAV นั้นค่อนข้างทรงตัวในช่วงแรก แต่จะดิ่งลงเร็วมากในปีท้าย ๆ

เรื่องนี้สามารถอธิบายอย่างคร่าว ๆ ได้ โดยสมมติตัวเองเข้าไปยืนที่จุดตั้งต้น จากนั้นก็เลื่อนตัวเองไปยังปีที่ 1 เราจะเห็นสัญญาหดลงปีนึง


จากมุมมองของนักลงทุน สัญญาที่หายไปก็คือ ปีสุดท้ายที่อยู่ไกล ๆ ซึ่งเมื่อคิดลดกลับมาตามระยะเวลาที่ไกลขนาดนั้น ผลกระทบในเชิงมูลค่าก็มีน้อย

ในอีกทางหนึ่ง หากเราเข้าไปยืน ณ ปีที่ 15 แล้วเลื่อนตัวเองไปยังปีที่ 16 จะมองเห็นสัญญาหดลงปีนึงเช่นกัน แต่คราวนี้ปีสุดท้ายที่ว่าหายไปนั้นกลับอยู่ถัดไปเพียงแค่ 4 ปี พอคิดลดกลับมา ผลกระทบในเชิงมูลค่าก็มีมาก

มูลค่าที่หดหายไปตามอายุสัญญานี้ เป็นสาเหตุสำคัญที่ทำให้ NAV ลดลง สังเกตว่าในช่วงปีแรก ๆ กองทุนยังคงผลิตกำไรมาต่อสู้กับการลดมูลค่าของสัญญาได้ NAV จึงไม่ลด แถมยังเพิ่มได้นิด ๆ เสียด้วยซ้ำ ครั้นเวลาล่วงเลยมา การลดมูลค่าของสัญญาก็รุนแรงขึ้นจนกำไรที่ได้จากการเก็บค่าเช่าเริ่มสู้ไม่ไหว แผนภาพ NAV จึงออกมาอย่างที่เราเห็นกัน


มุมของคนรับเงิน


แม้ดูเผิน ๆ แผนภาพ NAV ที่ดิ่งลงในตอนท้ายจะชวนให้ใจแป้ว ทว่าในมุมของคนที่รับเงิน เรื่องนี้อาจไม่ได้ระคายใจแต่อย่างใด ตราบเท่าที่กองทุนจ่ายผลตอบแทนออกมาได้อย่างสม่ำเสมอ
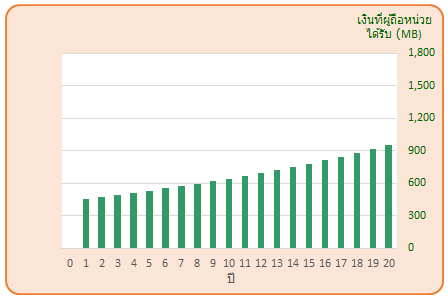

ในความเป็นจริง ผู้จัดการกองทุนได้คำนวณเอาไว้เรียบร้อยแล้ว ว่าจะสามารถจ่ายผลตอบแทนคืนให้กับผู้ถือหน่วยได้มากน้อยเพียงใด และมีการเติบโตแค่ไหน ทั้งหมดขึ้นอยู่กับเงินสดที่กองทุน มีอยู่ และ จะมี ในอนาคต

ส่วนประเด็นที่นักบัญชีจะติดป้ายกำกับว่าเงินสดส่วนนี้มาจากกำไร หรือเงินสดส่วนนี้มาจากการลดทุน อันนั้นก็เป็นเรื่องทางบัญชีไป ดังที่หลายท่านเคยได้ยินมาว่ากองทุนประเภทนี้มักทยอยจ่ายเงินต้นกลับคืนมาในรูปแบบของ เงินลดทุน ซึ่งภาพก็จะออกมาประมาณนี้


สังเกตว่า กำไรสุทธิ (แท่งสีม่วง) มีสัดส่วนลดลงเป็นลำดับ เพราะเมื่อเวลาผ่านไป กำไรจากค่าเช่าเริ่มสู้ผลขาดทุนจากการตีมูลค่าสัญญาไม่ไหว ในช่วงกลาง ๆ เช่น ปีที่ 6 ถึงปีที่ 10 กองทุนจึงต้องควัก กำไรสะสม (แท่งสีส้ม) จ่ายออกมาควบคู่ไปด้วย จนกระทั่งปีที่ 10 กำไรสะสมเริ่มหมดลง กองทุนก็ยังคงสามารถรักษาแนวโน้มการจ่ายเงินในระดับสูงได้ โดยการลดทุนแล้วจ่ายเป็นเงินสดออกมา (เงินลดทุน คือ แท่งสีแดง)

สังเกตว่าตั้งแต่ต้นจนจบ กองทุนในตัวอย่างของเรานี้ไม่มีปัญหากับการจ่ายเงินให้กับผู้ถือหน่วยแต่อย่างใด เพราะกองทุนสามารถเก็บและปรับเพิ่มค่าเช่าได้อย่างสม่ำเสมอ ทำให้มีเงินสดเพียงพอโดยตลอด

และที่จริงแล้ว ความแตกต่างระหว่างช่วงแรกกับช่วงหลังมีเพียงว่า ช่วงปีแรก ๆ กองทุนบันทึกเงินสดเหล่านั้นในฐานะ กำไร ขณะที่ช่วงปีหลัง ๆ กองทุนหักล้างกำไรด้วย NAV ที่ลดลงตามการตีมูลค่าสัญญา (จน NAV กลายเป็นศูนย์ในท้ายที่สุด) และถือครองเงินสดดังกล่าวไว้ในฐานะ เงินสดส่วนเกิน

ซึ่งสุดท้ายทั้งหมดก็เป็นเพียงเรื่องทางบัญชี กับหลักการที่ต้อง “bring it down to zero” เพื่อให้ปลายทางเป็นศูนย์บาทนั่นเอง

ด้วยเหตุนี้ สิ่งที่ง่ายและถูกต้องมากกว่าในมุมของนักลงทุนก็คือ ให้จับตาดู จำนวนเงินรวม ที่จ่ายออกมา เพราะว่ามันสะท้อนมุมมองของผู้จัดการกองทุน ซึ่งเป็นคนที่เห็นไส้ในและคาดการณ์กระแสเงินสดของกองทุนได้ดีกว่าใคร

และถ้าทุกอย่างเรียบร้อยดี เงินสดก็จะมาถึงมือท่านเป็นกอบเป็นกำ ...ไม่ว่าจะเรียกมันว่าอะไร

วันเสาร์ที่ 26 ธันวาคม พ.ศ. 2563

หุ้นอภินิหาร


ในตลาดหุ้นไทย เรามีอภินิหารหุ้นทะยานฟ้าฝ่าโควิด จากมาร์เก็ตแคปต้นปี 67,000 ล้านบาท พุ่งพรวดขึ้นมาเป็น 850,000 ล้านบาท รอมร่อจะแซงหน้าหุ้นใหญ่อันดับหนึ่งอย่าง ปตท. กันแบบงง ๆ

แต่ขณะที่นักเก็งกำไรเฉลิมฉลองกันอย่างเอิกเกริก เราเคยคิดกันบ้างไหมว่าปรากฏการณ์แบบนี้อาจสั่นสะเทือนไปถึงนักลงทุน “เชิงรับ” ที่ไม่รู้เรื่องรู้ราวได้ด้วยเหมือนกัน


ตัวอย่างสมมติ


เพื่อให้เข้าใจได้ง่าย สมมติเรามีดัชนี SET5 ณ ระดับ 1000 จุด ที่คำนวณขึ้นจากหุ้นขนาดใหญ่สุดในตลาด 5 ตัว ดังนี้


โดยธรรมชาติ กองทุนรวมดัชนี จะถือครองหุ้นทั้ง 5 ตัว ตามสัดส่วนมาร์เก็ตแคป เพื่อให้ได้ผลตอบแทนใกล้เคียงกับดัชนีอ้างอิง (ในที่นี้ คือ ดัชนี SET5) อย่างเช่น หุ้น E ซึ่งมีมาร์เก็ตแคป 1 แสนล้านบาท ก็จะมีน้ำหนักเท่ากับ 5 เปอร์เซ็นต์ของพอร์ตกองทุน

ในเวลาต่อมา หุ้น E ซึ่งอยู่ในกลุ่มอิเล็กทรอนิกส์ เกิดไปเตะตานักลงทุนกลุ่มหนึ่ง พวกเขาจึงไล่ซื้อหุ้น แบบที่ ดร.นิเวศน์ นักลงทุน VI ชื่อดังใช้คำว่า “ต้อนเข้ามุม” หรือ cornering และด้วยปริมาณหุ้นหมุนเวียน (free float) ที่มีเพียงน้อยนิด คือ ประมาณ 20 เปอร์เซ็นต์ ราคาหุ้นก็พุ่งสูงขึ้นอย่างต่อเนื่อง จนกระทั่งมาร์เก็ตแคปของหุ้น E ปีนขึ้นมาอยู่ที่ 8 แสนล้านบาท กลายเป็นหุ้นขนาดใหญ่อันดับสองของตลาด และพลอยลากดัชนีขึ้นมาอยู่ที่ 1350 จุดด้วย


เมื่อหุ้น E ปรับตัวขึ้น 700% ขณะที่หุ้นตัวอื่นทรงตัว น้ำหนักของหุ้น E ที่มีต่อดัชนี SET5 จึงเพิ่มขึ้นเป็น 30 เปอร์เซ็นต์ และกองทุนรวมดัชนีก็จะต้องถือครองหุ้น E คิดเป็น 30 เปอร์เซ็นต์ของพอร์ตด้วย

ดังนั้น ผู้จัดการกองทุนจะต้องจัดสรร 30 เปอร์เซ็นต์ของ เม็ดเงินใหม่ ที่ไหลเข้ามาในกองทุนรวมดัชนีภายหลังจากที่หุ้น E ปรับตัวขึ้นมาแล้ว ไปซื้อหุ้น E หรือพูดง่าย ๆ ว่า “การจุดพลุ” ของนักลงทุนดังกล่าว ทำให้ demand ของหุ้น E สูงขึ้นตามกลไกตลาด โดยเฉพาะในยุคที่กองทุนรวมดัชนีเริ่มเป็นที่นิยมมากขึ้นเรื่อย ๆ

ถึงตรงนี้หลายท่านอาจเริ่มกังวลใจว่า “อ้าว! แล้วถ้าหุ้น E ถูกปั่นโดยไม่มีเหตุผลรองรับล่ะ? แล้วกองทุน RMF ที่ฉันลงทุนไว้ มันจะแห่เข้าไปซื้อกับเขาด้วยไหม? นั่นมันเงินเกษียณของฉันนะ” ...

น่าเสียดายที่ผมต้องบอกว่า “อาจจะ” ครับ

ความยอกย้อนของเรื่องนี้อยู่ตรงที่ว่า กองทุนรวมหุ้นประเภท active ไม่ว่าจะเป็นกอง RMF, SSF หรือกองธรรมดาก็ตาม ผู้จัดการกองทุนสามารถใช้วิจารณญาณเลือกที่จะเข้าซื้อหรือไม่เข้าซื้อหุ้นตัวหนึ่งตัวใดได้ หากเห็นว่าราคาหุ้นแพงหรือปรับตัวขึ้นมาเร็วเกินไป

ในทางกลับกัน กองทุนรวมประเภท passive (หรือที่เราเรียกว่า กองทุนเชิงรับ) กลับมีแรงกดดันที่ผู้จัดการกองทุนจะต้องสร้างผลตอบแทนให้ใกล้เคียงกับดัชนี พวกเขาจึงไม่มีทางเลือกอื่นนอกจาก ซื้อ ถึงแม้จะคิดว่าราคาหุ้นปัจจุบันค่อนข้างแพงก็ตาม เพราะถ้าไม่ซื้อแล้วหุ้นยังคงวิ่งขึ้นต่อไปเรื่อย ๆ สุดท้ายจะกลายเป็นหายนะ หากว่า “กองทุนรวมดัชนี” ของพวกเขาแพ้ดัชนีหลุดลุ่ย

ที่ผ่านมานักลงทุนชื่อดังระดับโลกหลายท่านแนะนำให้ซื้อกองทุนรวมดัชนี ด้วยเหตุผลเรื่องอัตราค่าธรรมเนียมที่ต่ำกว่า และข้อสังเกตเรื่องประสิทธิภาพการเลือกตัวหุ้นของผู้จัดการกองทุน อย่างไรก็ตาม เรื่องราวของหุ้นอภินิหารนี้ทำให้เราได้เห็นว่า บางคำแนะนำอาจใช้ได้ดีเป็นการทั่วไป แต่ไม่ใช่กับความผิดเพี้ยนที่เพิ่งจะถูกคิดค้นขึ้นมา และวิจารณญาณของผู้จัดการกองทุนก็ยังคงเป็นสิ่งที่มีประโยชน์ โดยเฉพาะเมื่อพวกเขาไม่ถูกจำกัดด้วยกรอบนโยบายของกองทุนรวม

วันอังคารที่ 21 กรกฎาคม พ.ศ. 2563

ทฤษฎีโรงเรียนดัง


เป็นธรรมดาที่ผู้ปกครองจะเข้าใจว่า การส่งบุตรหลานเข้าเรียนในโรงเรียนที่มีชื่อเสียงจะช่วยให้พวกเขาสามารถสอบเข้าไปเรียนต่อสถาบันการศึกษาดี ๆ ในระดับที่สูงขึ้นไปได้ และเมื่อมีการจัดอันดับโรงเรียน เราก็มักเห็นว่า “โรงเรียนดัง” มีสถิติการสอบเข้ามหาวิทยาลัยหรือมีผลการแข่งขันทางวิชาการที่โดดเด่นจริง

เมื่อดูแบบเผิน ๆ เรื่องนี้ไม่น่าเกี่ยวอะไรกับการลงทุน แต่ที่จริงแล้ว เราสามารถสังเกตและนำความรู้ที่ได้มาประยุกต์ใช้ ซึ่งในลำดับต่อไปเราจะมาดูกันว่า การย้อนกลับทฤษฎี ดังกล่าวจะช่วยให้เราเข้าใจธรรมชาติของการลงทุนได้อย่างไร


โรงเรียนของเราน่าอยู่... 


ในชั้นเรียนของเด็กเล็ก โรงเรียนของเราอาจจะน่าอยู่ ถ้าคุณครูใจดี ทว่าสำหรับนักเรียนในระดับที่โตขึ้นและต้องไปสอบแข่งขัน โรงเรียนที่เหมาะสมอาจเป็นสถาบันการศึกษาที่สามารถ “ทำให้” พวกเขามีแต้มต่อในการสอบเข้ามหาวิทยาลัย ซึ่งพอจะพิสูจน์ได้จากผลงานของนักเรียนรุ่นก่อน ๆ ที่มีสถิติการผ่านเข้าสู่รั้วมหาวิทยาลัยได้สูงกว่าโรงเรียนอื่น

เราจะทำความเข้าใจสิ่งนี้จากตัวอย่างสมมติของโรงเรียน เป็นเลิศวิทยาคม ซึ่งเป็นโรงเรียนมัธยมปลายชื่อดังที่นักเรียนมีสถิติการสอบเข้าศึกษาต่อในบรรดามหาวิทยาลัยยอดนิยมได้ถึง 80 เปอร์เซ็นต์ ขณะที่โรงเรียนอื่นมีตัวเลขไม่ถึง 50 เปอร์เซ็นต์

จากสถิติข้างต้น ผู้ปกครองอาจอ้างอิงถึงคุณภาพการเรียนการสอน (ครูเก่ง, เครื่องไม้เครื่องมือพร้อม) และสภาพแวดล้อมที่ดีกว่าโรงเรียนทั่วไป (สถานที่สะอาด, สังคมดี, นักเรียนตั้งใจเรียน) จึงพยายามผลักดันให้บุตรหลานสอบเข้า ม.4 ที่โรงเรียนแห่งนี้ จะได้เพิ่มโอกาสในการสอบเข้ามหาวิทยาลัย อย่างไรก็ดี หากเราตั้งสมมติฐานว่า โรงเรียนทั่วไป มีนักเรียนเก่งอยู่ใน 30 เปอร์เซ็นต์แรก (ตามภาพ) ส่วนคนไม่เก่งก็อยู่ใน 30 เปอร์เซ็นต์สุดท้าย และที่เหลือก็เป็นระดับปานกลาง

ถ้าสถิติการสอบเข้ามหาวิทยาลัยของนักเรียนระดับเก่ง, ระดับปานกลาง และระดับไม่เก่ง อยู่ที่ 80%, 50% และ 20% ตามลำดับ อัตราการสอบเข้ามหาวิทยาลัยโดยเฉลี่ย (ค่าคาดหวัง) ของนักเรียนจากโรงเรียนทั่วไปจะเท่ากับ (0.30 x 80%) + (0.40 x 50%) + (0.30 x 20%) = 50%


สำหรับการสอบคัดเลือกเข้า ม.4 ของโรงเรียนเป็นเลิศวิทยาคม การแข่งขันที่สูงทำให้มีเพียงนักเรียนในระดับ “หัวกะทิ” จากแต่ละโรงเรียนเท่านั้นที่ผ่านการคัดเลือก หรือกล่าวได้ว่านักเรียนหัวกะทิของโรงเรียนทั่วไปกลายมาเป็นนักเรียนทั่วไปของโรงเรียนเป็นเลิศวิทยาคม ขณะเดียวกันนั้นการสอบคัดเลือกดังกล่าวก็ทำให้จำนวนนักเรียนหัวกะทิของแต่ละโรงเรียนลดลง และดึงให้ค่าเฉลี่ยอัตราการสอบเข้ามหาวิทยาลัยลดลงต่ำกว่า 50% นิดหน่อย นี่เป็นที่มาของสถิติการสอบเข้าศึกษาต่อในมหาวิทยาลัยยอดนิยมที่เรากล่าวไปในตอนแรก


สิ่งที่เราน่าจะพอสังเกตได้จากตัวอย่างข้างต้น และสรุปออกมาเป็น ทฤษฎีโรงเรียนดัง มีดังนี้

  1. ความสามารถ (หรือโอกาส) ในการคัดเลือกนักเรียน เป็นเหตุผลสำคัญอย่างหนึ่งที่ทำให้สถิติการสอบเข้ามหาวิทยาลัยของนักเรียนจากโรงเรียนดัง ๆ มีค่าสูง และ

  2. หากบุตรหลานของท่านเป็นนักเรียนระดับหัวกะทิ ไม่ว่าพวกเขาจะเรียนอยู่ที่โรงเรียนเดิมหรือย้ายไปสอบเข้าโรงเรียนมัธยมปลายชื่อดัง ก็เป็นไปได้ว่าความน่าจะเป็นที่พวกเขาจะสอบเข้ามหาวิทยาลัยได้ยังคงเท่าเดิม (ในที่นี้ คือ 80 เปอร์เซ็นต์)

ข้อสังเกตทั้งสองข้อดังกล่าว ไม่ ได้คำนึงถึงประเด็นเรื่องคุณภาพการศึกษาและสิ่งแวดล้อมของโรงเรียนแต่ละแห่ง ซึ่งเป็นสิ่งที่วัดออกมาได้ยาก และถ้าเราพยายามเอาผลลัพธ์ย้อนกลับไปหาเหตุ (เช่น อนุมานว่าสถิติที่ดีแสดงว่า โรงเรียนจะต้องมีคุณภาพสูงกว่าหรือมีสิ่งแวดล้อมดีกว่า ฯลฯ) ก็จะเป็นการให้เหตุผลที่พิสูจน์ไม่ได้ เพราะต่อให้คุณภาพหรือสิ่งแวดล้อมดีเท่ากัน โรงเรียนที่มีโอกาสคัดกรองนักเรียนหัวกะทิจากโรงเรียนอื่น ๆ มาก็ย่อมจะมีสถิติที่ดีกว่านั่นเอง


ความสามารถในการคัดเลือก 


หากนำทฤษฎีโรงเรียนดังมาประยุกต์ใช้กับการลงทุน เราอาจนึกถึงการลงทุนในกองทุนรวม โดยภายใต้ข้อจำกัดเรื่องเม็ดเงินลงทุนที่มีอยู่ในมือ ผู้จัดการกองทุนจะตัดสินใจเลือกซื้อหุ้นที่มีโอกาสทำกำไรดีที่สุด ซึ่งเป็นสถานการณ์เดียวกันกับโรงเรียนชื่อดังที่มีจำนวนที่นั่งจำกัด จึงสามารถคัดเลือกแต่นักเรียนชั้นหัวกะทิเข้ามาได้ นี่เป็นผลลัพธ์จากความสามารถในการคัดเลือก

ในทางตรงกันข้าม เมื่อเราย้อนกลับทฤษฎีโดยพิจารณาถึงสถานการณ์ที่โรงเรียนดัง ไม่ สามารถคัดเลือกเฉพาะนักเรียนหัวกะทิ (เช่น ถูกบังคับให้ขยายจำนวนห้องเรียนขึ้นเป็น 5 เท่าตัว) ความเข้มข้นของการคัดสรรจะถูกลดทอนลงอย่างมาก หรือพูดง่าย ๆ ก็คือ โรงเรียนแทบไม่สามารถคัดเลือกนักเรียนได้อย่างที่ควรจะเป็น และระดับความสามารถโดยเฉลี่ยของนักเรียนที่รับเข้ามาก็ลดลง

เรื่องราวทำนองเดียวกันเกิดขึ้นในสถานการณ์ที่มีเม็ดเงินจำนวนมหาศาลไหลบ่าเข้ามาสู่กองทุนรวม ทำให้ผู้จัดการกองทุนต้องพยายามจัดสรรเงินไปซื้อหุ้นให้ครบตามจำนวน เพื่อไม่ให้ผิดหลักเกณฑ์ของหน่วยงานกำกับ (เช่น ต้องถือหุ้นไม่น้อยกว่า 65 เปอร์เซ็นต์ของขนาดกองทุน ไม่ใช่ถือแต่เงินสดแล้วคิดค่าธรรมเนียมบริหารแพง ๆ) ในกรณีเช่นนี้ การจัดสรรเงินทุนด้วยความจำใจอาจไม่ให้ผลลัพธ์ที่ดี

เมื่อกองทุนรวม ไม่ สามารถคัดเลือกหุ้นได้อย่างที่ต้องการหรือคัดเลือกได้น้อยลง ก็มีแนวโน้มที่ผลตอบแทนจะด้อยลงกว่ากรณีที่สามารถคัดเลือกหุ้นได้อย่างเต็มที่ และสิ่งที่เราควรคิดต่อไปก็คือ มีสถานการณ์ใดที่ทำให้กองทุนรวมตกอยู่ในสภาพนี้ จะได้มองเห็นและหาทางหลีกเลี่ยงทัน


ภาวะจำยอม 


โดยธรรมชาติแล้ว กองทุนรวมที่สามารถสร้างผลตอบแทนได้อย่างโดดเด่นในช่วงที่ผ่านมาล่าสุด มักตกเป็นเป้าหมายของนักลงทุน การเชื่อมโยงตัวเลขจากอดีตไปสู่อนาคตทำให้พวกเขาเชื่อมั่นและคิดว่า กองทุนที่จะทำผลตอบแทนได้สูงสุดในปีนี้น่าจะเป็นกองทุนเดียวกับที่ทำผลตอบแทนได้สูงลิบลิ่วในปีที่ผ่านมา

ผลกระทบที่รุนแรงสองอย่าง ได้แก่ 1. ผลตอบแทนสูงที่เพิ่งผ่านพ้นไป และ 2. เม็ดเงินใหม่ที่ถูกดึงดูดเข้ามา ส่งผลให้กองทุนที่ประสบความสำเร็จมี ขนาด ใหญ่ขึ้นอย่างรวดเร็ว เหตุการณ์นี้มักเกิดขึ้นในช่วงตลาดขาขึ้น ซึ่งหุ้นเริ่มมีราคาแพงขึ้นเรื่อย ๆ แต่ด้วยเงินลงทุนมหาศาลที่มีอยู่ในมือ ผู้จัดการกองทุนกลับจำเป็นต้องคิดว่าจะเอาไปซื้อหุ้นอะไรดี ในขณะที่อัพไซด์เริ่มตีบตัน

ยิ่งไปกว่านั้น ด้วยขนาดของกองทุนรวมที่ใหญ่ขึ้น ผู้จัดการกองทุนอาจจำเป็นต้องตัดหุ้นดี ๆ บางตัวออกไป ถ้าปริมาณการซื้อขายของมันมีไม่มากพอที่จะซื้อขายได้อย่างคล่องตัวและมีนัยสำคัญ ซึ่งนั่นก็ยิ่งเพิ่มพูนความปวดหัวเข้าไปอีก จนสุดท้ายก็เข้าสู่ภาวะจำยอมโดยซื้อหุ้นที่ “ดีน้อยหน่อย” และรักษาหน้าที่การงานกันไว้ต่อไป

เมื่อนักลงทุนฝันหวานถึงผลตอบแทนสูงลิ่วต่อเนื่องจากปีก่อน ทว่าสิ่งที่เกิดขึ้นจริง คือ กองทุนรวมถือเงินสดจำนวนมาก และส่วนที่เหลือก็นำไปซื้อหุ้นโดยมีแต้มต่อน้อยลงกว่าเดิม บางท่านอาจจะพอเดาได้ว่าอะไรจะเกิดขึ้น


ซื้อก่อนก็เซ็ง ซื้อหลังก็ซวย


สมมติว่ามี บลจ. แห่งหนึ่งออก กองทุนรวมทรัพย์ท่วมท้น ซึ่งคัดเลือกหุ้นดีที่ถูกมองข้ามและมีแนวโน้มสร้างผลตอบแทนสูงในระยะกลาง ช่วงปีที่ผ่านมากองทุนนี้ลงทุนหุ้นอย่างเต็มที่และทำผลตอบแทนได้ถึง 20 เปอร์เซ็นต์ ส่งผลให้ขนาดกองทุนเพิ่มขึ้นจาก 833 ล้านบาท เป็น 1,000 ล้านบาท

ผลตอบแทนที่เหนือกว่ากองทุนอื่นดึงดูดให้นักลงทุนหน้าใหม่พากันซื้อกองทุนรวมดังกล่าวเพิ่มขึ้นอีก 3,000 ล้านบาท ทำให้ขนาดของกองทุนรวมพุ่งขึ้นเป็น 4,000 ล้านบาท อย่างไรก็ตาม ในขณะที่ บลจ. กำลังลูบปากใจลอยไปถึงค่าธรรมเนียมบริหารก้อนโต บรรดาผู้จัดการกองทุนกลับรู้สึกลำบากใจ เพราะหุ้นดีที่ถูกมองข้ามเริ่มหายากขึ้นเรื่อย ๆ จึงตัดสินใจแบ่งเม็ดเงินใหม่ 2,000 ล้านบาท มาซื้อหุ้นขนาดใหญ่ที่มีธุรกิจมั่นคง และอีก 1,000 ล้านบาท ถือเป็นเงินสดเพื่อรอคอยโอกาส กองทุนรวมทรัพย์ท่วมท้นจึงมีโครงสร้างพอร์ตโฟลิโอใหม่ดังนี้


ในมุมมองของผู้ที่ถือหน่วยลงทุนมาตั้งแต่แรก นี่คือหายนะดี ๆ นี่เอง ลองสังเกตการเปลี่ยนแปลงของพอร์ตโฟลิโอในมุมมองของพวกเขา เริ่มจากตอนต้นที่นักลงทุนดั้งเดิมมีมูลค่าการลงทุน 1,000 ล้านบาท ซึ่งอยู่ในหุ้นดีที่ถูกมองข้ามล้วน ๆ จนกระทั่งมีเม็ดเงินใหม่เทเข้ามา และผู้จัดการกองทุนต้องยอมเกลี่ยไปสู่สินทรัพย์อื่นด้วยความจำใจ


เนื่องจากสัดส่วนการถือครองสินทรัพย์ของกองทุนรวมจะถูกกระจายไปยังผู้ถือหน่วยลงทุนอย่างเท่าเทียมกัน ไม่ว่าเป็นผู้ถือหน่วยที่ลงทุนมานานแล้วหรือเพิ่งเข้าลงทุน ผลตอบแทนที่จะเกิดขึ้นในอนาคตสำหรับผู้ถือหน่วยดั้งเดิม จึงเสมือนการถือครองสินทรัพย์ตามสัดส่วนเดียวกับพอร์ตโฟลิโอล่าสุดของกองทุนรวม ซึ่งก็พอคาดการณ์ได้ว่าผลตอบแทนเฉลี่ยในอนาคตคงจะลดลงจากเดิมอย่างมีนัยสำคัญ

นี่เป็นเรื่องแย่สำหรับนักลงทุนดั้งเดิมที่อยู่ดี ๆ การลงทุนของพวกเขาก็ผิดเพี้ยนและผลตอบแทนก็ลดลง ส่วนนักลงทุนหน้าใหม่ก็ผิดหวัง เพราะผลตอบแทนไม่ได้สูงเหมือนปีที่ผ่านมา แถมพวกเขาไม่รู้ด้วยซ้ำว่าตนเองก็เป็นส่วนหนึ่งของเรื่องราวเหล่านั้น


สรุป


ในแง่การศึกษา ทฤษฎีโรงเรียนดังระบุว่า ความสามารถในการคัดเลือก เป็นเหตุผลสำคัญที่ส่งผลบวกต่อค่าสถิติของโรงเรียนที่มีชื่อเสียง ซึ่งเราสามารถย้อนกลับทฤษฎีดังกล่าวได้ว่า การ ไม่ สามารถคัดเลือก ก็น่าจะส่งผลในทางลบ โดยสามารถประยุกต์สำหรับกองทุนรวมได้ด้วย

สถานการณ์ที่กองทุนรวมมีความสามารถในการคัดเลือกหุ้นลดลง มักเกิดขึ้นเมื่อกองทุนทำผลตอบแทนได้สูงกว่ากองทุนอื่น ๆ อย่างชัดเจนและดึงดูดเม็ดเงินใหม่จำนวนมาก หากกองทุนดังกล่าวไม่สามารถรักษาสมดุลระหว่างการได้มาและการใช้ไปของเงินทุน ผลตอบแทนของกองทุนก็มีแนวโน้มที่จะลดลงอย่างมีนัยสำคัญ

ตามความเห็นของผม นักลงทุนควรระมัดระวังกองทุนที่เพิ่งทำผลตอบแทนงดงาม ไม่ว่าท่านจะถือครองมันอยู่หรือกำลังคิดจะเข้าซื้อก็ตาม เรื่องนี้อาจดูฝืนธรรมชาติหน่อย แต่ถ้าไม่ทำ เราก็จะไหลไปกับฝูงชน ...แล้วก็ผิดหวัง

วันศุกร์ที่ 20 มีนาคม พ.ศ. 2563

Margin of Safety ของตลาดหุ้น


เมื่อผ่านครึ่งแรกของเดือนมีนาคม 2563 ก็เป็นที่แน่ชัดแล้วว่า นักลงทุนไทยกำลังได้รับโอกาสประเภทที่ "สิบปีมีครั้งเดียว" ในภาวะเช่นนี้ นักลงทุนจำนวนมากทราบดีว่าหุ้นไทยมีราคาถูกแล้ว และหลายท่านอาจคิดถึงการเข้าซื้อกองทุนรวม แต่การประเมินความถูกแพงของหน่วยลงทุนก็มักจะเป็นปัญหา นอกเสียจากท่านจะยอมประเมินมูลค่าหุ้นรายตัว ทุกตัว ที่อยู่ในพอร์ตของกองทุนรวม ซึ่งก็ดูจะเหนื่อยยากเกินไปหน่อย

ทางเลือกที่สบายกว่าและใช้งานได้ดีในทางปฏิบัติ ได้แก่ การตั้งสมมติฐานว่ากองทุนรวมมีการกระจายความเสี่ยงไปในหุ้นที่หลากหลาย จากนั้นก็ประเมินความถูกแพงของตลาดหุ้นโดยรวมแทน โดยใช้การคำนวณ Margin of Safety ในระดับตลาดหุ้น


Margin of Safety


คำว่า Margin of Safety (MoS) หรือ ส่วนเผื่อเพื่อความปลอดภัย เป็นคำที่ เบนจามิน เกรแฮม เป็นผู้คิดค้นขึ้น หมายถึง สิ่งที่เตรียมไว้สำหรับปกป้องการลงทุน โดยภาษาไทยมีการแปลด้วยถ้อยคำอื่น ๆ บ้าง เป็นต้นว่า ส่วนต่างแห่งความปลอดภัย หรือ ส่วนเผื่อสำหรับความปลอดภัย แต่ก็ขอให้เข้าใจว่าทั้งหมดเป็นสิ่งเดียวกัน


ตามเนื้อความดั้งเดิมในหนังสือ The Intelligent Investor งานเขียนชิ้นเอกของเกรแฮม ซึ่งมี พรชัย รัตนนนทชัยสุข เป็นผู้แปลและเรียบเรียงเป็นภาษาไทย ในบทที่ 20 เกรแฮมระบุไว้ว่า

“...ภายใต้สถานการณ์ปกติ ส่วนเผื่อเพื่อความปลอดภัยจะอยู่ที่ศักยภาพการทำกำไรคาดการณ์ ซึ่งอยู่ในระดับสูงกว่าอัตราดอกเบี้ยหุ้นกู้ในขณะนั้น”

ในส่วนนี้ เจสัน ซวีจ ซึ่งเป็นผู้ให้คำอธิบายเพิ่มเติมสำหรับเนื้อหาแต่ละบท ได้สรุปให้เข้าใจง่ายขึ้นว่า ศักยภาพการทำกำไรของบริษัทสามารถหาได้อย่างง่าย ๆ โดยนำกำไร (E) มาหารด้วยราคาหุ้น (P) ซึ่งอาจเรียกว่า E/P หรือก็คือ ส่วนกลับของค่า P/E นั่นเอง เมื่อนิยามดังนี้ ส่วนเผื่อเพื่อความปลอดภัย ก็จะเป็นความแตกต่างระหว่างผลตอบแทนจากหุ้น (ค่า E/P) กับผลตอบแทนของหุ้นกู้ เช่น ถ้าหุ้นเทรดกันที่ P/E 11 เท่า จะคิดเป็นค่า E/P ประมาณ 9% (เศษหนึ่งส่วน 11) ขณะที่หุ้นกู้ของบริษัทให้ผลตอบแทน 4% จากข้อมูลนี้จะคำนวณส่วนเผื่อได้เท่ากับ (0.09 – 0.04) / 0.04 = 125 เปอร์เซ็นต์

อย่างไรก็ตาม เกรแฮมได้ระบุในเนื้อหาต่อมาว่า

ในกรณีของหุ้นซึ่งมีราคาต่ำกว่าที่ควรจะเป็น ส่วนเผื่อ (เพื่อความปลอดภัย) จะเป็นส่วนต่างระหว่างราคาหุ้นและมูลค่าที่เหมาะสม

ตามมุมมองของนักลงทุนที่กำลังมองหาหุ้นซึ่งมีราคาต่ำกว่าที่ควรจะเป็น นิยามอันหลังนี้ดูเหมือนจะเป็นที่รู้จักแพร่หลายมากกว่า สำหรับประเด็นนี้ หนังสือ แต้มต่อในตลาดหุ้น โดย สุภศักดิ์ จุลละศร ได้นิยามส่วนต่างแห่งความปลอดภัยว่าหมายถึง ส่วนต่างระหว่างมูลค่ากับราคาของหุ้น โดยระบุการคำนวณเอาไว้ด้วย [ภาพจาก se-ed.com]


“เรามักใช้มูลค่าหุ้นเป็นแกนยึดเหนี่ยว และคำนวณ Margin of Safety (MoS) ดังนี้”


ตัวอย่างเช่น เราคำนวณมูลค่าหุ้นได้ 20 บาท และหุ้นมีราคา 15 บาท MoS จะเท่ากับ (20 – 15) / 20 = 0.25 หรือ 25 เปอร์เซ็นต์


การคำนวณ MoS โดยอ้อม


สำหรับหุ้นรายตัว การหามูลค่าหุ้นและนำมาเข้าสมการข้างต้นเป็นวิธีหา MoS ที่ตรงไปตรงมา ทว่าในกรณี MoS ของตลาดหุ้นนั้น เราไม่สามารถหามูลค่าที่เหมาะสมของตลาดโดยรวม เพื่อจะนำมาเข้าสมการได้ง่าย ๆ จึงต้องมีการดัดแปลงสมการเล็กน้อย โดยเริ่มต้นจากนิยามของเรา


ในสมการนี้ กำหนดให้ P เป็นราคาหุ้น และ P* เป็นราคาหุ้นที่เหมาะสม (หรือก็คือ มูลค่าหุ้น) เราสามารถจัดรูปสมการให้กะทัดรัดขึ้นเล็กน้อย


หากเรานำเงินปันผล D มาหารด้วยตัวของมันเอง (D/D) จะมีค่าเท่ากับ 1 แล้วเอาเทอมนี้ไปคูณกับพจน์หลังของสมการ จากนั้นจัดรูปให้สวยงาม


โดยที่ yd เป็นอัตราผลตอบแทนเงินปันผล หรือ dividend yield เทียบกับราคาหุ้นปัจจุบัน (D/P) ส่วน yd* เป็นอัตราผลตอบแทนเงินปันผลเทียบกับราคาที่เหมาะสมของหุ้น (D/P*)

เนื่องจาก อัตราผลตอบแทนเงินปันผล เป็นตัวเลขที่ตลาดหลักทรัพย์ฯ เปิดเผยต่อสาธารณะมาอย่างต่อเนื่อง เราจึงสามารถนำข้อมูลมาพล็อตบนแผนภาพ สังเกตได้ว่าอัตราผลตอบแทนเงินปันผลของตลาดหุ้นไทยในช่วง 7 ปีหลังสุด ค่อนข้างทรงตัวอยู่ที่ประมาณ 3 เปอร์เซ็นต์ หากประเมินมูลค่าด้วยวิธีอ้างอิงตลาด เราก็จะสามารถใช้ตัวเลขนี้เป็นค่า yd*


ส่วนค่า yd ล่าสุด ณ วันที่ 19 มีนาคม 2563 ซึ่งดัชนี SET อยู่ที่ 1,048 จุด มีค่าประมาณ 4.8 เปอร์เซ็นต์ เราจึงสามารถคำนวณ Margin of Safety ของตลาดหุ้นได้เท่ากับ 1 – (3.0 / 4.8) = 37.5 เปอร์เซ็นต์ หรือพูดง่าย ๆ ก็คือ ตลาดหุ้นโดยรวมอยู่ต่ำกว่ามูลค่าราว 37.5 เปอร์เซ็นต์


กำไรที่คาดหวัง 


ในการเข้าซื้อหุ้นหรือกองทุนรวมที่มีส่วนลด 37.5 เปอร์เซ็นต์ ไม่ ได้หมายความว่า เราสามารถคาดหวังกำไร 37.5 เปอร์เซ็นต์ แต่ที่จริงแล้วมันหมายถึงว่า เราสามารถใช้เงิน 62.5 บาท เพื่อซื้อสินทรัพย์ (หุ้น) ที่มีมูลค่า 100 บาท และถ้าตลาดหุ้นฟื้นกลับขึ้นไปได้ จะภายใน 2-3 เดือน หรือ 2-3 ปีก็ตาม เราก็น่าจะได้กำไร (100 - 62.5) / 62.5 = 60 เปอร์เซ็นต์ นี่คือ กำไรที่ควรคาดหวังได้อย่างหยาบ ๆ นอกเสียจากท่านจะคิดว่าตลาดหุ้นไม่มีวันฟื้นกลับไปที่เดิม

ด้วยข้อมูลทั้งหมดนี้ หวังว่าทุกท่านคงจะเข้าใจสถานการณ์อย่างเป็นรูปธรรมมากขึ้น และเห็นแนวทางที่จะนำไปประยุกต์ใช้กับการลงทุนหุ้น/กองทุนรวมหุ้น ขณะเดียวกันก็ต้องไม่ลืม ความเสี่ยง ที่ตลาดหุ้นอาจใช้เวลาฟื้นตัวนานกว่าที่คิด หรือตลาดหุ้นอาจร่วงลงได้อีก ก่อนที่จะเริ่มฟื้นอย่างจริงจัง รวมถึงความเสี่ยงที่ราคาหน่วยลงทุนอาจเคลื่อนไหวแตกต่างไปจากตลาดหุ้นโดยรวมอย่างมีนัยสำคัญด้วย

วันศุกร์ที่ 6 ธันวาคม พ.ศ. 2562

LTF และความเสียเปรียบที่เราไม่เคยรู้


นับจากอดีตมาผู้ซื้อกองทุนรวม LTF หน้าใหม่มักได้รับ “คำแนะนำ” ให้ซื้อกองทุนประเภท 70/30 ซึ่งหมายถึง กองทุนจะพยายามถือครองหุ้นในสัดส่วนประมาณ 70 เปอร์เซ็นต์ และถือตราสารหนี้ เช่น พันธบัตร/เงินฝาก ในสัดส่วน 30 เปอร์เซ็นต์ที่เหลือ

คำแนะนำนี้ค่อนข้างปลอดภัยสำหรับผู้ขายกองทุน เนื่องจากกองทุนรวม LTF ประเภท 70/30 มักมีความผันผวนต่ำกว่ากองทุนรวม LTF ทั่วไป (ซึ่งลงทุนหุ้นเต็มที่) โอกาสที่ลูกค้าจะขาดทุนและกลับมาต่อว่าต่อขานในภายหลังก็มีน้อยกว่า อย่างไรก็ตาม สิ่งนี้มีความเสียเปรียบแอบแฝงอยู่

โดยธรรมชาติแล้ว กองทุนรวมที่ลงทุนหุ้นมักคิดค่าธรรมเนียมการบริหารจัดการสูงกว่ากองทุนรวมที่ลงทุนตราสารหนี้ (ต่อจากนี้เราจะเรียกค่าธรรมเนียมการจัดการ หรือ management fee แต่เพียงสั้น ๆ ว่า ค่าธรรมเนียม) เช่น อาจจะคิดค่าธรรมเนียมประมาณ 2 เปอร์เซ็นต์ สำหรับกองทุนรวมหุ้น และคิดค่าธรรมเนียมประมาณ 0.5 เปอร์เซ็นต์ สำหรับกองทุนรวมตราสารหนี้ เป็นต้น เพราะถือว่าการซื้อขายหุ้นจำเป็นต้องใช้ฝีไม้ลายมือและมีการวิเคราะห์ที่ซับซ้อนมากกว่า

หากคิดตามตรรกะนี้ กองทุนรวมประเภท 70/30 น่าจะคิดค่าธรรมเนียมถ่วงน้ำหนักไปตามสัดส่วนหุ้นที่ลงทุน เช่น (0.7 x 2.00) + (0.3 x 0.50) = 1.55 เปอร์เซ็นต์ สำหรับตัวอย่างข้างต้น และเราจะมาดูกันว่าในโลกความจริง ค่าธรรมเนียมของ บลจ. ต่าง ๆ เป็นไปตามนี้หรือไม่

(ต่อไปนี้เป็นข้อมูลจริงของ บลจ. สามแห่งที่เป็นบริษัทลูกของธนาคารพาณิชย์ และเนื่องจากเราไม่มีกองทุนรวม LTF ประเภทตราสารหนี้ จึงใช้ข้อมูลกองทุนรวมตราสารหนี้ RMF จาก บลจ. เดียวกันมาเทียบเคียงแทน ส่วนกองทุน "Homemade" ที่อยู่ขวาสุดเป็นกองทุนสมมติ)


พึงสังเกตว่าคอลัมน์สีชมพูด้านซ้ายเป็นค่าธรรมเนียมของกองทุนประเภท 70/30 ที่เรียกเก็บจริง ส่วนคอลัมน์สีชมพูด้านขวาเป็นค่าธรรมเนียมที่ “น่าจะ” เรียกเก็บ ซึ่งก็สรุปได้ว่าทุก บลจ. ที่เรายกมาเป็นตัวอย่างล้วนเก็บค่าธรรมเนียมจากกองทุนประเภท 70/30 แพงกว่าที่ควรด้วยกันทั้งสิ้น โดยส่วนต่างที่มากที่สุดเป็นของ บลจ. C ซึ่งเรียกเก็บสูงกว่าที่ควรถึง 1.61 – 1.29 = 0.32 เปอร์เซ็นต์ (แม้ที่จริง บลจ. C จะคิดค่าธรรมเนียมกองทุนหุ้นถูกที่สุดในบรรดาตัวอย่างที่ยกมา)

ในกรณีเช่นนี้ หากเราสามารถแยกเงินไปยังกองทุนหุ้นและกองทุนพันธบัตรด้วยตัวเองในสัดส่วน 70:30 ผลตอบแทนเฉลี่ยที่ได้รับจะใกล้เคียงกับการซื้อกองทุนประเภท 70/30 จาก บลจ. เดียวกัน แต่เสียค่าธรรมเนียมต่ำกว่า อย่างไรก็ดี เรา ไม่ สามารถทำสิ่งนี้ได้กับกองทุนรวม LTF เนื่องจากกฎเกณฑ์ที่ระบุให้ลงทุนหุ้นเฉลี่ยอย่างน้อย 65 เปอร์เซ็นต์ของสินทรัพย์กองทุน (ไม่เช่นนั้นเราก็จะต้องข้ามประเภทไปหา RMF ซึ่งจะมีกองทุนรวมตราสารหนี้ให้เลือกได้)

สถานการณ์ทั้งหมดนี้จะแตกต่างไปเมื่อลดหย่อนภาษีด้วย SSF หรือกองทุนรวมเพื่อการออม เพราะแม้เงื่อนไขหลาย ๆ อย่างอาจดูด้อยกว่า LTF แต่กองทุนรวม SSF ก็ไม่มีข้อจำกัดเรื่องสินทรัพย์

หากเราซื้อกองทุนรวม SSF เป็นจำนวนเงิน 200,000 บาท โดยแยกเงิน 70 เปอร์เซ็นต์ หรือ 140,000 บาท ไปยังกองทุนรวม SSF หุ้น และอีก 30 เปอร์เซ็นต์ หรือ 60,000 บาท ไปยังกองทุนรวม SSF ตราสารหนี้ เมื่อมองในภาพรวม เรากำลังลงทุนแบบ 70/30 แต่จ่ายค่าธรรมเนียมต่ำกว่าการซื้อกองทุนรวม SSF ประเภท 70/30 โดยตรง (ภายใต้สมมติฐานว่า บลจ. จะออกกองทุนรวม SSF ประเภทต่าง ๆ และคิดค่าธรรมเนียมในแนวทางเดียวกับ LTF/RMF)

เมื่อทำแบบนี้ เราจะสามารถประหยัดค่าธรรมเนียมได้ 0.32% ต่อปี เป็นเวลา 10 ปี ค่าธรรมเนียมที่ประหยัดได้จะคิดเป็นเงิน 6,400 บาท และถ้าใช้สิทธิ์ลดหย่อนทั้งห้าปีตามแนวทางเบื้องต้นของกระทรวงการคลัง (พ.ศ. 2563-2567) ค่าธรรมเนียมที่ประหยัดได้ทั้งสิ้นจะเท่ากับ 32,000 บาท ซึ่งก็ไม่น้อยเลย

นี่เป็นส่วนดีเล็ก ๆ อย่างหนึ่งจากเงื่อนไขของ SSF

วันอังคารที่ 27 ธันวาคม พ.ศ. 2559

กับดักกองทุนรวม


เป็นธรรมดาของผู้เลือกซื้อกองทุนรวมที่จะมองหากองทุนที่มีประวัติผลตอบแทนดีเยี่ยม แต่เรา ๆ ท่าน ๆ เคยคิดกันบ้างไหมว่า ผลตอบแทนที่ดีเยี่ยมนั้นมีอะไรอยู่เบื้องหลัง?

สมมติมีกองทุนรวมให้ท่านเลือกอยู่ 2 กอง ซึ่งมีผลตอบแทนย้อนหลัง ดังนี้


ผมค่อนข้างแน่ใจว่าหากมีเพียงข้อมูลข้างต้น คนจำนวนมากจะจิ้มกองทุน A เพราะเชื่อว่าให้ผลตอบแทนเหนือกว่ากองทุน B ชัดเจน ไม่ว่าจะมองย้อนไป 1 ปี, 3 ปี หรือ 5 ปี ซึ่งดูไปแล้วกองทุน B น่าจะไม่เคยชนะกองทุน A ได้เลย สรุปก็คือ ถ้าดูในมิติของผลตอบแทนย้อนหลัง กองทุน A ถือว่าชนะขาดแบบไม่ต้องเสียเวลาคิด

อย่างไรก็ตาม ผมอยากชี้ให้เห็นกับดักอันหนึ่งของการเลือกซื้อกองทุนรวมจากผลตอบแทนย้อนหลัง เพราะตัวเลขที่สูง "ทุกช่อง" ก็ไม่ได้แปลว่า ผลตอบแทนจะเหนือกว่า "ทุกปี" แบบไม่มีอะไรให้คิดเหมือนกัน

หากหน่วยลงทุนของกองทุนทั้งสองเริ่มต้นที่ 10 บาทเท่า ๆ กัน เมื่อห้าปีที่แล้ว ผลตอบแทนแบบทบต้นย้อนหลังห้าปีที่ 6% ต่อปีหมายความว่า ปัจจุบันมูลค่าหน่วยลงทุนจะอยู่ที่ประมาณ 13.38 บาท เท่ากันทั้งสองกองทุน (10 * 1.06^5 = 13.38) แต่รายละเอียดที่แตกต่างกันจะไปอยู่ตรงระหว่างทาง

กองทุน A มีผลตอบแทนปีล่าสุดสูงถึง 23.6% แต่ถ้าเราคิดย้อนกลับจากจุดนี้ มูลค่าหน่วยลงทุนของกองทุน A เมื่อหนึ่งปีที่แล้วจะอยู่ที่ 10.83 บาท (13.38 / 1.236 = 10.83) และนั่นก็แปลว่า กองทุนทำผลตอบแทนแบบทบต้นได้เพียง 2% ต่อปี ตลอด 4 ปีแรก (เพราะว่า (10.83/10)^(1/4) = 1.02)

กระบวนการคิดแบบย้อนกลับสามารถทำให้เราถอดตัวเลขและ "เห็นภาพ" ผลตอบแทนที่เกิดขึ้นระหว่างทางดังตารางด้านล่าง สำหรับบางปีนั้น ผมจำเป็นต้องแสดงตัวเลข เฉลี่ยต่อปี ของช่วงเวลา (เช่น ปีที่ 1 ควบปีที่ 2) เนื่องจากเราไม่สามารถระบุตัวเลขรายปีได้ทั้งหมด รู้แต่เพียงว่าในช่วงเวลานั้น ๆ เช่น ในปีที่ 1 และ 2 กองทุน A ทำผลตอบแทนได้เฉลี่ย 2% ต่อปี


ท่านคงสังเกตได้ว่า กองทุน A ที่ดูเหมือนจะมีผลตอบแทนโดดเด่นในตารางแรก แท้จริงแล้วกลับ "ด้อยกว่า" กองทุน B มาตลอด 4 ปี แต่เพิ่งจะมาพุ่งพรวดราวกับโด๊ปยาแค่ในปีล่าสุดปีเดียว และถ้าเอามือปิดคอลัมน์ขวาสุด พิจารณาเพียงแค่ 4 ปีแรก ผมเชื่อว่าคงมีหลายท่านอยากเปลี่ยนใจมาซื้อกองทุน B แทนเป็นแน่

ประเด็นเรื่อง ผลตอบแทนพุ่งพรวด นั้นเป็นเรื่องที่ฟันธงได้ยาก บางทีอาจเป็นเพราะกองทุนไปซื้อหุ้นแรง ๆ และเจอ "แจ็กพ็อต" เข้าพอดี ซึ่งอาจเป็นเรื่องดวงมากกว่าฝีมือ หรืออาจมีผู้จัดการกองทุนคนใหม่ที่เก่งกาจเข้ามาบริหารในช่วงปีหลังสุดก็เป็นได้ อย่างไรก็ตาม โดยหลักทั่วไปแล้วนักลงทุนควรพยายามหากองทุนที่มีผลตอบแทนดีคงเส้นคงวา มากกว่าที่จะดีเลิศในบางปีแล้วก็แย่ในอีกหลาย ๆ ปี

แต่ที่แน่ ๆ ก็คือ ถ้าไม่ระวังให้ดี พอเห็นตัวเลข สามัญสำนึกก็หลอกเราได้เหมือนกัน