วันศุกร์ที่ 6 กรกฎาคม พ.ศ. 2561

มูลค่าหุ้นมีจริง และมีประโยชน์จริง (หรือเปล่า?)


ราคาหุ้น ที่ปรากฏบนกระดานซื้อขายเป็นสิ่งที่นักลงทุนทุกท่านรู้จักกันดีอยู่แล้ว เพราะมันจับต้องได้และส่งผลกระทบแบบจัง ๆ ต่อเงินที่เราลงทุนไป ในทางกลับกัน มูลค่าหุ้น เป็นตัวเลขลับแลที่อยู่ในมิติคู่ขนาน ซึ่งบางท่านอาจไม่เชื่อเสียด้วยซ้ำว่ามีอยู่จริง (เรามีคำอธิบายด้วยเหมือนกันว่า ทำไมบางครั้งจึงดูสมเหตุสมผลที่คนจะคิดว่ามูลค่าหุ้นไม่มีอยู่จริง) หรือต่อให้มีจริงก็ไม่คิดว่าจะหาและเอาไปใช้ประโยชน์ได้

ว่าแต่จริง ๆ แล้วมันเป็นอย่างไร?


มิติคู่ขนาน


โดยหลักแล้ว มูลค่าหุ้น ก็คือ ค่าของคุณประโยชน์ที่หุ้นมีต่อนักลงทุน ซึ่งมักจะวัดในรูปของจำนวนเงิน แม้ในความเป็นจริงอาจมีกรณีที่นักลงทุนคาดหวังคุณประโยชน์อื่น ๆ นอกเหนือไปจากประโยชน์ทางการเงินก็ได้

ตัวอย่างเช่น สมมติท่านเป็นนักธุรกิจใหญ่ที่มีหน้ามีตาในสังคมและมีทางเลือกในการลงทุนสองทาง ระหว่างการเข้าซื้อหุ้นบางส่วนของโรงแรมหรูและการซื้อหุ้นโรงงานผู้ผลิตรองเท้าแตะในสัดส่วนที่มีนัยสำคัญด้วยจำนวนเงิน 200 ล้านบาทเท่ากัน ท่านอาจมีความรู้สึกว่าการเป็นเจ้าของโรงแรมนั้นดู “โก้” และน่าภาคภูมิใจกว่า ถึงแม้ทั้งสองตัวเลือกจะให้ผลตอบแทนในแง่ตัวเงินไม่แตกต่างกันนัก แต่กล่าวได้ว่าหุ้นโรงแรมมีมูลค่า (ที่ไม่ใช่มูลค่าทางการเงิน) แฝงอยู่ อย่างน้อยก็จากมุมมองของท่าน

อย่างไรก็ดี สำหรับนักลงทุนทั่วไปที่หวังผลทางการเงิน (เช่น เงินปันผล และกำไรจากราคาขายต่อ) เป็นสำคัญ เราถือได้ว่ามูลค่าหุ้นอยู่ในรูปจำนวนเงินและ สามารถวัดได้จากกระแสเงินสดที่นักลงทุนจะได้รับจากการถือหุ้นต่อไปในอนาคต ไม่ว่าจะเป็นกระแสเงินสดที่ได้รับจริงอย่าง “เงินปันผล” หรือกระแสเงินสดที่มีสิทธิ์จะได้รับอย่าง “กระแสเงินสดอิสระ” ก็ตาม ในที่นี้เราจะไม่อธิบายรายละเอียด เพียงแต่ขอให้เข้าใจคร่าว ๆ ว่ามูลค่าหุ้นคืออะไร และหาได้จากอะไรเท่านั้น

การที่มูลค่าหุ้นอยู่ในรูปจำนวนเงิน ทำให้เราสามารถนำตัวเลขดังกล่าวไปเปรียบเทียบกับ ราคาหุ้น ซึ่งก็มีหน่วยเป็นจำนวนเงินเหมือนกัน โดยสามัญสำนึกของนักลงทุน ราคาหุ้นควรมีความสอดคล้องกับคุณประโยชน์ที่จะได้รับจากหุ้น (มูลค่าหุ้น) หรือถ้าพูดแบบไม่คิดมากก็คือ ราคาหุ้นควรเท่ากับมูลค่าหุ้น อย่างไรก็ตาม จากการที่มูลค่าหุ้นเป็นสิ่งที่ไม่สามารถจับต้องหรือสังเกตเห็นได้ง่าย (unobservable) แตกต่างจากราคาหุ้นที่สาธารณชนสามารถสังเกตเห็นได้โดยทั่วไป (observable) ทั้งสองสิ่งนี้จึงเหมือนอยู่ในมิติคู่ขนาน ทั้ง ๆ ที่เกี่ยวพันอยู่กับสิ่งเดียวกัน


มูลค่าไม่มีจริง...หรือ?


เมื่อมูลค่าหุ้นถูกนิยามด้วยกระแสเงินสดในอนาคต ซึ่งมีความไม่แน่นอน (ยกเว้นท่านจะหยั่งรู้อนาคตได้) ส่งผลให้มูลค่าหุ้นมีความไม่แน่นอนตามไปด้วย ด้วยเหตุนี้บางท่านจึงมีความคิดว่า มูลค่าหุ้นเป็นสิ่งที่วัดได้ยากหรืออาจวัดจริงไม่ได้เลย การวัดมูลค่าหุ้นควรถือเป็นความพยายามที่น่าจะสูญเปล่า และการเชื่อมโยงระหว่าง ราคา-มูลค่า ก็ควรเป็นเรื่องไร้สาระ

อย่างไรก็ตาม หากสมมติให้ท่านสามารถนั่งไทม์แมชชีนข้ามไปยังอนาคตในอีก 100 ปีข้างหน้าได้ และพบว่าบริษัท XYZ ซึ่งท่านสนใจอยู่นั้นได้ผ่านร้อนผ่านหนาว ผ่านความเจริญรุ่งเรืองและตกต่ำ จนกระทั่งปิดกิจการไปในปีที่ 80 เรียกว่า ท่านได้มีโอกาสเห็น “ทั้งหมด” ของวงจรชีวิตบริษัท ก่อนจะย้อนกลับมาที่เวลาปัจจุบัน

ในลักษณะเช่นนี้ท่านจะมีข้อมูลกระแสเงินสดทั้งหมดตลอดช่วงชีวิตของบริษัท และสามารถคิดลด (discount) เพื่อหามูลค่าหุ้นของบริษัทเทียบเท่าจำนวนเงินในปัจจุบันได้สบาย ๆ ซึ่งก็แปลว่า มูลค่าหุ้นนั้นมีอยู่จริง เพียงแต่เราจะวัดได้หรือไม่เท่านั้น

สำหรับปัญหานี้ เราจะสมมติว่ามีสินทรัพย์อยู่ตัวหนึ่งที่ให้ผลตอบแทนวันละ 100 บาท เป็นเวลา 5 วันติดต่อกัน จากนั้นสินทรัพย์ตัวนี้ก็หมดอายุไป คงจะเห็นได้ไม่ยากว่ามูลค่าของสินทรัพย์ตัวนี้ควรเท่ากับ 100 x 5 = 500 บาท (เนื่องจากระยะเวลาที่สั้นมาก เราจะไม่คิดเรื่องค่าของเงินตามเวลาเพื่อความง่าย)

ในอีกกรณีหนึ่ง หากสินทรัพย์ดังกล่าวให้ผลตอบแทนวันละ 100 บาท ใน 4 วันแรก ส่วนวันสุดท้ายจะเป็นวันที่ผลตอบแทนมีความไม่แน่นอน โดยมีโอกาส 50 เปอร์เซ็นต์ ที่จะให้ผลตอบแทน 90 บาท และมีโอกาส 50 เปอร์เซ็นต์ ที่จะให้ผลตอบแทน 110 บาท มูลค่าของสินทรัพย์จะเท่ากับมูลค่าของผลตอบแทนใน 4 วันแรก (100 x 4 = 400 บาท) บวกด้วยผลตอบแทนของวันสุดท้าย ซึ่งคำนวณค่าคาดหวัง (expectation) ตามหลักความน่าจะเป็น คือ (0.50 x 90) + (0.50 x 110) = 100 บาท

ดังนั้น มูลค่ารวมของสินทรัพย์จะเท่ากับ 400 + 100 = 500 บาท เท่ากับในตัวอย่างแรก

จะเห็นว่าเราสามารถคำนวณมูลค่าของสินทรัพย์ได้ง่าย ถ้ากระแสเงินสดมีความแน่นอน แต่ถึงกระแสเงินสดจะมีความไม่แน่นอน เราก็ยังสามารถคำนวณมูลค่าของสินทรัพย์ได้อยู่ดี แม้จะต้องทำงานยากขึ้นก็ตาม


ปริมาณความไม่แน่นอน


จากตัวอย่างที่สอง เราทราบ “ปริมาณ” ของความไม่แน่นอนจากโอกาส 50-50 ที่สินทรัพย์จะให้ผลตอบแทน 90 และ 110 บาทตามลำดับ ทำให้สามารถคำนวณมูลค่าของสินทรัพย์ได้ แต่อะไรจะเกิดขึ้นถ้าโอกาสของผลลัพธ์เป็น 80-20 แทนที่จะเป็น 50-50 ตามตัวอย่างข้างต้น และผลกระทบที่เกิดขึ้นต่อมูลค่าจะเป็นอย่างไร

ในกรณีใหม่ที่โอกาสเปลี่ยนเป็น 80-20 มูลค่าของสินทรัพย์จะเท่ากับมูลค่าของผลตอบแทนใน 4 วันแรก (400 บาท) บวกด้วยผลตอบแทนของวันสุดท้าย ซึ่งคำนวณค่าคาดหวังได้เท่ากับ (0.80 x 90) + (0.20 x 110) = 94 บาท

หากเปรียบเทียบกันแล้ว โอกาส 80-20 ถือว่ามีปริมาณความไม่แน่นอน น้อยกว่า โอกาส 50-50 เสียอีก (เนื่องจากมั่นใจได้ถึง 80 เปอร์เซ็นต์ ว่าผลลัพธ์จะออกมาเป็นผลตอบแทน 90 บาท) ทว่ามูลค่ากลับออกมาน้อยกว่า แสดงว่า ความไม่แน่นอน ไม่ ได้ส่งผลทางลบต่อมูลค่าเสมอไป แต่เราจะต้องดูด้วยว่า ความไม่แน่นอนที่มีอยู่นั้นให้ผลไปในทิศทางใด สมมติถ้ากลับตัวเลขเป็นโอกาส 20-80 แทน มูลค่าของสินทรัพย์จะกลายเป็น (0.20 x 90) + (0.80 x 110) = 106 บาท เพิ่มขึ้นจากเดิม เพราะว่าโอกาสมัน favour หรือสนับสนุนไปทางฝั่งผลตอบแทนสูง แม้ที่จริงปริมาณความไม่แน่นอนของโอกาส 80-20 และ 20-80 นั้นเท่ากัน เพียงแต่โหลดอยู่คนละฝั่งเท่านั้น

ปัจจัยสำคัญที่ทำให้การคำนวณมูลค่าหุ้นในทางปฏิบัติเกิดความคลาดเคลื่อน ได้แก่ ความไม่แน่นอนของปริมาณความไม่แน่นอน กล่าวคือ ท่านไม่แน่ใจว่า โอกาส ของผลลัพธ์แต่ละรูปแบบควรเป็นเท่าไรกันแน่ (เช่น 50-50, 60-40 หรืออะไรก็แล้วแต่)

ความคลาดเคลื่อนนี้ทำให้หลายคนขยับถอยหนีจากมูลค่าหุ้น เพราะคิดง่าย ๆ ว่าถึงหาออกมาก็ผิดอยู่วันยังค่ำ อย่างไรก็ตาม ความจริงแล้วท่านสามารถจัดการกับปัญหานี้ได้โดยพยายามประเมินทุกสิ่งทุกอย่างให้สอดคล้องกับความเป็นไปได้ให้มากที่สุด และคำนวณมูลค่าหุ้นออกมา จากนั้นก็รอซื้อเมื่อหุ้นมีราคาต่ำกว่ามูลค่าดังกล่าวมากเพียงพอ หรือเรียกว่ามี ส่วนต่างแห่งความปลอดภัย หรือ Margin of Safety (MoS) ในระดับที่มากพอสมควร ส่วนต่างนี้จะเป็นเหมือนเกราะคุ้มกัน หากว่าการคำนวณ "อย่างดีที่สุด" ของท่านมีข้อบกพร่อง

ทั้งนี้ นักลงทุนควรระวังไม่ให้เกิดการอนุรักษนิยมซ้ำซ้อน เช่น ประเมินมูลค่าหุ้นโดยใช้สมมติฐานที่อนุรักษนิยมมาก ๆ (ทำให้มูลค่าหุ้นออกมาต่ำเกินจริง) จากนั้นก็ยังใช้ MoS หรือส่วนต่างแห่งความปลอดภัยที่อนุรักษนิยมเข้าไปอีก เพราะจะทำให้จุดรอซื้อของนักลงทุนอยู่ต่ำมากจนอาจไม่มีประโยชน์ในการลงทุนจริง


ราคา-มูลค่า ต้องไปด้วยกันไหม?


แม้เราจะทราบแล้วว่ามูลค่าหุ้นเป็นสิ่งที่สามารถคำนวณออกมาให้ใกล้เคียงความเป็นจริงได้ แต่ปัญหาก็คือ เมื่อหามูลค่าหุ้นออกมาได้แล้ว ในระยะยาวราคาหุ้นจะวิ่งไปกับมูลค่าหุ้นจริงหรือไม่? (ส่วนในระยะสั้นก็ชัดเจนว่าราคาหุ้นมีการกระเพื่อมไปตามแรงซื้อขายระหว่างวัน ซึ่งสั้นเกินกว่าที่มูลค่าหุ้นตามปัจจัยพื้นฐานจะมีการเปลี่ยนแปลงอย่างมีนัยสำคัญ การเคลื่อนไหวของราคาหุ้นในระยะสั้นจึง ไม่ สัมพันธ์กับมูลค่าหุ้นอยู่แล้ว)

เพื่อตอบคำถามนี้ เราจะย้อนไปดูการตัดสินใจของผู้คนที่ส่งผลต่อราคาหุ้นในกรอบเวลาที่ไม่สั้นนัก เช่น ในระดับเดือนหรือไตรมาส เป็นต้น เมื่อกำหนดกรอบเวลาที่ยาวนานขึ้น ผู้เล่นที่มีส่วนในการกำหนดราคาหุ้นจะได้แก่ นักลงทุนแนวปัจจัยพื้นฐาน และนักเก็งกำไรที่ถือครองสถานะ (position traders) ซึ่งกลุ่มหลังนี้อาจเก็งกำไรไปตามแนวโน้ม หรือเก็งกำไรตามกรอบแนวรับ-แนวต้านก็ได้ อย่างไรก็ดี จะเห็นได้ว่าผู้เล่นที่ซื้อขายหุ้นโดยอิงกับมูลค่ามีเพียงกลุ่มแรก คือ นักลงทุนแนวปัจจัยพื้นฐานเท่านั้น

ในขณะที่ราคาหุ้นปรับตัวลดลงจนอยู่ในระดับต่ำ (เมื่อเทียบกับมูลค่าหุ้น) นักลงทุนแนวปัจจัยพื้นฐานจะเริ่มเข้าซื้อหุ้น และยิ่งระดับราคาต่ำลงมาก ปริมาณการซื้อก็ยิ่งมากขึ้น ซึ่งถ้าถามว่า “ซื้อจากใคร?” ก็น่าจะอนุมานได้ว่าซื้อจากบรรดานักเก็งกำไรที่ไม่อยากถือหุ้นเอาไว้ในช่วงเวลาดังกล่าวนั่นเอง ไม่ว่าจะเป็นนักเก็งกำไรมืออาชีพที่ยอมคัทลอสตามวินัย หรือนักเก็งกำไรมือสมัครเล่นที่ยอมขายเพราะหดหู่สิ้นหวังก็ตาม จึงกล่าวได้ว่า เมื่อราคาหุ้นต่ำกว่ามูลค่าอย่างมีนัยสำคัญ สัดส่วนผู้เล่นในตลาดจะเทมาทางนักลงทุนแนวปัจจัยพื้นฐานมากขึ้น

หากสถานการณ์เป็นไปในทางตรงข้าม คือ ราคาหุ้นปรับตัวสูงขึ้นจนเกินมูลค่า จะเริ่มเกิดแรงขายจากนักลงทุนแนวปัจจัยพื้นฐาน ทำให้สัดส่วนผู้เล่นในตลาดเทมาทางนักเก็งกำไร และยิ่งถ้าราคาหุ้นแพงโอเวอร์ นักลงทุนแนวปัจจัยพื้นฐานตัวจริงก็แทบจะหมดไปจากตลาด เมื่อแรงขายส่วนนี้หมดไป การซื้อขายหุ้น ณ ระดับราคาดังกล่าวก็กลายเป็นการเปลี่ยนมือระหว่างนักเก็งกำไรล้วน ๆ เราจึงสามารถเห็นราคาหุ้นพุ่งขึ้นอย่างบ้าคลั่งชนิดที่เรียกว่า “แพงแล้วก็ยังแพงได้อีก” อยู่บ่อยครั้ง

อาจกล่าวได้ว่า ตลาดหุ้นมีกลุ่มผู้เล่นจำนวนหนึ่งที่ซื้อขายอิงกับมูลค่าหุ้น โดยเป็นแรงซื้อเมื่อหุ้นถูกเกินไป และเป็นแรงขายเมื่อหุ้นแพงเกินไป ซึ่งทำให้ราคาหุ้นวิ่งล้อไปกับมูลค่าหุ้นในระยะยาว (ที่จริงคือ แกว่งตัวอยู่รอบ ๆ มูลค่าหุ้น) สังเกตว่าความสัมพันธ์ระหว่างราคาและมูลค่าหุ้นสามารถดำรงอยู่ได้ แม้จะมีคนจำนวนมากในตลาดที่ไม่สนใจเรื่องมูลค่าหุ้น และอันที่จริงถ้าทุกคนเคร่งครัดกับการซื้อขายอิงมูลค่าหุ้นไปเสียหมด ปริมาณการซื้อขายจริงคงแทบไม่มี เพราะจะไม่มีใครตั้งซื้อ ณ ราคาที่แพงกว่ามูลค่าหุ้น และไม่มีใครตั้งขาย ณ ราคาที่ต่ำกว่ามูลค่า

สภาพแวดล้อมที่เหมาะสมจึงเกิดขึ้นเมื่อส่วนผสมของนักลงทุนแต่ละกลุ่มอยู่ในระดับพอดี ๆ ซึ่งนั่นก็แปลว่า "คุณภาพ" ของหุ้นต้องเอื้อต่อผู้เล่นทุกกลุ่มด้วย หากเป็นหุ้นที่มีพื้นฐานดีพอสมควร เช่น รายได้และกำไรมีการเติบโต หนี้สินไม่มากเกินไป กระแสเงินสดใช้ได้ ฯลฯ สัดส่วนโดยเฉลี่ยของนักลงทุนที่ซื้อขายอิงกับมูลค่าหุ้นก็จะมากขึ้น และในทางกลับกัน หากเป็นหุ้นที่มีพื้นฐานแย่ สัดส่วนโดยเฉลี่ยของนักลงทุนกลุ่มนี้ก็จะน้อยหรือแทบไม่มีเลย (ความจริงนักลงทุนเน้นมูลค่าประเภท "ฮาร์ดคอร์" ที่กล้าซื้อหุ้นห่วยแตกราคาแบกับดิน ก็มีอยู่เหมือนกัน แต่ถือเป็นคนกลุ่มน้อยของนักลงทุนแนวปัจจัยพื้นฐาน)

สรุปก็คือ ความสัมพันธ์ระหว่างราคา-มูลค่าหุ้น ขึ้นอยู่กับช่วงเวลาและคุณภาพของหุ้น

หากเป็นช่วงที่ตลาดหดหู่มาก ๆ นักลงทุนแนวปัจจัยพื้นฐานอาจซื้อจนเงินหมด ราคาหุ้นก็สามารถร่วงแบบไม่มีหูรูด หรือถ้าเป็นช่วงที่ตลาดคึกคักสุดขีด นักลงทุนแนวปัจจัยพื้นฐานอาจขายจนหุ้นหมด ราคาหุ้นก็สามารถพุ่งขึ้นเกินมูลค่าโดยไม่มีใครขัดคอ และที่สำคัญ คือ ถ้าเป็น หุ้นปั่น ซึ่งส่วนใหญ่ก็จะไม่มีพื้นฐานรองรับอยู่แล้ว ผู้เล่นส่วนใหญ่ในตลาดก็จะซัดกันโดยไม่มีแรงซื้อ-แรงขายที่อิงกับมูลค่าหุ้นมาเป็นตัวเบรกหรือเป็นตัวรองรับ ราคาหุ้นก็จะวิ่งขึ้นหรือลงได้ตามจินตนาการ และแทบไม่เกี่ยวกับมูลค่าหุ้น ...ด้วยประการฉะนี้

ดังนั้น มูลค่าหุ้นจะมีประโยชน์ ต้องดูด้วยว่าเอาไปใช้ที่ไหนและเมื่อไหร่ เพราะท้ายที่สุดในทางปฏิบัติ เราก็ต้องรับรู้กำไรทั้งหมดออกมาในมิติของ "จำนวนเงิน"

วันศุกร์ที่ 4 พฤษภาคม พ.ศ. 2561

สูตร (ไม่) สำเร็จ


นักลงทุนจำนวนไม่น้อยมีแนวโน้มที่จะแสวงหา "สูตรการลงทุน" โดยเฉพาะสูตรที่ดูชัดเจน สมเหตุสมผล และสามารถนำไปใช้ได้ทันที อย่างไรก็ตาม สูตรที่ชัดเจนเหล่านี้ บางครั้งกลับทำให้นักลงทุนเกิดความสับสน และสิ่งที่ดูเหมือน สูตรสำเร็จ ก็กลายเป็น สูตรไม่สำเร็จ ไป

เพื่อให้เห็นภาพ ในที่นี้เราจะแสดงตัวอย่างสูตรสำเร็จเล็ก ๆ น้อย ๆ ที่หลายท่านอาจเคยได้ยินมาแล้ว รวมทั้งผลที่เกิดขึ้นเมื่อเรานำมาใช้ลงทุน ก่อนจะปิดท้ายด้วยข้อคิดเสริมความรอบคอบให้กับทุกคน


บริษัทดี-หนี้น้อย-อัตราผลตอบแทนสูง


หลายท่านอาจเคยได้ยินคำแนะนำที่บอกว่า ให้เลือกลงทุนในบริษัทที่มีธุรกิจเรียบง่าย มีสินค้าและบริการเป็นที่ต้องการของผู้คนอยู่เสมอ มีฐานะการเงินแข็งแกร่ง และให้ผลตอบแทนที่ดีต่อผู้ถือหุ้น

บ่อยครั้งที่เราได้ยินสูตรหรือข้อบ่งชี้หุ้นทำนองนี้ เช่น บริษัทควรมีหนี้สิน (Debt) น้อย เมื่อเทียบกับส่วนของผู้ถือหุ้น (Equity) สังเกตจากค่า D/E ที่ไม่เกิน 1 เท่า หรือบริษัทควรให้ผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ไม่น้อยกว่า 15 เปอร์เซ็นต์ อย่างนี้เป็นต้น

อย่างไรก็ดี ในเวลาที่ลงทุนจริง ท่านกลับพบว่าหุ้นทำนองนี้ไม่ได้ให้ผลตอบแทนที่ดีนัก สังเกตจากข้อมูลของ “บริษัทสมมติ” ตามภาพ ซึ่งเป็นบริษัทผู้ผลิตเครื่องปรุงรสอาหารที่มีธุรกิจมั่นคง ไม่ซับซ้อน และมีหนี้สินน้อยมาก ดังที่เห็นจากกรอบสีน้ำเงิน ขณะเดียวกันก็มี ROE ค่อนข้างคงเส้นคงวาประมาณ 15 - 17 เปอร์เซ็นต์ ตามกรอบเหลี่ยมสีม่วง


ปัญหาอยู่ที่กรอบสีแดง ซึ่งท่านจะพบว่า รายได้และกำไรของบริษัทแทบไม่มีการเติบโต และสิ่งนี้ก็สะท้อนให้เห็นผ่านราคาหุ้นในกรอบเหลี่ยมสีเขียวที่อยู่ล่างสุด เท่ากับว่าสิ่งเดียวที่ท่านสามารถคาดหวังจากหุ้นตัวนี้ ได้แก่ เงินปันผลราว 5 เปอร์เซ็นต์ต่อปี แต่เมื่อบวกลบกับราคาหุ้นที่กระเดียดไปในทางลดลง ก็เป็นที่เข้าใจได้ไม่ยากว่า ผลตอบแทนที่รวมทุกสิ่งทุกอย่างแล้วตลอดการถือหุ้นยาวนาน 3-4 ปี น่าจะน้อยกว่านั้น


ผิดพลาดตรงไหน?


หากคำนวณอย่างคร่าว ๆ ผู้ถือหุ้นตัวนี้ได้รับ เงินปันผล ราวปีละ 5 เปอร์เซ็นต์ หักด้วยผลขาดทุนจาก ส่วนต่างราคาหุ้น เฉลี่ยปีละ 3 เปอร์เซ็นต์ เท่ากับได้รับผลตอบแทนรวมประมาณ 2 เปอร์เซ็นต์ต่อปี สำหรับการลงทุนหุ้นในระยะเวลา 3-4 ปี ซึ่งอาจถือเป็นการลงทุนระยะกลางได้สำหรับหลาย ๆ คน ผลตอบแทนในระดับนี้ควรถือว่าน้อยเกินไป เมื่อเทียบกับความเสี่ยงของนักลงทุน

ถึงตรงนี้หลายท่านอาจเริ่มมองหาข้อผิดพลาดของสูตรการลงทุน ก็ในเมื่อตัวบริษัทดูโอเค แม้จะไม่หวือหวามาก แต่ก็ไม่น่าจะให้ผลตอบแทนต่ำขนาดนี้ แล้วความผิดพลาดอยู่ตรงไหน?

บังเอิญเหลือเกินว่าความผิดพลาดไม่ได้อยู่ที่ สูตรลงทุน หากแต่เป็น ตัวนักลงทุน เองต่างหากที่เข้าใจไม่รอบด้าน เพราะการบอกว่า บริษัทที่มี D/E ไม่เกิน 1 เท่า "ถือว่าดี" หมายถึงว่า ถ้าเทียบเฉพาะประเด็นนี้ ถือว่าดี... แต่ไม่นับประเด็นอื่นนะ ในภาษาอังกฤษใช้คำว่า "other things being equal" หรือ เมื่อสิ่งอื่น ๆ เท่ากันหมด ซึ่งตรงนี้เป็นเงื่อนไขที่กำกับไว้

สำหรับท่านที่สงสัยว่า “สิ่งอื่น” ที่ว่านั้นมีอะไรบ้าง ขอให้พิจารณาแผนภาพต่อไปนี้


ในการวิเคราะห์อัตราส่วนทางการเงิน นักลงทุนจำเป็นต้องพิจารณาบริษัทที่ลงทุนโดยแบ่งออกเป็น 4 ประเด็นกว้าง ๆ ตามแผนภาพ สังเกตว่าอัตราส่วน D/E และ ROE เป็นตัวเลขที่อธิบาย โครงสร้างทางการเงิน เป็นหลัก เช่น บริษัทใช้เงินทุนจากเจ้าหนี้หรือจากเจ้าของมากกว่ากัน (ดู D/E), เงินทุนของเจ้าของแปรเปลี่ยนเป็นกำไรได้มากหรือน้อย (ดู ROE) เป็นต้น

ดังนั้น เมื่อนักลงทุนใช้สูตรการลงทุนที่ดูตัวเลขสองตัวนี้ ก็จะเห็นแต่เพียงจุดเด่นของตัวกิจการ คือ ความแข็งแกร่งในแง่โครงสร้างเงินทุน และประสิทธิภาพในการใช้เงินทุนจากผู้ถือหุ้น โดยละเลยแง่มุมอื่น ๆ เช่น ประสิทธิภาพการดำเนินงาน หรือสภาพคล่องของกิจการ เป็นต้น จึงกล่าวได้ว่าสูตรการลงทุนไม่มีอะไรผิดพลาด เพียงแต่นักลงทุนจะต้องมองภาพรวมและทำความเข้าใจ ไม่ใช่ท่องจำหลักง่าย ๆ แล้วจะทำตามได้ทันที


บริษัทที่ดี vs การลงทุนที่ดี


นอกเหนือจากการทำความเข้าใจและวิเคราะห์บริษัทแล้ว นักลงทุนต้องไม่ลืมประเมินด้วยว่า “ราคาหุ้น” ของบริษัทนั้น ๆ แพงเกินไปหรือไม่ เมื่อเทียบกับคุณลักษณะของตัวกิจการ ไม่ว่าการซื้อหุ้นชั้นยอดในราคาแพงลิบลิ่ว หรือการซื้อหุ้นธรรมดาในราคาที่แพงเกินศักยภาพ ล้วนสามารถทำให้ท่านขาดทุนหรือได้ผลตอบแทนไม่มากเท่าที่ควร

บริษัทสมมติของเรานั้นประเมินได้ไม่ยากว่าเป็นกิจการที่ไม่ถึงกับโดดเด่น และถ้าการดำเนินธุรกิจยังเป็นไปเช่นเดิม รายได้และกำไรของบริษัทก็คงไม่เติบโตเท่าไรนัก ผลตอบแทนที่นักลงทุนคาดหวังได้ส่วนใหญ่ก็จะเป็นเงินปันผล มากกว่าจะไปหวังให้ราคาหุ้นวิ่งแรง ๆ อย่างไรก็ตาม เมื่อพิจารณาค่าสถิติสำคัญของบริษัทตัวอย่าง เรากลับเห็นว่าหุ้นของบริษัทนี้มีการซื้อขายกันที่ P/E ค่อนข้างสูง คือ ประมาณ 20 กว่าเท่า


บริษัทที่อิ่มตัวในลักษณะเดียวกัน โดยมากมักซื้อขายกันที่ P/E ต่ำ เช่น 10 - 12 เท่า เพราะฉะนั้น เมื่อเห็นนักลงทุนยินดีซื้อหุ้นตัวนี้ที่ P/E กว่า 20 เท่า ก็แสดงว่านักลงทุนเหล่านั้นค่อนข้างจะ “มักน้อย” (เนื่องจากการซื้อหุ้นที่ราคาสูง หมายถึง การยอมรับผลตอบแทนต่ำ) ปัญหาก็คือ เราควรจะมักน้อยตามพวกเขาไปด้วยหรือไม่ ...หรือเราควรมองหาการลงทุนอื่นที่ให้ผลตอบแทนสมน้ำสมเนื้อมากขึ้น

หลุมพรางอย่างหนึ่งของบริษัทที่ดูดี คือ มันอาจเป็นการลงทุนที่ไม่ดีก็ได้


P/E ระดับนี้แพงเกินไปหรือไม่


เพื่อตรวจสอบในเบื้องต้นว่าราคาหุ้นที่ซื้อขายกันอยู่สมเหตุสมผลหรือไม่ นักลงทุนอาจเช็คค่า P/E ที่เหมาะสมจากสูตรต่อไปนี้ (ไม่ต้องห่วง ผมจะแทนค่าทั้งหมดให้ และเล่าเฉพาะผลลัพธ์ให้ฟัง)


เนื่องจากบริษัทนี้นำกำไรสุทธิมาจ่ายเงินปันผลทั้งหมด (อัตราการจ่ายเงินปันผล d = 100%) ทำให้คาดการณ์ได้ว่าการเติบโตในระยะยาวน่าจะเป็นศูนย์ (g = 0) ภายใต้อัตราคิดลด หรือ r ที่เหมาะสมกับกิจการ สมมติใช้ r = 9%

หากเป็นไปตามสมมติฐานและทฤษฎีการเงิน ค่า P/E ที่เหมาะสมจะเท่ากับ 1.00 / (0.09 – 0.00) = 11.1 เท่า ซึ่งแปลว่า ปัจจุบันตลาดซื้อขายหุ้นแพงเกินกว่ามูลค่าในทางทฤษฎีไปมาก และบางทีสิ่งนี้อาจอธิบายได้ว่า เหตุใดผลตอบแทนของนักลงทุนในช่วง 3-4 ปีมานี้ ถึงได้ต่ำนัก

คำอธิบายดังกล่าวอาจทำให้บางท่านสงสัยว่า ค่า ROE ของบริษัทออกจะสูง (ราว 15 - 17 เปอร์เซ็นต์) แล้วเหตุใดผลตอบแทนของนักลงทุนจึงต่ำได้ ข้อสงสัยนี้จะหมดไปหากเราตระหนักได้ว่า ROE หรือ อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น เป็นการเทียบกำไรสุทธิของบริษัท กับ ส่วนของผู้ถือหุ้น ซึ่งเป็นตัวเลขทางบัญชี

การที่นักลงทุนซื้อหุ้นในตลาดโดยจ่ายเงินสูงกว่ามูลค่าทางบัญชีดังกล่าว (สังเกตจากค่า P/BV ประมาณ 3.6 - 3.9 เท่า) ทำให้ผลตอบแทนที่ได้ต่ำกว่า ROE เช่น ถ้าบริษัทมี ROE  15 เปอร์เซ็นต์ แต่เราซื้อหุ้นที่ P/BV  3.6 เท่า ผลตอบแทนที่ได้จริงจะกลายเป็น 15 / 3.6 = 4.2 เปอร์เซ็นต์ เท่านั้น

สรุปเรื่องนี้ คือ

  1) สูตรสำเร็จสั้น ๆ ง่าย ๆ มักบอกเพียงแง่มุมใดแง่มุมหนึ่งของบริษัท ซึ่งไม่ครบถ้วน และ

  2) นอกจากการทำความเข้าใจบริษัทในแง่มุมต่าง ๆ แล้ว นักลงทุนยังต้องระมัดระวัง “ราคา” ที่จะเข้าซื้อหุ้นด้วย

วันพุธที่ 21 มีนาคม พ.ศ. 2561

ปัญหาของพอร์ตหุ้นน้อยตัว


สไตล์การลงทุนของแต่ละคนล้วนมีความแตกต่างกันในมิติต่าง ๆ แต่ถ้าใช้ “จำนวนตัวหุ้น” ในพอร์ตมาเป็นเกณฑ์แบ่ง เราจะพบว่ามีนักลงทุนจำนวนหนึ่งที่นิยมลงทุนกับ หุ้นน้อยตัว โดยในแต่ละช่วงเวลา พอร์ตของพวกเขาอาจมีหุ้นแค่ 2-3 ตัว ซึ่งตรงข้ามกับนักลงทุนอีกกลุ่มหนึ่งที่ชอบลงทุนกับ หุ้นมากตัว และมักถือครองหุ้นเอาไว้มากมาย เช่น 20 ตัว หรือมากกว่านั้น

ในที่นี้ เราจะเน้นไปที่ปัญหาจากการสร้างพอร์ตหุ้นน้อยตัวในมิติต่าง ๆ และหลายเรื่องก็เป็นสิ่งที่ไม่ค่อยมีใครพูดถึงกัน


ข้อดี vs ข้อด้อย


ในวิชาการเงินทั่วไป ตำรามักสอนให้เรา “กระจายการลงทุน” หรือ diversify โดยให้แง่คิดเปรียบเทียบกับการเอาไข่ใส่ไว้ในตะกร้าหลาย ๆ ใบ เพื่อให้แน่ใจว่าเราจะไม่หมดเนื้อหมดตัว หากเกิดเหตุไม่คาดฝัน อย่างไรก็ตาม แนวคิดที่เริ่มเป็นที่ยอมรับในระยะหลัง คือ การลงทุนแบบมุ่งเน้นในหุ้นน้อยตัว เหมือนการใส่ไข่ไว้ในตะกร้าใบเดียวแล้วคอยเฝ้าดูแลมันให้ดีที่สุด ซึ่งเป็นแนวทางที่ วอร์เรน บัฟเฟตต์ มหาเศรษฐีนักลงทุนทำให้ดูเป็นแบบอย่าง จนนักลงทุนแบบเน้นคุณค่ารุ่นใหม่ ๆ แทบจะหันเหไปในแนวทางนี้กันหมดแล้ว

ข้อดีที่ชัดเจนของการลงทุนแบบมุ่งเน้น ได้แก่ ผลตอบแทนที่สูงกว่า (ถ้าเลือกหุ้นถูกตัว), ความได้เปรียบในการศึกษาตัวหุ้น, ความง่ายในการติดตาม และการได้เห็นผลตอบแทนที่เป็นน้ำเป็นเนื้อ

พอร์ตหุ้นน้อยตัวอาจดูดีและน่าตื่นเต้นเวลาที่ความสำเร็จมาถึง อย่างไรก็ตาม เราจำเป็นต้องชะโงกดูอีกด้านหนึ่งของเหรียญด้วย จึงจะนับเป็นนักลงทุนที่มีความรอบคอบและเป็นมืออาชีพ นักลงทุนจำนวนไม่น้อยมีความสามารถไม่เพียงพอที่จะคัดสรรหุ้นชั้นยอด และซื้อในราคาที่ได้เปรียบ แต่ถึงกระนั้น ต่อให้มีความสามารถมากพอ พวกเขาก็ยังคงต้องพบเจอกับปัญหาพื้นฐานของเรื่องนี้อยู่ดี

ปัญหาพื้นฐานของพอร์ตหุ้นน้อยตัว ได้แก่ ผลตอบแทนที่ผันผวนมากเป็นพิเศษ, ความเปราะบางต่อความผิดพลาด, ปัญหาด้านจิตวิทยา และปัญหาด้านการบริหารเงินทุน


ผลตอบแทน


เมื่อผลตอบแทนของหุ้นไม่กี่ตัวสามารถ “บงการ” ผลตอบแทนของพอร์ตหุ้นแทบทั้งหมดได้ สิ่งที่นักลงทุนจะได้เห็น คือ พอร์ตหุ้นที่เหวี่ยงไปมาราวกับเรือที่อยู่กลางพายุ หากราคาหุ้น 2 ตัว จากทั้งหมด 3 ตัวที่ท่านถืออยู่กำลัง “ดิ่ง” โดยมากแล้วพอร์ตรวมของท่านก็กำลังดิ่งลงเหวอยู่ด้วยเหมือนกัน ในทางกลับกัน หากหุ้น 2 ตัว จากทั้งหมด 3 ตัวกำลังถูก “แจ็กพอต” มีราคาพุ่งขึ้นราวกับจุดพลุ เย็นวันนั้นท่านอาจจะอยากกลับบ้านไปจัดงานปาร์ตี้

ในอีกด้านหนึ่ง นักลงทุนที่ถือครองหุ้นมากตัวอาจเห็นหุ้นบางตัวมีราคาพุ่งขึ้น ทำให้พอร์ตโดยรวมของพวกเขาขยับขึ้นไปช้า ๆ และบางวันมีหุ้นราคาดิ่งลง ทำให้พอร์ตรวมขยับลงมานิดหน่อย โดยหลักแล้วพวกเขาน่าจะมีความสงบในจิตใจมากเกินกว่าจะไปนั่งซึมเศร้าหรือจัดปาร์ตี้สลับกันวันเว้นวัน

อีกประเด็นหนึ่งที่ท่านอาจนึกไม่ถึง คือ การถือครองหุ้นน้อยตัวอาจทำให้ท่านเจอ “แจ็กพอตใหญ่” หรือไม่ก็ชวดไปทั้งหมด แต่การถือครองหุ้นมากตัวจะทำให้ท่านเจอ “แจ็กพอตเล็ก” แต่เจอบ่อย ๆ ซึ่งนี่ก็เป็นเรื่องที่น่าชั่งใจอยู่ว่าแบบไหนจะดีกว่ากัน


ความผิดพลาด


ความผิดพลาดเป็นสิ่งที่เกิดขึ้นกับการลงทุนทุกรูปแบบได้เหมือนกัน ทว่า “ผลกระทบ” อาจแตกต่าง

ทั้งนี้ ขอให้เข้าใจแยกกันระหว่าง การเกิดขึ้น (occurrance) กับ ผลกระทบ (impact) ที่ตามมา ในกรณีของพอร์ตหุ้นน้อยตัว ความผิดพลาดที่เกิดขึ้นกับหุ้นตัวใดตัวหนึ่ง เช่น การวิเคราะห์แนวโน้มธุรกิจผิดพลาด, การซื้อหุ้นในราคาที่แพงเกินไป, การทุจริตของผู้บริหาร ฯลฯ อาจส่งผลต่อพอร์ตโดยรวมอย่างหนัก สมมติว่าท่านมีหุ้นในพอร์ตเพียง 2 ตัว คิดเป็นมูลค่าการลงทุนเท่า ๆ กัน ต่อมาเกิดขาดทุนจากหุ้นตัวใดตัวหนึ่ง 40 เปอร์เซ็นต์ ส่วนอีกตัวหนึ่งที่เหลือเพียงเท่าทุน ผลขาดทุนโดยรวมจะอยู่ที่ (-40% x 0.50) + (0% x 0.50) = -20%

ในทำนองเดียวกัน หากท่านมีหุ้นในพอร์ต 8 ตัว และมีอยู่ตัวหนึ่งขาดทุน 40 เปอร์เซ็นต์ ส่วนตัวอื่น ๆ ที่เหลือเท่าทุน ผลขาดทุนโดยรวมจะเท่ากับ (-40% x 0.125) + (0% x 0.875) = -5% เท่านั้น สังเกตว่าผลกระทบที่เกิดขึ้นในระดับพอร์ตมีความแตกต่างกันมาก

หรือท่านอาจจะคิดในอีกแง่หนึ่ง คือ ถ้าจะให้พอร์ตขาดทุนในระดับเดียวกับกรณีพอร์ตหุ้นสองตัว ท่านจะต้องทำผิดพลาดกับหุ้นถึง 4 ตัว (จากทั้งหมด 8 ตัว) โดยแต่ละตัวขาดทุน 40 เปอร์เซ็นต์ ส่วนตัวอื่น ๆ ที่เหลือเท่าทุน ซึ่งในทางสถิติเหตุการณ์เช่นนี้มีโอกาสเกิดขึ้นน้อยกว่ากันมาก เพราะฉะนั้น การสร้างพอร์ตหุ้นที่ไม่น้อยตัวจนเกินไปก็จะเป็นภูมิคุ้มกันสำหรับนักลงทุนได้อย่างหนึ่ง


ปัญหาด้านจิตวิทยา


นักลงทุนอาจไม่รู้ตัวว่า ในทุกครั้งที่เราทำผิดพลาด บางสิ่งบางอย่างจะถูกเขียนเข้าไปในใจของเรา แต่สิ่งที่เขียนนั้นจะตัวโตหรือตัวเล็กแค่ไหน ขึ้นอยู่กับ “ผลกระทบ” ที่เกิดขึ้น

หากย้อนไปถึงสภาวะจิตใจของผู้ที่ถือหุ้นน้อยตัว โดยมากแล้วพวกเขามักมีความมั่นใจในระดับที่สูงกว่านักลงทุนคนอื่น ๆ (ถ้าไม่มั่นใจคงไม่กล้าถือหุ้น 1-2 ตัวเต็มพอร์ตหรอกกระมัง?) แต่ดังที่กล่าวมาแล้วว่า การถือหุ้นน้อยตัวทำให้ท่านมีโอกาสได้รับผลกระทบจากความผิดพลาดสูงขึ้น และเมื่อได้เจอประสบการณ์ผิดพลาดแบบแรง ๆ สภาพจิตใจก็จะเปลี่ยนจากความมั่นใจไปเป็นความลังเล ในทางกลับกัน หากเริ่มต้นด้วยความมั่นใจ ถือหุ้นเพียงหนึ่งหรือสองตัว แล้วปรากฏว่าผลลัพธ์ก็ออกมาดีด้วย ความมั่นใจก็พุ่งทะยาน (overconfident) จนอาจกลายเป็นความประมาท และเริ่มรู้สึกว่าการลงทุนเหมือนกับการเดิมพันชีวิต ซึ่งถ้ามาเส้นทางนี้ โดยมากก็จะ “เจ๊ง” ณ จุดที่มีความมั่นใจสูงเสียดฟ้าพอดี ประสบการณ์ความผิดพลาดก็จะยิ่งหนักหนาสาหัสและเหลือไว้เพียงความเข็ดขยาดในระดับที่จำฝังใจ เหมือนกับนักเล่นหุ้นสมัยวิกฤติต้มยำกุ้ง

ในฐานะของนักลงทุน สภาพจิตใจที่มีความเหมาะสมมากที่สุด คือ ความมั่นใจในระดับพอดี ๆ รู้ว่าตัวเองรู้ (หรือไม่รู้) อะไร และมีแผนรองรับเหตุการณ์ต่าง ๆ ไว้บ้าง หากต้องการถือหุ้นน้อยตัวก็ต้องตระหนักถึงกับดักทางจิตวิทยาเหล่านี้เอาไว้ด้วย


ปัญหาด้านการบริหารเงินทุน


ความเสี่ยงอย่างหนึ่งที่นักการเงินพูดถึง แต่นักลงทุนมักไม่ได้ใส่ใจ คือ ความเสี่ยงในการลงทุนซ้ำ (reinvestment risk) ซึ่งแน่นอนว่านักลงทุนหุ้นย่อมต้องพบเจอกับสิ่งนี้ ไม่ว่าเขาจะถือหุ้นมากตัวหรือน้อยตัว

อย่างไรก็ดี ในพอร์ตหุ้นน้อยตัว สัดส่วนของหุ้นแต่ละตัวย่อมอยู่ในระดับที่สูงมาก เมื่อเทียบกับขนาดพอร์ต สมมติว่าหุ้นในพอร์ตของท่านมี 2 ตัว แต่ละตัวคิดเป็นมูลค่าการลงทุน 3 ล้านบาทเท่า ๆ กัน สัดส่วนหุ้นแต่ละตัวจะเท่ากับ 50 เปอร์เซ็นต์ของพอร์ต ทีนี้ปัญหาก็จะเกิดขึ้นเมื่อหุ้นเต็มหรือเกินมูลค่า และต้องการขายทำกำไร ท่านจะทำอย่างไรกับเงิน 3 ล้านบาทที่ได้จากการขายหุ้น? การตัดสินใจ “หาที่ลง” ให้กับเงิน 3 ล้านบาท ซึ่งคิดเป็นครึ่งหนึ่งของความมั่งคั่ง น่าจะสร้างความลำบากใจให้ท่านได้พอสมควร โดยเฉพาะเมื่อท่านเลือกถือหุ้นเพียงครั้งละสองตัว การเปลี่ยนตัวหุ้นควรถือเป็นเรื่องใหญ่ที่ต้องคิดให้มาก บางทีในเวลานั้น ๆ ท่านอาจไม่สามารถหาหุ้นที่ดีพอจะใส่เงินจำนวนดังกล่าวลงไปก็เป็นได้

ในทางตรงข้าม หากท่านมีหุ้นในพอร์ต 6 ตัว ตัวละ 1 ล้านบาท หุ้นแต่ละตัวจะคิดเป็นเศษหนึ่งส่วนหก หรือประมาณ 16-17% ของพอร์ต การเปลี่ยนตัวหุ้นอาจไม่ทำให้ท่านต้องวิตกกังวลมากมายนัก นอกจากนั้น ว่ากันตามจริงถ้าท่านมีปัญญาหาหุ้นมาแล้ว 6 ตัว การหาเพิ่มอีกสักตัว เพื่อรองรับเม็ดเงินจากการขายหุ้น ก็ไม่น่าจะเป็นเรื่องที่เกินกำลัง


ถือหุ้นน้อยตัว... ทำไม?


บางทีนี่อาจเป็นคำถามที่น่ากวนใจ แต่ถ้าท่านลองตอบตัวเองอย่างจริงจัง บางทีท่านอาจรู้จักตัวเองมากขึ้นอย่างที่ไม่คาดคิดก็ได้

ท่านถือหุ้นน้อยตัว เพราะเป็นคนวิเคราะห์หุ้นเก่ง และต้องการ “มุ่งเน้น” ลงทุนในหุ้นชั้นยอดเท่านั้นหรือไม่?

ท่านถือหุ้นน้อยตัว เพราะเห็นว่าพอร์ตยังมีขนาดเล็ก จึงไม่ต้องการกระจายลงทุนเป็นเบี้ยหัวแตกหรือไม่?

ท่านถือหุ้นน้อยตัว เพราะได้ชื่อหุ้นจากกูรูมาแค่นั้น ครั้นจะหาหุ้นเพิ่มเองก็ทำไม่เป็นหรือไม่?

ท่านถือหุ้นน้อยตัว เพราะทราบมาว่าเซียนหุ้นมักลงทุนแบบมุ่งเน้น จึงพยายามทำอย่างเขาบ้างหรือไม่?

หรือ ท่านถือหุ้นน้อยตัว ที่จริงแล้วเพราะมันเป็นการเก็งกำไร ซึ่งต้องการความคล่องตัว เข้าเร็วออกเร็ว?

หากตอบตัวเองอย่างซื่อสัตย์ตรงไปตรงมา ถึงตรงนี้ท่านน่าจะตระหนักมากขึ้นว่า ที่จริงแล้วการสร้างพอร์ตหุ้นน้อยตัวมีความเหมาะสมกับตัวท่านมากน้อยเพียงใด บทความนี้ ไม่ได้ ต้องการให้ท่านกลัวหรือหลีกหนีจากการลงทุนหุ้นน้อยตัว เพราะในโลกนี้ก็มีผู้ที่เหมาะกับการลงทุนในรูปแบบดังกล่าวอยู่เหมือนกัน เพียงแต่ต้องคิดให้ดีว่าท่านเป็นหนึ่งในนั้นหรือไม่

และทั้งหมดนี้ก็เพื่อตัวของท่านเอง

วันพุธที่ 20 ธันวาคม พ.ศ. 2560

เบื้องหลังของการผ่อน 0% 10 เดือน


โดยส่วนตัวแล้ว ผมเป็นคนประเภทที่ซื้อของแล้ว “ไม่ผ่อน” แต่จะจ่ายไปเลยเต็มก้อน (ไม่ว่าจ่ายเงินสดตรงนั้น หรือจ่ายเต็มยอดเมื่อบัตรเครดิตเรียกเก็บ) อย่างไรก็ตาม มีญาติมิตรรอบตัวมากมายที่นิยมโปรโมชั่นบัตรเครดิตประเภทผ่อน 0% 10 เดือน เคยมีบางคนบอกประมาณว่า “ช่วงนี้รายจ่ายรัดตัวมาก ถ้าไม่ได้ผ่อนพวก 0% นี่คงจะแย่” คำพูดดังกล่าวสะกิดใจผมอยู่ไม่น้อย บางทีมันอาจจะจริงอย่างที่เขาว่า หรือบางทีมันอาจไม่ช่วยอะไรเลย แล้วอะไรคือสิ่งที่ถูกต้องกันแน่?

หลังจากคิดถึงเรื่องนี้อยู่เป็นระยะ คำตอบที่ชัดเจนก็ค่อย ๆ โผล่ออกมา


win-win-win solution?


ในการซื้อสินค้าทั่วไป สมมติว่าซื้อเครื่องซักผ้า 30,000 บาท โดยลูกค้าจ่ายด้วยบัตรเครดิตธนาคาร ฝ่าย ร้านค้า จะได้รับเงินค่าสินค้าทั้งก้อนจากสถาบันการเงิน ส่วน ลูกค้า ก็จะได้รับสินค้าไปใช้ทันที จากนั้นเมื่อครบรอบบัญชี แบงก์ หรือสถาบันการเงินผู้ออกบัตรจึงค่อยเรียกเก็บเงินจากลูกค้าเต็มจำนวน

จะเห็นว่าในกิจกรรมดังกล่าว แบงก์ต้องเป็นฝ่ายออกเงินให้ก่อนเหมือนการปล่อยสินเชื่อระยะสั้น ซึ่งถ้าลูกค้าสามารถจ่ายเงินได้เต็มจำนวนตามกำหนดที่เรียกเก็บ แบงก์ก็ไม่ได้รับดอกเบี้ยจากลูกค้า (แต่ยังมีรายได้ส่วนแบ่งจากร้านค้า)

ในอีกทางหนึ่ง หากลูกค้าเลือกผ่อน 0% ยาว 10 เดือน แม้จะมีการรูดบัตรตามจำนวนเงินค่าสินค้า แต่สิ่งที่แตกต่าง คือ เมื่อถึงครบรอบบัญชี แบงก์จะเรียกเก็บเงินจากลูกค้าเพียง 1 ใน 10 ของยอดที่รูดซื้อสินค้า (เช่น 3,000 บาท ในกรณีเครื่องซักผ้าข้างต้น) แต่เรียกเก็บไปแบบนี้เป็นเวลา 10 เดือน หากลูกค้าสามารถจ่ายได้เต็มจำนวนที่เรียกเก็บในแต่ละเดือนนี้ ก็จะไม่ต้องจ่ายดอกเบี้ย นี่จึงเรียกว่าเป็นการ “ผ่อน” หรือ “แบ่งชำระ” ด้วยอัตราดอกเบี้ย 0 เปอร์เซ็นต์

กิจกรรมนี้ดูเหมือนจะเป็นทางออกแบบ win-win-lose คือ ร้านค้าก็เป็นฝ่ายได้ประโยชน์ เพราะขายของได้ง่ายขึ้น แม้จะเป็นของที่มีราคาแพง ส่วนลูกค้าก็ได้รับสินค้าทันที แถมไม่ต้องจ่ายเงินก้อนโตในครั้งเดียว จะมีก็แต่แบงก์ที่ต้องควักเงินจ่ายให้ แล้วยังใช้เวลานานกว่าจะเรียกเก็บเงินได้ครบจำนวน จนดูเผิน ๆ อาจทำให้คิดไปว่าแบงก์คงจะเสียเปรียบ... แต่ก็ไม่จริงนัก

เหตุผลก็คือ ทุกครั้งที่มีการผ่อน 0% ผ่านบัตรเครดิต นอกจากแบงก์จะได้รับส่วนแบ่งจากร้านค้าแล้ว การที่ลูกค้าสร้างกระแสหนี้ (ตรงข้ามกับการสร้างกระแสเงินสดรายรับนะครับ) ซึ่งจะโผล่มาเป็นประจำทุกเดือน เป็นการทำให้บัตรเครดิตใบนั้น ๆ เกิดการ active และถ้าบัตรไหนมีส่วนร่วมกับการผ่อน 0% มาก ๆ ก็มีโอกาสสูงขึ้นที่ลูกค้าจะหยิบใช้ในการจับจ่ายครั้งต่อไป

การจับจ่ายใช้สอยบ่อยครั้งทำให้แบงก์มีโอกาสได้รับส่วนแบ่งจากร้านค้ามากขึ้น ขณะเดียวกันข้อมูลจำนวนมหาศาลก็ยังเป็นประโยชน์ต่อการวิเคราะห์พฤติกรรมลูกค้า ซึ่งสามารถนำไปใช้ประโยชน์ในการพิจารณาสินเชื่อประเภทอื่น เช่น สินเชื่อรถ หรือสินเชื่อบ้านที่มีวงเงินหลายล้านบาทในอนาคต

อีกประเด็นหนึ่ง เมื่อบัตรเครดิตมี “ว่าที่หนี้” รอต่อคิวเรียกเก็บอีกยาวเป็นสิบเดือน โอกาสที่ลูกค้าจะยกเลิกบัตรก็เป็นไปได้ยาก ถ้าคิดในแง่ทฤษฎีเกม ทางเลือกแรกเป็นการใช้บัตรต่อ แล้วทยอยจ่ายค่าเครื่องซักผ้าเดือนละ 3,000 บาท ไปจนกว่าจะครบสิบเดือน กับทางเลือกที่สอง คือ ปิดบัตรและเคลียร์ยอดค้างชำระทั้งหมดทันที (ซึ่งอาจทำให้หัวโกร๋นได้ โดยเฉพาะถ้ามีผ่อน 0% อยู่หลายรายการ ดังที่จะขยายความต่อไป) แน่นอนว่าทางเลือกแรกเป็นสิ่งที่ง่ายและเกิดขึ้นมากกว่า นั่นก็แปลว่า ฐานลูกค้าของแบงก์จะมีความมั่นคงมาก

ถึงตรงนี้การผ่อน 0% ดูคล้ายกิจกรรมที่เป็นแบบ win-win-win คือ ได้ประโยชน์กันทุกฝ่าย


win?-win?-win? solution


ท่านทั้งหลายอาจเห็นความกวนอยู่ในหัวเรื่องนี้ เพราะคำว่า win ทุกตัวล้วนตามมาด้วยเครื่องหมายคำถาม

ร้านค้า – รวมถึงผู้ผลิตสินค้า อาจขายของได้มากและง่ายขึ้น แต่การแข่งขันของพวกเขาก็มีความซับซ้อนมากขึ้นกว่าเดิม เนื่องจากการแบ่งชำระทำให้ลูกค้าสามารถ “ปีน” ขึ้นไปซื้อสินค้ารุ่นที่มีราคาแพงขึ้นได้ (เกิดการแข่งขันข้ามตลาด) พวกเขาจึงต้องเจอโจทย์ใหม่ และต้องพยายามบริหารจัดการต้นทุนเพื่อรักษาความสามารถในการแข่งขัน ขณะเดียวกันต้องเผื่อส่วนแบ่งที่ต้องจ่ายให้กับแบงก์อีกด้วย

ลูกค้า – แม้การแบ่งชำระ 0% ดูเหมือนจะทำให้ลูกค้าสบายขึ้น แต่แท้จริงแล้วความ “เบาสบาย” นี้จะคงอยู่เพียงแค่แป๊บเดียว นอกจากนั้นยังมีโอกาสสูงที่ลูกค้าจะประเมินกำลังซื้อของตนเองผิดพลาด (เพราะไปคิดถึงแค่ยอดชำระรายเดือน) หรือหลงระเริงจนเสียวินัย ตัดสินใจซื้อสินค้ารุ่นที่แพงเกินไป หรือซื้อของที่ไม่มีความจำเป็นกลับมา สุดท้ายเมื่อชำระยอดแต่ละเดือนไม่ไหวก็ต้องจ่ายด้วยยอดขั้นต่ำและยอมเสียดอกเบี้ย

กลายเป็นว่าในขั้นตอนซื้อจนถึงเรียกเก็บเงินค่าสินค้าแบบ แบ่งชำระ นั้นไม่เสียดอกเบี้ยก็จริง แต่มาเสียดอกเบี้ยตอน จ่ายขั้นต่ำ กับบัตรเครดิต แถมวิธีคำนวณดอกเบี้ยบัตรเครดิตก็สุดจะเหี้ยมเกรียม เพราะเขาคิด “ทั้งยอด” และคิดย้อนไปตั้งแต่วันที่รูดนู่นเลย ไม่ได้มาเริ่มคิดตั้งแต่วันที่เรียกเก็บเงินอย่างที่หลาย ๆ คนเข้าใจ

สถาบันการเงิน – เมื่อฐานลูกค้าของแบงก์หรือบริษัทบัตรเครดิต ขยายตัวเพราะการ “ซื้อเกินจำเป็น” ยอดสินเชื่อที่เพิ่มขึ้น แม้จะดูน่าตื่นตาตื่นใจ แต่ก็อาจมีคุณภาพต่ำและตามมาด้วย หนี้เสีย ได้ในที่สุด คนทั่วไปมักคิดว่าแบงก์คงจะมีกำไรมหาศาล เพราะเห็นช่องว่างระหว่างดอกเบี้ยเงินกู้กับดอกเบี้ยเงินฝาก แต่ลืมต้นทุนสำคัญอีกอย่างหนึ่ง ซึ่งได้แก่ credit cost หรือ ต้นทุนจากการไม่สามารถตามเก็บหนี้ได้ หากบริหารไม่ดี นอกจากไม่กำไรแล้วยังอาจถึงขั้นเจ๊งได้เลย

เพราะฉะนั้น ที่บอกว่า win-win-win จึงต้องประกบด้วยเครื่องหมายคำถามด้วย


การผ่อน 0%... ไม่ช่วย


ความจริงนี้อาจน่าสะเทือนใจ แต่การที่ท่านไม่รู้ยิ่งน่าสะเทือนใจกว่า

สมมติครัวเรือนของท่านมีการซื้อสินค้า “ไอเท็มใหญ่” เช่น เครื่องปรับอากาศ, เครื่องซักผ้า, โทรทัศน์, โทรศัพท์มือถือ ฯลฯ เวียนเข้ามาทุก 3 เดือน เป็นจำนวนเงินเฉลี่ยครั้งละ 30,000 บาท ขณะเดียวกันก็มี “ไอเท็มเล็ก” เช่น หุ่นยนต์ดูดฝุ่น, เครื่องปั่นน้ำผลไม้, ไดร์เป่าผม ฯลฯ รวมกันเฉลี่ยเดือนละ 5,000 บาท

เพื่อให้ง่าย เราจะคิดบนฐานเดียวกันเป็นยอดใช้จ่ายต่อเดือนและถือว่าทุกรายการผ่อนชำระแบบ 0% 10 เดือน ในแต่ละเดือนจะมียอดใช้จ่าย (30000 / 3) + 5000 = 15,000 บาท (ซึ่งแบ่งชำระ 10 เดือน) คิดเป็นยอดชำระ 1,500 บาท/เดือน


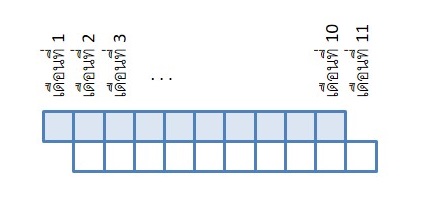
กล่องสี่เหลี่ยมแต่ละกล่องแทนจำนวนเงิน 1,500 บาท สังเกตว่าการใช้จ่ายเฉพาะของเดือนที่หนึ่งนี้จะทำให้ท่านมีภาระต้องจ่ายไปอีก 10 เดือน ครั้นพอเข้าเดือนที่สอง ท่านก็ช้อปปิ้งและมียอดที่ต้องชำระเข้ามาอีก 1,500 บาท/เดือน แต่คราวนี้ภาระในการชำระจะยืดเหลื่อมไปถึงเดือนที่ 11 ขณะที่ภาระจากการใช้จ่ายของเดือนที่หนึ่งก็ยังคงต้องชำระถึงเดือนที่ 10


เมื่อเวลาผ่านไปเรื่อย ๆ ยอดชำระของท่านจะเริ่มทับถมขึ้น จนถึงเดือนที่ 10 ยอดชำระในส่วนที่ใช้จ่ายมาตั้งแต่เดือนที่ 1 ก็จะสิ้นสุดลง แล้วพอถึงเดือนที่ 11 ยอดชำระในส่วนที่ใช้จ่ายมาตั้งแต่เดือนที่ 2 ก็จะสิ้นสุดลงเหมือนกัน เป็นเช่นนี้ต่อไปเรื่อย ๆ ซึ่งหากนับจำนวนกล่องสี่เหลี่ยมก็จะเห็นว่าคงตัวอยู่ที่ 10 กล่อง นับจากเดือนที่ 10 เป็นต้นไป


นี่แปลว่าอะไร? กล่องสี่เหลี่ยมแต่ละกล่องแทน 1,500 บาท แสดงว่าการผ่อน 0% ทำให้ท่านจ่าย “เบาตัว” ในเดือนแรก (จ่าย 1,500 บาท) จากนั้นค่อย ๆ เพิ่มขึ้นทีละกล่อง ๆ จนสุดท้ายมาอยู่ที่ steady state หรือ สถานะคงตัว ณ เดือนที่สิบ และต่อจากนั้นก็จ่ายเดือนละ 1500 x 10 = 15,000 บาท ไปเรื่อย ๆ ซึ่งที่จริงก็เท่ากับยอดใช้จ่ายเฉลี่ยในแต่ละเดือนนั่นเอง

สรุปก็คือ ในระยะยาวเมื่อผ่อน 0% ไปเรื่อย ๆ ยอดเงินที่ถูกเรียกเก็บจะเท่ากับยอดเต็มที่ใช้จ่าย ไม่ได้ช่วยแบ่งเบาภาระแต่อย่างใด


งั้นทำอย่างไรดี?


ตามความเห็นของผม ภาวะหนี้สิน ควรเป็นเรื่อง “ชั่วคราว” คือ ท่านสามารถมีหนี้ได้ แต่ควรมีแล้วจบเป็น ไม่ใช่มีไปเรื่อย ๆ โดยเฉพาะเมื่อเป็นหนี้จากการบริโภค ไม่ใช่เงินกู้ยืมเพื่อเอามาทำการค้า

ถึงตรงนี้หลายท่านอาจคิดต่อไปว่า “เอ้า! แล้วจะให้ทำอย่างไร ตอนนี้ก็หนี้ท่วมอยู่” ผมขอแนะนำ สูตร FFD หรือ Fix – Freeze - Delay ให้เอาไปทำวันนี้เลย ไม่ต้องย้อนกลับไปแก้อดีต

ขั้นแรกเป็นการ fix หรือ กำหนดงบประมาณ ให้แน่ชัดก่อนไปซื้อของ โดยเฉพาะของที่มีราคาสูง การซื้อของตามงบประมาณที่กำหนดไว้ล่วงหน้าทำให้ท่านมีรายจ่ายลดลง ทั้งยังได้ของใช้ตามจำเป็นอยู่ ไม่ใช่ซื้อรุ่นแพงเพียงเพราะว่าผ่อนไหว

ขั้นที่สอง freeze หรือ แช่แข็งรายจ่าย ในการซื้อสินค้า 5,000 บาทด้วยเงินสด รายจ่ายของท่านจะถูก “ฟรีซ” หรือแช่แข็งไว้ที่ 5,000 บาททันที ส่วนการผ่อน 0% นั้นไม่แน่ เพราะหากท่านจ่ายตามยอดเรียกเก็บไม่ได้ก็จะถูกคิดดอกเบี้ยบัตรเครดิต เปรียบไปก็เหมือนแบคทีเรียที่สามารถเติบโตได้ในสภาวะที่เหมาะสม ถ้าเราไม่สร้างสภาวะดังกล่าวให้ แบคทีเรีย (ดอกเบี้ย) ก็โตไม่ได้

ทางออกก็คือ พยายาม ลด-ละ-เลิก การผ่อน โดยเริ่มจากรายจ่ายก้อนเล็กที่ทำได้ง่ายก่อน ถ้าพอไหวก็จ่ายเงินสดเลย บัตรเครดิตจะได้ไม่อีนุงตุงนัง เหลือไว้แค่รายการใหญ่ที่ควรค่าแก่การผ่อนจริง ๆ พอท่านมีแบคทีเรียไม่กี่สายพันธุ์ การบริหารจัดการก็จะง่ายขึ้น

ขั้นที่สาม delay หรือ ยืดระยะเวลาซื้อ นี่เป็นวิธีที่ง่ายและได้ผลมาก ถ้าอะไรไม่เร่งด่วน รอได้ก็รอก่อน เงินถ้าอยู่ในมือเรา อยากจ่ายเมื่อไหร่ค่อยจ่ายก็ได้ ในทางกลับกันเงินที่จ่ายออกไปแล้ว เรียกเท่าไรมันก็ไม่หวนคืนกลับมา

แล้วท่านไม่ต้องห่วง ส่วนใหญ่แล้วคนเราอยู่เฉย ๆ เดี๋ยวรายจ่ายก็จะโผล่มาเอง บางทีก็รถเสีย หรือป่วยต้องไปหาหมอ ก๊อกน้ำพัง ไอแพดชาร์จไม่เข้า ฯลฯ เพราะฉะนั้นวางแผนการใช้จ่ายให้หลวมไว้ก่อนเป็นดี บางครั้งพอไม่ได้ซื้อทันที ทิ้งไว้นานเข้าความอยากได้มันก็หดหายไป ส่วนเงินก็ยังอยู่ที่เดิม นอกจากนี้ยังเป็นวิธีที่นุ่มนวลในเชิงจิตวิทยาด้วย เพราะท่านแค่บอกตัวเองว่า “เดี๋ยวค่อยซื้อ” ก็ไม่ได้หักหาญน้ำใจอะไรมากมาย

ทั้งหมดนี้เป็นเรื่องของการผ่อน 0% ซึ่งเป็นทั้งตัวช่วยและหลุมพรางที่ต้องรู้เท่าทัน ปิดท้ายด้วย "เพดานหนี้" ซึ่งอยากแนะนำให้เอาไว้ใช้เป็นแนวทางบริหารหนี้ในภาพรวม เพื่อจะได้มีชีวิตที่สงบสุขและมั่นคงกันทุกคน


วันพุธที่ 22 พฤศจิกายน พ.ศ. 2560

แพ้ตลาด อนาถใจ?


นักลงทุนส่วนใหญ่มักมีความคิดตั้งต้นว่า เมื่อลงทุนแล้ว “ต้องชนะตลาด” บางท่านให้ทัศนะไว้อย่างน่าสนใจว่า หากลงทุนแล้วไม่ชนะตลาดก็ไม่ควรฝืน สู้ไปซื้อ กองทุนรวมดัชนีหุ้น เสียดีกว่า ซึ่งฟังดูเผิน ๆ ก็มีเหตุมีผลดี เพราะถ้าเราลงทุนเองแล้วได้ผลตอบแทนน้อยกว่า จะมัวเสียเวลาลำบากลงทุนเองทำไม?


แต่นั่นแหละ ถ้าทุกอย่างมันตรงไปตรงมาเช่นนั้นก็คงไม่ต้องมีบทความนี้


ตั้งต้นที่ผลตอบแทน


ตามสายตาของคนทั่วไป ความสำเร็จในการลงทุนหุ้นวัดกันด้วย ผลตอบแทน หรือพูดให้เป็นรูปธรรมหน่อยก็คือ ดูว่าพอร์ตหุ้นของเราโตขึ้นกี่เปอร์เซ็นต์ และถ้าจะให้ดีก็ต้องมีการเปรียบเทียบกับตลาดโดยรวมด้วย หากตลาดปรับตัวขึ้น 20 เปอร์เซ็นต์ แล้วหุ้นของตนเองขึ้น “เพียง” 15 เปอร์เซ็นต์ พวกเขาจะรู้สึกไม่พอใจ เพราะถือว่าแพ้ตลาดไปถึง 5 เปอร์เซ็นต์

อย่างไรก็ตาม การค้นหาว่าพอร์ตหุ้นของตนเองให้ผลตอบแทนกี่เปอร์เซ็นต์ก็จำเป็นต้องใช้ความพยายาม บางท่านอาจคิดว่า “ไม่เห็นมีอะไร แค่ล็อกอินเข้าไปในบัญชีของเรา โบรกเกอร์เขาก็มีตัวเลขบอกไว้เรียบร้อยแล้ว” แต่นั่นก็เป็นตัวเลขที่มีความบกพร่องบางอย่างอยู่

ประการแรก โบรกเกอร์มักบันทึกรายการซื้อขายหุ้นของเราด้วยวิธี FIFO (First-In-First-Out) หมายถึง ถ้าเราซื้อหุ้นตัวเดิมมาหลายล็อต พอเวลาทยอยขาย มันจะเริ่มตัดขายจากล็อตแรกก่อน ดังนั้น หากหุ้นล็อตแรกมีต้นทุนต่ำกว่าล็อตหลัง ๆ พอขายหุ้นไปบางส่วน ส่วนที่ขายก็จะรับรู้เป็นกำไร (realised gain) เมื่อรายงานหุ้นคงเหลือครั้งต่อไป เขาไม่ได้เอากำไรที่รับรู้ไปแล้วนี้มารวมด้วย พอร์ตที่เหลืออยู่ก็จะดูเหมือนขาดทุน เพราะหุ้นล็อตที่เหลือเป็นหุ้นต้นทุนสูงทั้งนั้น

ประการที่สอง รายงานหุ้นคงเหลือจะให้ผลที่น่าสับสนสำหรับนักลงทุนระยะยาว เพราะมันจะคาบเกี่ยวข้ามปีหรือข้ามหลายปี พอเห็นตัวเลขบอกว่ากำไร 35% ก็ไม่รู้อีกว่าตกปีละกี่เปอร์เซ็นต์ แล้วเป็นของปีล่าสุดกี่เปอร์เซ็นต์

ประการที่สาม รายงานกำไรขาดทุนของโบรกเกอร์มักไม่รวม เงินปันผล ที่ได้รับระหว่างทางเข้าไปด้วย ผลตอบแทนที่เห็นจากในรายงานจึงมักต่ำกว่าความเป็นจริงไปมาก โดยเฉพาะสำหรับหุ้นที่จ่ายปันผลดี

ด้วยเหตุนี้ นักลงทุนจึงควรจดบันทึกและสรุปกำไร/ขาดทุนด้วยตนเอง อย่างน้อยปีละหนึ่งครั้ง


เป็นเรื่องธรรมชาติ


สมมติท่านสรุปผลตอบแทนของพอร์ตได้แล้ว และอยากนำตัวเลขนี้ไปเปรียบเทียบกับตลาดหุ้น อย่างน้อยท่านควรใช้ดัชนี TRI (Total Return Index) ที่ตลาดหลักทรัพย์ฯ คำนวณให้ ไม่ใช่ดัชนี SET เหตุผลสั้น ๆ ก็คือ ดัชนี SET เป็นตัวแทนของตลาดหุ้นไทยโดยรวมก็จริง แต่มันคำนวณจากราคาหุ้นแต่ละตัวที่ ไม่ รวมเงินปันผล ส่วนดัชนี TRI นั้นรวมเงินปันผลเข้าไปด้วยแล้ว จึงเป็นการเปรียบเทียบที่ตรงความจริงมากกว่า (หรือถ้าท่านจะใช้ผลตอบแทนของดัชนี SET ซึ่งหาได้ง่ายกว่า ก็ต้องนำอัตราผลตอบแทนจากเงินปันผลเฉลี่ยของตลาดมาบวกเข้าไปด้วย จึงจะถือว่าใช้ได้)

แม้ถึงตรงนี้ท่านรู้วิธีเปรียบเทียบผลตอบแทนของตนเองกับตลาดหุ้นแล้ว แต่ท่านอาจยังไม่ทราบว่า โดยธรรมชาติแล้วนักลงทุนรายย่อยจะแพ้ตลาด แม้ว่าที่จริงเขาจะเก่งเท่าตลาดก็ตาม!

สาเหตุก็คือ ถ้ากำหนดดัชนี SET (หรือดัชนี TRI ก็ตาม) เป็นตัวแทนของตลาด “พอร์ตหุ้น” ลักษณะนี้จะเสมือนกลยุทธ์ buy and hold ที่ยาวนานมาก ๆ และไม่มีต้นทุนการซื้อขาย เมื่อรับเงินปันผลมาก็ไม่ต้องจ่ายภาษี

ผิดกับนักลงทุนที่ต้องเสียค่าคอมมิชชั่นในทุกครั้งที่มีการซื้อขาย และยิ่งถ้าเป็น นักลงทุนรายย่อย ซึ่งไม่มีอำนาจต่อรองอัตราค่าคอมมิชชั่น ความเสียเปรียบนี้ก็จะยิ่งชัดเจน ส่วนเงินปันผลก็ถูกหักภาษี แถมยังมีระยะเวลาระหว่างวันขึ้นเครื่องหมาย XD กับวันที่ได้รับเงินจริงอีก

สำหรับเรื่องการซื้อขาย นักลงทุนรายย่อยมีโอกาสพบกับส่วนต่างระหว่างราคาเสนอซื้อ-เสนอขาย (bid-offer spread) ของหุ้นตัวเล็กที่กว้างมาก ต่างจากนักลงทุนสถาบัน/นักลงทุนต่างชาติที่ผูกปิ่นโตกับหุ้นตัวใหญ่สภาพคล่องดี เพราะฉะนั้นต่อให้เลือกตัวหุ้นเก่งพอ ๆ กัน นักลงทุนรายย่อยก็มีแนวโน้มจะทำผลตอบแทนได้ต่ำกว่านักลงทุนกลุ่มอื่น

นอกจากนี้ เมื่อมีหุ้นใหม่เข้าตลาด ที่เรียกกันว่า หุ้น IPO โดยธรรมชาติหุ้นตัวดี ๆ มักไม่ตกถึงมือรายย่อย แต่พอเปิดมาวันแรกวิ่งแรง ดัชนีก็เอาไปคำนวณแล้ว นี่ก็เป็นอีกความเสียเปรียบหนึ่ง

ดังนั้น หากเราพบนักลงทุนรายย่อยที่ทำผลตอบแทนได้ “เท่าตลาด” ที่จริงแล้วเขาจะต้องเก่งกว่าตลาดพอสมควร


ฝีมือดีก็แพ้ตลาดได้


ธรรมชาติของการแพ้ตลาดข้างต้นเป็นการกล่าวถึงนักลงทุนระยะยาวที่มี “ฝีมือปานกลาง” อย่างไรก็ตาม โปรดอย่าได้จินตนาการต่อว่านักลงทุนที่มีฝีมือดีจะต้องชนะตลาดเสมอไป

สมมติเรามีหุ้นในตลาด 2 ตัวที่มีสัดส่วนเท่า ๆ กัน ได้แก่ หุ้นหนักแน่น ซึ่งมีผลประกอบการค่อนข้างคงเส้นคงวาและไม่ขึ้นกับสภาพแวดล้อม และ หุ้นอ่อนไหว ซึ่งมีผลประกอบการหวือหวาไปตามปัจจัยภายนอก เพื่อให้เห็นภาพเราอาจเปรียบเทียบหุ้นตัวแรกเป็นเหมือน “เรือยนต์” ที่สามารถขับเคลื่อนตัวเองไปได้ในทุกสถานการณ์ ส่วนหุ้นตัวที่สองเป็นเหมือน “เรือใบ” ที่จะวิ่งฉิวเมื่อลมมา

ในกรณีที่เศรษฐกิจเริ่มปรับตัวดีขึ้น หุ้นอ่อนไหว จะได้รับผลบวกที่ชัดเจนและมีราคาวิ่งฉิวแรงกว่า หุ้นหนักแน่น เพราะฉะนั้นนักลงทุนที่ถือ หุ้นอ่อนไหว ในตลาดขาขึ้นก็จะสามารถเอาชนะดัชนีตลาดหุ้นสมมติของเรา (ที่คำนวณมาจากหุ้นสองตัวนี้) ส่วนนักลงทุนที่ถือ หุ้นหนักแน่น ก็จะแพ้ตลาด และในทางกลับกันเมื่อตลาดเป็นขาลง หุ้นหนักแน่น สามารถทนทานต่อสภาพเศรษฐกิจได้ดีกว่า ราคาหุ้นก็มีแนวโน้มปรับตัวลงในสัดส่วนที่น้อยกว่าตลาด

หรือสรุปง่าย ๆ คือ หุ้นหนักแน่น จะแพ้ตลาดในช่วงตลาดขาขึ้น และชนะตลาดในช่วงตลาดขาลง

น่าเสียดายว่า “หุ้นคุณภาพดี” ในความรู้สึกนึกคิดของนักลงทุนแบบเน้นมูลค่า หรือ VI (value investor) ที่ให้ความสำคัญกับความมั่นคงของผลประกอบการ มีความโน้มเอียงไปทาง หุ้นหนักแน่น ในตัวอย่างของเรามากกว่าที่จะเป็น หุ้นอ่อนไหว และเมื่อบวกกับคุณลักษณะของตลาดหุ้นที่เวลาปรับตัวลงมักจะเร็วและแรง แต่เวลาขึ้นมักขึ้นทีละน้อยและกินเวลานาน (ซึ่งทำให้ตลาดขาขึ้นยาวนานกว่าขาลง) ทั้งสองประการนี้ทำให้หุ้นที่อยู่ในมือของ VI หลาย ๆ ท่านดูแล้วน่าละเหี่ยใจมากกว่าความเป็นจริง

เพื่อให้ง่ายต่อการทำความเข้าใจ สมมติว่าในช่วงเวลา 4 ปี หุ้นทั้งสองไม่มีการจ่ายเงินปันผลและมีการเปลี่ยนแปลงของราคาดังนี้

หุ้นหนักแน่น:

+10%   +10%   +10%   -22%

หุ้นอ่อนไหว:

+20%   +20%   +20%   -40%

หากดัชนีตลาดสมมติของเราคำนวณจากราคาหุ้นถัวเฉลี่ยถ่วงน้ำหนักตามมูลค่าตลาด โดยเริ่มต้นทั้งสองตัวมีมูลค่าตลาดเท่ากัน ดัชนีหุ้นจะเปลี่ยนแปลงดังนี้

+15%   +15%   +15%   -32%

ซึ่งนั่นก็หมายความว่า หุ้นหนักแน่น จะแพ้ตลาดต่อเนื่องถึงสามปี (แพ้ปีละ 5 เปอร์เซ็นต์) ก่อนจะกลับมาชนะตลาดได้ในปีสุดท้าย (ชนะ 10 เปอร์เซ็นต์) ขณะที่ หุ้นอ่อนไหว จะตรงกันข้าม คือ ชนะตลาดสามปีติดต่อกัน (ชนะปีละ 5 เปอร์เซ็นต์) และแพ้ในปีสุดท้ายปีเดียว (แพ้ 8 เปอร์เซ็นต์)

ความตลกอยู่ตรงที่ว่าในกรอบระยะเวลา 4 ปี หุ้นทั้งสองตัวรวมถึงดัชนีตลาดล้วนให้ผลตอบแทนเฉลี่ยราว 0.9% ต่อปี ไม่มีใครแพ้ใคร แต่ถ้าดูกันเป็นจำนวนปี หุ้นหนักแน่น กลับแพ้ตลาดถึง 3 จาก 4 ปี ส่วน หุ้นอ่อนไหว ก็ชนะตลาดถึง 3 จาก 4 ปี การแพ้หรือชนะตลาดเป็นรายปีจึงอาจจะเป็นเรื่องหลอกตาได้


สิ่งที่นักลงทุนควรยึดถือ


จากตัวอย่างข้างต้น เราคงเห็นแล้วว่าการเอาชนะตลาดเป็นรายปี ไม่ใช่ สิ่งที่ควรยึดถือ หรือถ้าจะพูดให้ทุกท่าน “งง” ยิ่งขึ้นไปอีก การเอาชนะตลาดแม้ในระยะยาว ก็อาจไม่ใช่สิ่งที่ควรยึดถืออีกเช่นกัน

หนังสือ The Intelligent Investor โดย เบนจามิน เกรแฮม (อาจารย์ของ วอร์เรน บัฟเฟตต์) ระบุไว้ว่า “คุณจะต้องไม่ตัดสินความสำเร็จทางการเงินของตัวเองจากสิ่งที่คนอื่นทำ คุณไม่ได้จนลงแม้แต่น้อย หากคุณแพ้ดัชนี” ซึ่งตรงกับสิ่งที่อยู่ในใจของผมมานาน (ถ้าจะให้แฟร์ อันที่จริงประโยคนี้อยู่ในส่วนของ ความคิดเห็นเพิ่มเติม ที่ เจสัน ซวีจ เป็นผู้เขียน ไม่ใช่ข้อความของเกรแฮมโดยตรง แต่... ใครจะเขียนก็ตาม ความคิดที่ถูกต้องจะถูกต้องด้วยตัวของมันเอง ไม่ใช่เพราะมันเป็นคำพูดของเซียน)

หากคุณเป็นคนขี้กังวล การลงทุนหุ้น 100 เปอร์เซ็นต์ตลอดเวลาและเอาชนะตลาดได้ในระยะยาว อาจไม่ใช่สิ่งที่เหมาะสม แม้มันจะทำให้คุณรวยกว่าคนอื่น ๆ ในตลาด คุณจะยืนโบกธงด้วยความปลื้มปริ่มเมื่อสิ้นปีที่ 10 หลังจากนอนกระสับกระส่ายด้วยความกังวลวิตกมา 3650 คืน ทำไมกัน?

ความเห็นโดยส่วนตัวของผม คือ การลงทุน “ของเรา” ควรออกแบบมาให้ตอบโจทย์ของเราเอง นั่นคือสิ่งที่นักลงทุนควรยึดถือ ตราบเท่าที่เราสามารถทำตามแผนและได้รับผลตอบแทนในระดับที่ตนเองพึงพอใจ มันก็ไม่ควรมีปัญหาอะไร คุณอาจจะอยากแข่งขันกับตลาดหรือคนอื่นบ้างก็ได้ แต่นั่นไม่ควรเป็น “โจทย์” ที่แท้จริงของชีวิต

ปิดท้ายด้วยอีกประโยคเด็ดจากหนังสือเล่มเดียวกัน

“เป้าหมายของการลงทุนไม่ใช่การได้เงินมากกว่าระดับเฉลี่ย แต่เป็นการได้เงินในจำนวนที่มากพอต่อความต้องการของคุณต่างหาก”

เพราะฉะนั้น ถึงแพ้ตลาดก็ไม่ควรต้องอนาถใจครับ

วันเสาร์ที่ 21 ตุลาคม พ.ศ. 2560

สูตรเงินออม


ผู้ที่ทำงานประจำมาแล้วระยะหนึ่งมักมีคำถามว่า “ทำงานมาจนถึงป่านนี้ ฉันควรมีเงินเก็บเท่าไรแล้ว?”

การถามตัวเองเช่นนี้ถือเป็นสิ่งที่ดี เพราะนั่นแสดงว่าท่านยังคงมีสติและรู้จักมองไปในอนาคต อย่างไรก็ตาม ในการแสวงหาความรู้เรื่องนี้ ท่านอาจพบว่าตัวเองโชคดีและโชคร้ายไปพร้อม ๆ กัน

ที่บอกว่า โชคดี ก็เพราะว่าปัจจุบันมีแหล่งความรู้มากมายที่นำเสนอ “สูตรลัด” ที่คำนวณได้เองง่าย ๆ แบบที่ไม่ต้องไปนั่งกรอกตัวเลขตามเว็บไซต์ จึงขอยกสูตรยอดนิยมมาแสดงไว้ในที่นี้ (ส่วน โชคร้าย คืออะไรนั้น ขอให้เก็บความสงสัยเอาไว้ก่อน)


สูตรที่ 1


เงินออมที่ควรมี  =  0.1 x อายุ x รายได้ตลอดปีปัจจุบัน

แน่นอนว่าสูตรนี้ดูง่ายมาก สมมติท่านอายุ 30 ปี มีเงินเดือน 30,000 บาท (เท่ากับปีละ 30000 x 12 = 360,000 บาท) ก็จะคำนวณได้ดังนี้

เงินออมที่ควรมี  =  0.1 x 30 x 360000  =  1,080,000 บาท

หากเงินเก็บของท่านน้อยกว่าจำนวนนี้ก็แปลว่า ท่านควรจะเร่งเก็บออมให้มากขึ้น


สูตรที่ 2


เงินออมที่ควรมี  =  2 x (อายุปัจจุบัน – อายุเริ่มงาน) x (เงินเดือนปัจจุบัน + เงินเดือนเริ่มงาน)

สูตรนี้ยาวหน่อย แต่หากท่านพิจารณาดูก็จะเห็นวิธีคิดที่อยู่เบื้องหลัง นั่นคือ ผู้คิดน่าจะพยายามหา “เงินเดือนเฉลี่ย” โดยการจับ เงินเดือนปัจจุบัน และ เงินเดือนเมื่อเริ่มงาน ของท่านมาบวกกันแล้วหารสอง ส่วนผลต่างระหว่างอายุปัจจุบันกับอายุเริ่มงานก็คือ จำนวนปีที่ทำงานมาแล้วนั่นเอง

หากต้องการเปลี่ยน “เงินเดือน” ให้กลายเป็น “รายได้ตลอดปี” ท่านก็จะต้องนำมาคูณด้วย 12 เพราะฉะนั้นสูตรนี้ก็จะจัดรูปใหม่ให้เทียบเคียงกับสูตรแรกได้ว่า

เงินออมที่ควรมี  =  (1/3) x จำนวนปีทำงาน x รายได้ตลอดปีเฉลี่ยย้อนหลัง

สมมติเหมือนเดิมว่าปัจจุบันท่านอายุ 30 ปี มีเงินเดือน 30,000 บาท และเริ่มทำงานตอนอายุ 22 ปี เงินเดือนเริ่มแรก 18,000 บาท ก็จะคำนวณได้ดังนี้

เงินออมที่ควรมี  =  2 x (30 – 22) x (30000 + 18000)  =  768,000 บาท


ปัญหาสำคัญของสูตรดั้งเดิม


หลายท่านอาจสังเกตเห็นความไม่สมเหตุสมผลของสูตรแรก เนื่องจากมีการใช้ อายุคน แทนที่จะเป็นจำนวนปีที่ทำงานอย่างในสูตรที่สอง ลองคิดดูเล่น ๆ ว่า เงินออมที่ควรมี ณ สิ้นปีแรกของการทำงานจะเป็นเท่าไร

เงินออมที่ควรมี  =  0.1 x 22 x (18000 x 12)  =  475,200 บาท

ซึ่งไม่มีทางเป็นไปได้ เพราะเงินได้ตลอดทั้งปีรวมกันแล้วยังแค่ 18000 x 12 = 216,000 บาท เท่านั้นเอง

สูตรที่สองอาจดูสมเหตุสมผลมากขึ้น แต่ก็ยากที่จะตอบว่าเหตุใดเราจึงต้องใช้ เศษหนึ่งส่วนสาม (1/3) ไปคูณข้างหน้า และสูตรนี้ก็ไม่ได้คิดถึงผลของการนำเงินออมไปลงทุนเพื่อสร้างผลตอบแทนแบบทบต้นด้วย ทั้งหมดนี้น่าจะเป็นโชคร้ายที่อยู่ในโชคดี เพราะแม้เราจะมีสูตรสำเร็จให้ใช้ แต่ก็ดูเหมือนจะมีข้อบกพร่องอยู่เต็มไปหมด ทำให้เราไม่อาจแน่ใจได้เลยว่าตกลงแล้วเราควรมีเงินออมเท่าไหร่กันแน่


สูตรเงินออมของ MonkeyFreeTime


เมื่อสูตรดั้งเดิมยังดีไม่พอ เราก็น่าจะลองสร้างสูตรใหม่ขึ้นมา เริ่มจากสมมติความมั่งคั่งของปีที่ 1 (W1) ให้เท่ากับ เงินเดือนปีที่ 1 (S1) คูณ 12 เดือน และคูณด้วย อัตราการออม (k) ซึ่งคนส่วนใหญ่ก็มักออมกันอยู่ที่ 10-20 เปอร์เซ็นต์ของรายได้ จึงเขียนได้ว่า

W1  =  12 k S1

ในทำนองเดียวกัน เงินที่ออมเพิ่มในปีที่สองจะเท่ากับ 12 k S2 ซึ่งถ้าเงินเดือน (salary) มีอัตราการเติบโต gs เราก็ย่อมทราบว่าเงินเดือนปีที่ 2 หรือ S2 จะเท่ากับ S1 (1+gs) หรือพูดอีกอย่างก็คือ เงินที่ออมเพิ่มในปีที่สองเท่ากับ 12 k S1 (1 + gs)

หากความมั่งคั่ง (wealth) ที่สะสมมาในปีที่ 1 มีการลงทุนและได้รับอัตราผลตอบแทน gw ความมั่งคั่งที่สะสมมาดังกล่าวก็จะงอกเงยขึ้นเป็น 12 k S1 (1+gw) เมื่อนำทั้งสองส่วนนี้มารวมกันก็จะได้ความมั่งคั่งรวม ณ สิ้นปีที่ 2

W2  =  12 k S1 (1+gs)  +  12 k S1 (1+gw)

จากผลการสำรวจโดยบริษัท Willis Towers Watson (Thailand) อัตราการปรับขึ้นเงินเดือนเฉลี่ยของปี 2559 อยู่ที่ 5.5% ซึ่งอาจตีคร่าว ๆ ว่า 6% ก็ได้ หากเราจัดพอร์ตลงทุนที่ผสมผสานระหว่างหุ้น พันธบัตร และสินทรัพย์อื่น ๆ โดยได้รับผลตอบแทนเฉลี่ย 6% เช่นกัน นี่จะเป็นกรณีพิเศษที่ทำให้ gs = gw (เพื่อให้ง่าย สมมติว่า gs = gw = g) สิ่งที่ตามมาก็คือ สมการข้างต้นจะสามารถลดรูปให้ง่ายลงได้

W2  =  12 k S1 (1+g)  +  12 k S1 (1+g)
       =  12 k S2 + 12 k S2
       =  2 x 12 k S2

เมื่อคำนวณแบบนี้ในปีต่อ ๆ ไป เราจะได้

W3  =  3 x 12 k S3

W4  =  4 x 12 k S4

ซึ่งเขียนให้อยู่ในรูปทั่วไปได้ว่า ความมั่งคั่งในปีที่ n หรือ Wn  =  12 n k Sn หรือ

เงินออมที่ควรมี  =  อัตราการออม x จำนวนปีทำงาน x รายได้ตลอดปีปัจจุบัน


ประชันสูตรเงินออม


สิ่งแรกที่ทดลองทำหลังจากได้ “สูตรใหม่” ก็คือ การสร้างโมเดลบน Excel เพื่อทดสอบประสิทธิภาพเทียบกับสูตรดั้งเดิม เริ่มจากกรณีที่เรามีความมั่นใจมากที่สุดก่อน เมื่อการเติบโตของเงินเดือนเท่ากับอัตราผลตอบแทนจากการลงทุน (gs = gw) ได้ผลออกมาดังนี้


สังเกตว่า ความมั่งคั่ง ที่อยู่ในคอลัมน์ M ถือเป็นตัวเลขที่ถูกต้องตามที่คำนวณได้จากโมเดล ส่วนตัวเลขจากสูตรต่าง ๆ จะอยู่ใน 3 คอลัมน์ถัดมาทางขวา ในกรณีพิเศษ gs = gw เงินออมจากสูตร MonkeyFreeTime หรือ MFT จะเท่ากับความมั่งคั่งที่เกิดขึ้นจริงพอดี ขณะที่สูตรอื่น ๆ ล้วนคำนวณออกมาสูงเกินจริงไปมาก [ดูภาพด้านล่าง] ความคลาดเคลื่อนจากสูตรที่ 1 และสูตรที่ 2 มีค่ากลาง (median) อยู่ที่ 55% และ 33% ตามลำดับ


เพื่อให้เกิดความเข้าใจรอบด้านเราจะสมมติอีกกรณีหนึ่ง เมื่ออัตราผลตอบแทนจากการลงทุนต่ำกว่าอัตราการเติบโตของเงินเดือนอยู่ 1 เปอร์เซ็นต์ดูบ้าง ปรากฏว่าเงินออมจากสูตร MFT เริ่มสูงเกินจริง แต่ก็ยังมีค่ากลางของความคลาดเคลื่อนอยู่ที่ 4% เท่านั้น เทียบกับสูตรที่ 1 และสูตรที่ 2 ซึ่งคลาดเคลื่อนอยู่ที่ 62% และ 38% ตามลำดับ


สรุปง่าย ๆ คือ สูตรเงินออม MonkeyFreeTime  มีความแม่นยำมากกว่า โดยเฉพาะในกรณีที่ผลตอบแทนจากการลงทุนใกล้เคียงกับอัตราการปรับเพิ่มเงินเดือน  นี่เป็นผลจากการถอดสูตรมาด้วยวิธีทางคณิตศาสตร์ ซึ่งที่จริงว่าไปแล้วมันก็ไม่ได้ซับซ้อนอะไร

เงินออมที่ควรมี  =  อัตราการออม x จำนวนปีทำงาน x รายได้ตลอดปีปัจจุบัน

โปรดจดสูตรง่าย ๆ นี้ไว้ใช้ อย่าลืมว่า อัตราการออม ที่เหมาะสมมักมีค่าอยู่ระหว่าง 0.10 - 0.20 (หรือ 10-20% ของรายได้นั่นเอง) ถ้าออมน้อย ออมขั้นต่ำ ก็ใช้ตัวเลข 0.10 ถ้าออมเก่งมาก ก็ใช้ตัวเลข 0.20 หรือหากเก็บออมในระดับปานกลาง ไม่อัตคัดเกินไป จะใช้ตัวเลข 0.15 ก็ย่อมได้

ความจริงท่านอาจเก็บออมในระดับสูงกว่านี้มาก ๆ ก็ได้ (เช่น 30% หรือ 40% ของรายได้) แต่ขอให้แน่ใจว่าการเก็บออมในระดับนี้ไม่ "ตึง" เกินไปจนต้องอยู่อย่างยากไร้เกินควร ที่สำคัญไม่แพ้กันเมื่อคำนวณออกมาแล้ว ขอให้ทุกท่านพยายามเก็บออมให้ได้ตามนั้นด้วย

ปิดท้ายกันด้วยข้อมูลอย่างหนึ่งที่หลายท่านอาจจะไม่ทราบว่า ความมั่งคั่ง “บรรทัดสุดท้าย” ณ อายุ 60 ปี คือ 15.4 ล้านบาท ภายใต้สมมติฐานพื้น ๆ ว่าลงทุนได้ผลตอบแทน 6% เงินเดือนขึ้นปีละ 6% และเก็บออม 20 เปอร์เซ็นต์ของรายได้ นี่เป็นตัวเลขที่ท่านไม่จำเป็นต้องตาโตแต่อย่างใด เพราะมันไม่ได้ขึ้นอยู่กับฝีมืออันเลิศหรู ขอแค่มีวินัยเท่านั้น