แสดงบทความที่มีป้ายกำกับ VI แสดงบทความทั้งหมด

วันจันทร์ที่ 10 สิงหาคม พ.ศ. 2569

มูลค่าของกองทุนที่มีอายุจำกัด


หลักสมมติอันหนึ่งที่แทรกอยู่ในทุกการประเมินมูลค่าหุ้น คือ บริษัทจะเปิดดำเนินกิจการ “ไปชั่วนิรันดร์” (Going Concern Basis) ด้วยเหตุนี้ สูตรคำนวณมูลค่าหุ้นทั่วไปจึง ไม่ สามารถใช้ได้กับกองรีท, กองอสังหาฯ หรือกองทุนรวมโครงสร้างพื้นฐานที่มีอายุจำกัด เช่น 20 ปี หรือ 30 ปี

เพื่อความชัดเจน เราจะแสดงตัวอย่างการประเมินมูลค่าจากกระแสเงินสดสำหรับ หุ้นทั่วไป เสียก่อน จากนั้นค่อยแสดงให้เห็นว่าควรดัดแปลงอย่างไรให้เหมาะสมกับบรรดา กองทุน/กองรีท ที่มีอายุจำกัด ซึ่งความรู้นี้จะช่วยเพิ่มโอกาสชนะให้กับท่านนักลงทุนได้


เริ่มจากเบสิก


สมมติเราประเมินมูลค่าหุ้นด้วยโมเดลการเติบโตคงที่ โดยในปีแรกหุ้นสร้างกระแสเงินสด (เงินปันผล) D₁ และมีอัตราการเติบโตคงที่ g ไปชั่วนิรันดร์ ผู้ถือหุ้นที่ต้องการผลตอบแทน r จะสามารถคำนวณมูลค่าหุ้นได้จากโมเดลการเติบโตของกอร์ดอน (Gordon Growth Model) แบบตรงไปตรงมา


ในการข้ามไปสู่กรณีกองทุนจำกัดอายุ ท่านนักลงทุนอาจใช้สมมติฐานการเติบโตคงที่ต่อยอดไปจากโมเดลนี้ โดยระบุปีที่สิ้นสุดกองทุน (ปีที่ n) กำกับไว้


สังเกตว่าหากคำนวณหา “มูลค่าเฉพาะส่วนที่เป็นแท่งสีฟ้าอ่อน” แล้วหักออกไปจากมูลค่าทั้งหมดได้ เราก็จะเหลือเฉพาะแท่งสีน้ำเงิน กลายเป็นมูลค่าของกองทุนจำกัดอายุพวกนี้นั่นเอง


ต่อยอดด้วยจินตนาการ


ในการทำเช่นนั้น ก่อนอื่นเราต้องย้ายตัวเรา (ที่เป็นหน้ายิ้มหัวกลม ๆ) เข้าไปยืนอยู่ตรงปีที่ n


เมื่อเงยขึ้นไปข้างหน้าหนึ่งปี เราก็หาว่ากระแสเงินสด (แท่งที่เป็นลาย) มีค่าเท่าไร ซึ่งที่จริงก็หาไม่ยาก เพราะมันคือกระแสเงินสดปีแรก (D₁) ที่เติบโตต่อเนื่องขึ้นมาอีกเป็นจำนวน n ปี กลายเป็น D₁ (1 + g)n

พอรู้ค่านี้แล้ว เราก็พร้อมประเมินเหล่าแท่งสีฟ้าตามแบบฉบับ Gordon Growth Model โดยนำกระแสเงินสดปีถัดไป D₁ (1 + g)n มาหารด้วย (r - g)


เมื่อทราบมูลค่าเหล่าแท่งสีฟ้า “ณ ปีที่ n” แล้ว มันก็ไม่ยากที่จะคิดลด (discount) กลับมาเป็นมูลค่าในปัจจุบัน


พอจัดรูปแล้ว เราอาจมองผลลัพธ์นี้เป็น สูตรกอร์ดอน (พจน์แรก - สีน้ำเงิน) ที่ปรับค่าตามจำนวนปี n ที่ยืดออกไป สังเกตว่าหากไม่มีการยืดเวลาออกไปเลย (n = 0) จะทำให้พจน์หลัง (สีม่วง) มีค่าเป็นหนึ่ง [เนื่องจากตัวเลขใด ๆ ยกกำลังศูนย์มีค่าเท่ากับหนึ่ง] ผลลัพธ์รวมจึงกลายเป็นสูตรกอร์ดอนตามปกตินั่นเอง


สูตรประเมินมูลค่า


ดังที่กล่าวไปแต่ต้นว่า มูลค่าของกองทุนจำกัดอายุ เท่ากับ มูลค่าของกองทุนไม่จำกัดอายุ ลบด้วย “มูลค่าเฉพาะส่วนที่เป็นแท่งสีฟ้าอ่อน” ดังนั้น


ทั้งนี้ จะขอยกตัวอย่างการประเมินกองทุนรวมโครงสร้างพื้นฐานด้านคมนาคมกองหนึ่ง เพื่อให้เข้าใจการสูตรนำไปใช้นะครับ

สมมติกองทุนดังกล่าวมีอายุคงเหลือ n = 22 ปี โดยคาดว่าเงินปันผลปีถัดไป D₁ = 0.48 บาท ซึ่งน่าจะเติบโตในอัตราต่อเนื่องระยะยาว g = 1.5% และนักลงทุนต้องการผลตอบแทน r = 5%

เมื่อแทนค่าตามสมมติฐานข้างต้นเข้าไปในสูตร จะได้มูลค่าหน่วยลงทุนเท่ากับ 7.21 บาท เทียบกับราคาตลาดปัจจุบัน 7.15 บาท นักลงทุนจึงอาจพิจารณาซื้อกองทุนนี้ได้ หากมีสมมติฐานดังที่กล่าวมาและยอมรับผลตอบแทนในระดับราว ๆ 5 เปอร์เซ็นต์ต่อปี

ถึงตรงนี้ทุกท่านก็ได้เห็นแล้วว่าเราจะดัดแปลงสูตรการประเมินมูลค่าหุ้นให้ใช้งานได้กับ กองทุน/กองรีท ที่มีอายุจำกัด และนำไปใช้งานจริงได้อย่างไร ก็หวังว่าจะเป็นประโยชน์สำหรับการลงทุนครับ

วันจันทร์ที่ 20 เมษายน พ.ศ. 2569

หุ้นถูก... หรือ หุ้นน่าซื้อ?


หิว กับ อยากกิน นั้นไม่เหมือนกัน บางครั้งเราอยากกินทั้งที่ไม่หิว หรือบางทีหิว แต่เจออาหารแย่ก็ไม่อยากกิน

ในเชิงของหุ้น หุ้นถูก กับ หุ้นน่าซื้อ เองก็มีความแตกต่างกัน ซึ่งบทความนี้จะพาท่านไปพบความจริงที่น่าตื่นตะลึง แถมยังแทรกความน่าขันและน่าปวดใจไปพร้อม ๆ กัน


ความเป็นไปได้ทั้ง 4


โดยธรรมชาตินักลงทุนจะ “รู้สึก” ถึงความถูกแพงของหุ้นแตกต่างกันไปตามช่วงเวลา ถ้าหุ้นเคยป้วนเปี้ยนอยู่แถว ๆ 10 บาท แล้วต่อมาราคาพุ่งขึ้นไปที่ 13-14 บาท นักลงทุนก็จะเริ่มรู้สึกว่าหุ้นแพง หรือในทางกลับกัน หากหุ้นปรับตัวลงไปที่ 6 บาท พวกเขาก็อาจรู้สึกว่าหุ้นถูกมากแล้ว

แต่แน่ล่ะ หุ้นถูกอาจจะน่าซื้อหรือไม่น่าซื้อก็ได้ กรณีข้างต้นถ้านักลงทุนเชื่อว่าราคาหุ้นมีโอกาสปรับตัวลงไปอีก เช่น จาก 6 บาท แล้วยังลงไปต่ำกว่า 5 บาทได้ แบบนี้แม้หุ้นมีราคาเพียง 6 บาท ก็ไม่เรียกว่าน่าซื้อ

ดังนั้น เราสามารถจำแนกสถานการณ์ทั้ง 4 แบบในรูปตาราง โดยกำกับความคิดเห็นลงไปด้วย
 

ตัวอย่างของหุ้นถูกและน่าซื้อ คือ ราคาหุ้นลดลงมาต่ำ และมีปัจจัยเกื้อหนุนต่อการฟื้นตัว ซื้อแล้วน่าจะ ปลอดภัย แต่กลับกันถ้าราคาหุ้นลงมาเยอะแล้ว และมีโอกาสลงต่อยาว ๆ อันนี้เรียกว่า หุ้นถูกแต่ไม่น่าซื้อ แบบนี้ทางออกอาจเป็นการ ปล่อยไป ไม่เข้าไปยุ่ง

ในทางตรงข้าม สถานการณ์ที่หุ้นแพงทว่ายังคงน่าซื้อ เกิดขึ้นเมื่อราคาหุ้นปรับตัวขึ้นมาเยอะโดยมีเหตุผลที่ดีรองรับ ถ้าใจกล้าซื้อไว้ก็อาจจะ คุ้มเสี่ยง แต่หากตรงข้าม คือ หุ้นพุ่งขึ้นมาเยอะเกินตัว แล้วเหตุผลรองรับที่จับต้องได้ก็ไม่มีเพียงพอ อย่างนี้จะเป็นสถานการณ์ที่หุ้นแพงแถมยังไม่น่าซื้อด้วย คงต้องรอให้ คนบ้า มาซื้อไป

เมื่อทราบความเป็นไปได้ทั้ง 4 แบบแล้ว ส่วนใหญ่คนที่มีเหตุมีผลและระแวดระวังจะเลือกซื้อหุ้นในช่องซ้ายบน (วิถีปลอดภัย) หรือถ้าใจกล้าหน่อยก็อาจจะเลือกช่องซ้ายล่าง (ซื้อแพง เพื่อไปขายแพงกว่า)

พูดง่าย ๆ คือ นักลงทุนที่มีเหตุผลมักซื้อ เมื่อหุ้นน่าซื้อ นั่นเอง


สร้างโมเดล


เพื่อให้เข้าใจกระบวนการลงทุนมากขึ้น เราจะสร้างโมเดลการเคลื่อนไหวของ ราคาหุ้น ในลักษณะวัฏจักรอย่างง่ายที่มีวงรอบประมาณ 4 ปี แสดงด้วยเส้นสีฟ้า


หากเราพิจารณาว่าหุ้นเกือบทุกตัวล้วนมีความเป็นวัฏจักรเกี่ยวพันกับสภาพเศรษฐกิจโดยรวมอยู่ไม่มากก็น้อย โมเดลอย่างง่ายนี้ย่อมทำให้ท่านเห็นความเป็นไปและมีประโยชน์อยู่บ้าง มากน้อยตามแต่คุณลักษณะของหุ้นที่ท่านสนใจ

สมมติว่ามีการประเมิน มูลค่าหุ้น หรือราคาเป้าหมาย เป็นเส้นประสีส้ม เส้นประนี้ควรวิ่งล้อไปกับราคาหุ้น แต่ “ล้าหลัง” อยู่เล็กน้อย


เหตุที่เป็นเช่นนี้ก็เพราะว่าการคาดการณ์ไปในอนาคต (เพื่อประเมินมูลค่าหุ้น) นั้น อาศัยมุมมองของนักวิเคราะห์หรือนักลงทุน และมุมมองดังกล่าวก็ประมวลขึ้นจากสิ่งที่เกิดขึ้นในอดีต การประเมินมูลค่าหุ้นจึงแฝงองค์ประกอบที่มีความล้าหลังไปด้วยอย่างไม่อาจหลีกเลี่ยงได้

นอกจากเรื่องของการล้าหลังแล้ว อีกข้อหนึ่งที่ควรสังเกต คือ มุมมองของนักวิเคราะห์มักดีเกินจริงในช่วงเวลาที่ดี และมักแย่เกินจริงในช่วงเวลาที่แย่ สะท้อนด้วยมูลค่าหุ้นที่พุ่งขึ้นหรือลดลงทะลุระดับราคาที่หุ้นไปถึงจริง ข้อนี้เกิดจากความไม่สมบูรณ์ของการรับรู้ ทำให้นักวิเคราะห์ต้องทำการ “ลากเส้นต่อจุด” โดยอาศัยประสบการณ์ของตนเองและข้อมูลข่าวสารเท่าที่มีอยู่ ณ ขณะนั้น

จากความล้าหลังและเกินจริงนี้ มูลค่าหุ้นที่คำนวณออกมา (เส้นประสีส้ม) จึงมีเฟสตามหลัง และมีแอมพลิจูด หรือขนาดของยอดคลื่น มากกว่าราคาหุ้นในโมเดลของเรา


จุดที่น่าสนใจ


เมื่อกำหนด A, B, C และ D เป็นจุดที่น่าสนใจบนโมเดล แล้วตั้งข้อสังเกตไล่ไปทีละจุด


ภาพขยายจุด A


เมื่อบริษัทมีกำไรเติบโตดี นักลงทุนก็ปรับมุมมองดีขึ้น ราคาหุ้น (เส้นสีฟ้า) จึงปรับตัวเพิ่มขึ้นมาเรื่อย ๆ จนถึงจุดหนึ่งที่พัฒนาการเชิงบวกของบริษัทเริ่มตีบตัน เช่น มีคู่แข่งเพิ่มขึ้น หรือเริ่มประสบปัญหาในการลดต้นทุน สถานการณ์เช่นนี้ทำให้นักลงทุนที่รู้จักบริษัทอย่างลึกซึ้งเริ่มระมัดระวัง และราคาหุ้นอาจชะลอตัว

อย่างไรก็ดี ตราบเท่าที่ตัวเลขผลการดำเนินงานยังไม่ประกาศออกมา นักลงทุนจำนวนมากย่อมคาดการณ์ผลกำไรของบริษัทโดยปรับแต่งตัวเลขจากอัตราการเติบโตของไตรมาสก่อน ๆ มูลค่าหุ้นที่ประเมินออกมาจึงมีแนวโน้มวิ่งต่อ ส่งผลให้เส้นประสีส้ม พุ่งทะยานแซงราคาหุ้นขึ้นไป

ลูกศรสีดำ แสดงให้เห็นว่า มูลค่าหุ้น ตามมุมมองของนักลงทุนขณะนั้น สูงกว่าราคาหุ้นปัจจุบัน จึงเปิดช่องให้กับมุมมองที่ว่า ราคาหุ้นอาจขยับตัวสูงขึ้นได้อีก (อยู่บนฐานความเชื่อที่ว่า เมื่อซื้อหุ้นได้ต่ำกว่ามูลค่าที่แท้จริง ที่สุดแล้วราคาหุ้นจะวิ่งขึ้นไปหามูลค่า) เพราะฉะนั้น ราคาหุ้นที่ปรับตัวขึ้นจนดูเหมือนว่าแพงมาตลอดทาง ก็อาจจะคุ้มค่ากับความเสี่ยง และไม่ควรเป็นปัญหาสำหรับหุ้นที่ “น่าซื้อ” ตัวนี้

ภาพขยายจุด B


นี่เป็นสถานการณ์ที่ราคาหุ้นปรับตัวลดลงจากจุดสูงสุดมาระยะหนึ่ง ทำให้หุ้นที่เคยแพงเริ่มดู “ไม่แพง” เมื่อเทียบกับช่วงเวลาก่อนหน้านั้น นักลงทุนอาจปรับลดมุมมองที่ดีเกินจริงลงมา คำนวณเป็นมูลค่าหุ้นก็ลดลงบ้าง แต่ถึงกระนั้นก็ยังคงสูงกว่าราคาหุ้นอยู่พอสมควร หลายคนจึงเข้าซื้อหุ้นเพื่อรอขายเมื่อราคาหุ้นวิ่งขึ้นไปหามูลค่า หรือถ้าเชื่อมั่นจริง ๆ ว่านี่เป็นซุปเปอร์สต็อก พวกเขาอาจเก็บหุ้นในจังหวะที่ราคาลดลงชั่วคราวและตั้งใจจะถือเอาไว้ตลอดไป

โดยสรุปก็คือ นี่เป็นหุ้นที่ถูกและน่าซื้อ เป็นสถานการณ์ที่หลายคนมองว่าค่อนข้างปลอดภัย หากจะซื้อหุ้นตัวนี้

ภาพขยายจุด C


หลังจากผลประกอบการที่ย่ำแย่ผลัดกันเวียนหน้าออกมาโชว์ต่อสาธารณะ ราคาหุ้นก็ไหลลงจนเรียกว่า ถูกแล้วถูกอีก นักลงทุนเองก็ปรับลดมุมมองครั้งแล้วครั้งเล่า จนมูลค่าหุ้นที่เคยสูงมุดลงต่ำกว่าราคาหุ้น กลายเป็นสถานการณ์ที่ราคาหุ้นขาดปัจจัยพื้นฐานรองรับ ในลักษณะนี้นักลงทุนที่มีเหตุมีผลอาจมองว่า ราคาหุ้นมีโอกาสลงต่อไปอีก

นั่นคือ หุ้นถูก แต่ก็ยังไม่น่าซื้ออยู่ดี

ภาพขยายจุด D


หลังจากตกต่ำอยู่พักใหญ่ ราคาหุ้นก็เริ่มทรงตัวและฟื้นขึ้นมาได้ อาจมีข่าวดีออกมาบ้าง แต่ก็ถือว่าเล็กน้อยเมื่อเทียบกับราคาหุ้นที่วิ่งขึ้น “อย่างไม่สมเหตุสมผล” หลายคนคิดว่าราคาหุ้นได้แพงจนสะท้อนข่าวดีพวกนั้นไปหมดแล้ว ฝ่ายผู้ที่คำนวณมูลค่าหุ้นแม้เห็นว่าบริษัทมีพัฒนาการอยู่บ้าง แต่ก็ไม่ถึงขั้นที่จะทัดเทียมกับราคาหุ้นที่วิ่งขึ้นมา

เมื่อหุ้นแพงเกินไปเทียบกับมูลค่าที่ยังกระเตื้องขึ้นไม่มาก บทสรุปของพวกเขาก็คือ ความฝันนั้นสวยหรูเกินจริง... แพง และไม่น่าซื้อด้วย


ถอยออกมา ช็อก!


ข้อสังเกตข้างต้นอยู่บนพื้นฐานของแต่ละจุดเวลา ซึ่งแน่นอนว่าหลายอย่างอาจเปลี่ยนไป หากเราถอยออกมามองภาพใหญ่


อย่างเช่น จุด A ที่หุ้นแพง + น่าซื้อ ความจริงกลับกลายเป็นว่าจุดนั้นเป็นฟองสบู่พอดี ส่วนจุด B ที่หุ้นถูก + น่าซื้อ แท้จริงหุ้นกำลังดิ่งเป็นขาลง

ขณะที่จุด C หุ้นถูก + ไม่น่าซื้อ แต่นั่นกำลังจะเป็นจุดต่ำสุดก่อนที่หุ้นจะฟื้นตัว และจุด D ที่หุ้นแพง + ไม่น่าซื้อ ที่จริงหุ้นกำลังอยู่ในขาขึ้น

พูดง่าย ๆ ว่ากลับหัวกลับหางไปหมด จุดที่คิดว่าน่าซื้อ ที่แท้ไม่ควรซื้อ ส่วนจุดที่คิดว่าไม่น่าซื้อ แต่ถ้าซื้อกลับมีกำไร นี่เป็นเรื่องน่าขันสำหรับผู้ที่พยายามจริงจังกับการลงทุน

...และขณะเดียวกันก็น่าปวดใจ

ผมเองก่อนหน้านี้ก็เคยซื้อหุ้นที่จุด B หรือหาจังหวะขายแถวจุด D ทำให้ขาดทุนไปบ้าง ชวดกำไรไปบ้าง ผลตอบแทนไม่ดีเท่าที่หวัง แต่ก็ไม่ทราบว่าผิดพลาดตรงไหน จนมาค้นพบตอนนี้

เมื่อนักลงทุนพยายามเลือกหุ้นที่มีความมั่นคง โดยมองจากความคงเส้นคงวาของกำไร 3-4 ปีล่าสุด พวกเขาอาจมองข้ามหรือปฏิเสธความเกี่ยวพันกับวัฏจักรไปได้ง่าย ๆ ทั้งที่ความเป็นวัฏจักรของหุ้นนั้นมีอยู่ทั่วไป ไม่ว่าจะเป็นวัฏจักรเศรษฐกิจ, วัฏจักรดอกเบี้ย, ค่าแรง, ค่าใช้จ่ายทุน (CAPEX) หรือราคาสินค้าโภคภัณฑ์ เป็นต้น และยิ่งความเป็นวัฏจักรชัดเจนขึ้นเท่าไร คำเตือนก็ยิ่งชัดเจนว่า...

หุ้นถูกไม่ใช่หุ้นน่าซื้อ และหุ้นน่าซื้อก็อาจไม่ใช่หุ้นน่าซื้อครับ

วันศุกร์ที่ 3 ตุลาคม พ.ศ. 2568

พาทัวร์ ROE


แม้ ROE จะเป็นอัตราส่วนทางการเงินตัวสำคัญที่อยู่ในความสนใจของนักลงทุน แต่ผู้คนที่มีความเข้าใจเชิงลึกกลับมีเพียงหยิบมือ ในบทความนี้ผมจะขอ “พาทัวร์” เพื่อให้ท่านได้รู้ได้เห็นตั้งแต่รากฐานจนถึงขั้นนำไปใช้งาน รวมทั้งพาชมอีกหลายสิ่งที่ชาวบ้านไม่ค่อยรู้ เพราะในหนังสือเขาไม่กล่าวถึงนะครับ


คำเรียกที่หลากหลาย


ตำราโดยมากมักบอกว่า Return on Equity (ROE) คือ อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น หรือบางเล่มอาจเรียกว่า อัตราผลตอบแทนจากส่วนของผู้ถือหุ้น หรือ อัตราผลตอบแทนสำหรับผู้ถือหุ้น และบางครั้งอาจลดทอนเหลือเพียง ผลตอบแทนต่อส่วนของผู้ถือหุ้น (ตัดคำว่า “อัตรา” ออกไป)

แต่ก็ขอให้เข้าใจว่า ทั้งหมดตั้งใจจะหมายความถึงสิ่งเดียวกัน นั่นคือ


ซึ่งที่จริงแล้วจะชัดเจนกว่า หากขยายความว่า


เมื่อบริษัทดำเนินกิจการและทำกำไรได้ กำไรส่วนหนึ่งจะถูกหักเป็น ดอกเบี้ยจ่าย ให้กับเจ้าหนี้ และจากนั้นก็หัก ภาษี ให้รัฐบาล จนทอดสุดท้ายเหลือเป็นกำไรส่วนที่มาถึงมือผู้ถือหุ้น ซึ่งเรียกว่า กำไรส่วนของผู้ถือหุ้น หรือ กำไรสุทธิ นั่นเอง

อันนี้เป็นคำอธิบายในฟากของ “ตัวเศษ” คือ กำไร

ถัดมาเป็นฟาก “ตัวส่วน” ซึ่งก็จะต้องสอดคล้องกัน เมื่อตัวเศษเป็นกำไรเฉพาะส่วนของผู้ถือหุ้น ตัวส่วนก็ต้องเป็นเงินทุนเฉพาะที่มาจากผู้ถือหุ้นเช่นกัน (เงินทุนที่มาจากทางอื่น เช่น เงินทุนที่ได้จากการกู้ยืมแบงก์หรือออกพันธบัตร เราจะไม่นับ)

สังเกตว่า ที่จริงแล้ว ROE ก็คือ อัตราผลตอบแทนที่คิดเป็นเปอร์เซ็นต์เทียบกับเงินทุนในรูปแบบหนึ่ง เป็นการไปดูว่าเงินทุนก้อนนั้น ๆ สามารถทำกำไรได้มากหรือน้อยอย่างไร ซึ่งนอกจาก ROE แล้วก็ยังมีอัตราส่วนตัวอื่นในทำนองเดียวกันนี้อีก เช่น ROCE และ ROIC (ทั้งสองตัวเป็นอัตราผลตอบแทนของ “เงินทุนรวม” ทั้ง เจ้าหนี้ + ผู้ถือหุ้น แตกต่างกันแค่ว่า ROIC นั้น ตัดเงินสดออกไป เพื่อเน้นเฉพาะเงินทุนส่วนที่มีการนำไปใช้ดำเนินงานจริง ๆ)

แต่เนื่องจากเราพุ่งความสนใจไปที่ เงินทุนจากผู้ถือหุ้น เป็นสำคัญ ดังนั้น ROE ก็นับว่าตรงงานที่สุดแล้ว


เงินทุน คือ สิ่งที่ต้องเน้น


หลายท่านอาจไม่ทราบว่า แท้จริงแล้วเมื่อเราซื้อหุ้น นั่นเท่ากับเรากำลัง “ซื้อเงินทุน” ส่วนของผู้ถือหุ้น

เงินทุนส่วนของผู้ถือหุ้น (Equity Capital) หากบันทึกในทางบัญชี จะเรียกว่า Book Value of Equity Capital หรือเวอร์ชันเต็มยศภาษาไทยว่า มูลค่าทางบัญชีของเงินทุนส่วนของผู้ถือหุ้น

แต่เพราะมันยาวไปกระมัง นักการเงินจึงมักเรียกสั้น ๆ แค่ Book Value (BV) เหมือนที่เราได้ยิน ส่วนนักบัญชีอาจมองว่าทุกอย่างในงบการเงินล้วนบันทึกเป็น book value หรือมูลค่าทางบัญชีอยู่แล้ว ดังนั้น เรียกว่า ส่วนของผู้ถือหุ้น (Equity) ก็พอ อันนี้ก็ว่ากันไป แต่ส่วนตัวแล้วผมมองว่าชื่อยาว ๆ นั่นแหละ สะท้อนความเป็นจริงได้ครบถ้วนครับ

หันกลับมาที่ตลาดหุ้นบ้าง เมื่อมีการนำเงินทุนนี้มาแบ่งเป็นหุ้น ๆ แล้วนำออกขาย เงินทุนก็จะมีราคาขึ้นมา เรียกว่า ราคาหุ้น (P) หรือหากท่านใดฟิตหน่อยจะเรียกเต็มยศว่า มูลค่าตลาดของเงินทุนส่วนของผู้ถือหุ้น ก็ได้ ยาวเหยียดและโก้ไปอีกแบบ

เมื่อมีทั้งตัว P และ BV แล้ว เราก็มักนำมาเทียบกันเป็นอัตราส่วน P/BV สมมติถ้าหุ้นตัวไหนมี P/BV = 2 ก็แสดงว่า เงินทุนนี้ซื้อขายกันด้วยราคาที่สูงเป็นสองเท่าของมูลค่าทางบัญชีที่บันทึกอยู่ในงบการเงิน อย่างนี้เป็นต้น

ข้อสังเกตเล็ก ๆ ที่ผมอยากชี้ให้เห็น คือ ในอัตราส่วน P/BV นั้น ทั้งตัวเศษและตัวส่วนต่างกล่าวถึงสิ่งเดียวกัน นั่นคือ เงินทุนส่วนของผู้ถือหุ้น เพียงแต่ตัวเศษเป็นมูลค่าตลาด (market value) ขณะที่ตัวส่วนเป็นมูลค่าทางบัญชี (book value)


ROE เป็นตัวผลักดัน P/BV จริงไหม?


การที่นักลงทุนเดินเข้าไปในตลาดหุ้นและยอมจ่ายแพงเมื่อเทียบกับมูลค่าทางบัญชี แสดงว่าเงินทุนนั้นจะต้องสร้างกำไรได้งามมาก (คือ ROE สูง) เป็นที่มาของการตั้งข้อสังเกตว่า ROE ของหุ้น น่าจะเป็นตัวผลักดันค่า P/BV ที่ตลาดยอมรับ

เราจะพิจารณาเรื่องนี้ผ่านสูตรของกอร์ดอน


เนื่องจาก เงินปันผล (D1) เท่ากับ สัดส่วนการจ่ายเงินปันผล (d) คูณ กำไรต่อหุ้นในปีถัดไป (E1) จึงเขียนใหม่ได้ว่า


จากนั้น นำ BV มาหารทั้งสองข้าง เพื่อให้ได้ค่า P/BV ที่เหมาะสม


สังเกตว่า E1 / BV ก็คือ ค่า ROE นั่นเอง และสัดส่วนการจ่ายเงินปันผล (d) ก็เป็นส่วนที่เหลือจากกำไรที่จัดสรรเก็บเอาไว้ในบริษัท (b) ดังนั้น d = 1 - b และสมการข้างต้นจะสามารถเขียนได้ว่า


เนื่องจาก อัตราการเติบโตที่ยั่งยืน (sustainable growth rate) เป็นไปตามสมการ g = b x ROE ทำให้เขียนค่า P/BV ที่เหมาะสมได้ว่า


[หากสนใจที่มาของอัตราการเติบโตที่ยั่งยืน แนะนำให้เข้าไปศึกษาที่ https://mftfinance.wixsite.com/mftfinance/copy-of-gordonplus]

หากทดสอบสมการนี้ โดยกำหนดให้ r = 10% และ g = 5% จากนั้นดูความสัมพันธ์ระหว่าง P/BV และ ROE จะได้แผนภาพ


ซึ่งยืนยันว่าค่า ROE เป็นตัวผลักดันมูลค่า (value driver) ผ่าน P/BV ที่เหมาะสมของหุ้น และหากท่านใดขยันหน่อย จัดรูปสมการดี ๆ ก็จะได้รูปแบบ y = mx + c ซึ่งแสดงความสัมพันธ์แบบเส้นตรง


ตัวกำหนดเขตแดน


เมื่อสังเกตสมการ


กรณีที่ ROE มีค่าเท่ากับอัตราผลตอบแทนที่ผู้ถือหุ้นคาดหวัง (ROE = r) พอดี ตัวเศษ และ ตัวส่วน ด้านขวาของสมการจะมีค่าเท่ากัน ทำให้ P/BV เท่ากับหนึ่ง

สมมติคราวนี้เราสร้างแผนภาพใหม่ เป็นความสัมพันธ์ระหว่าง ราคาหุ้น (P) และมูลค่าทางบัญชี (BV) แทน เราจะได้เส้นตรง P = BV ดังรูปซ้าย


นี่เป็นเส้นตรงที่แบ่งเขตแดนความชอบธรรม ระหว่างหุ้นที่มี ROE สูงและ ROE ต่ำ เมื่อเทียบกับอัตราผลตอบแทนคาดหวังของผู้ถือหุ้น (r) ซึ่งรูปขวาจะทำให้ท่านเห็นสิ่งนี้ได้ชัดเจนขึ้น

รูปนี้แสดงให้เห็นว่า แนวคิดดั้งเดิมของ VI ที่นิยมซื้อหุ้น P/BV ต่ำ (เช่น ไม่เกินหนึ่งเท่า) มีแนวโน้มจะทำให้ซื้อหุ้นที่มี ROE ต่ำไปด้วย หรือพูดอีกอย่างก็คือ ไปซื้อหุ้นที่ใช้เงินทุนมาก แต่สร้างกำไรได้น้อย ซึ่งไม่ค่อยดีเท่าไรในเชิงคุณภาพ แนวคิดนี้จึงค่อย ๆ ถูกแทนที่ด้วยองค์ความรู้ใหม่ที่ได้รับการพัฒนาขึ้นในระยะหลัง


แล้ว ROE เป็นตัวผลักดัน P/E ด้วยไหม?


โดยมากแล้วเรามักยอมรับกันว่า P/E ของหุ้นถูกผลักดันด้วยอัตราการเติบโต (g) กล่าวคือ ถ้า g สูง ตลาดก็จะยอมรับค่า P/E ที่สูงขึ้น อย่างไรก็ตาม หากเราจัดสูตรของกอร์ดอนใหม่อีกรอบ เพื่อหาค่า Forward P/E ที่เหมาะสม


และสุดท้ายจัดรูป ตัวส่วน ให้เป็นทรงเดียวกับ ตัวเศษ


จะเห็นว่าในสมการสุดท้ายนี้ กรณีฐาน ที่ ROE = r พอดี ตัวเศษ และ ตัวส่วน ในวงเล็บก้ามปู จะมีค่าเท่ากัน ทำให้ P/E ลดรูปเหลือเพียง


ถัดมาเพื่อให้เห็นภาพชัดเจนขึ้น เราพล็อตความสัมพันธ์ระหว่าง P/E และ ROE โดยกำหนดให้ r = 10% และ g = 5% เช่นเดิม แผนภาพแสดงให้เห็นว่า เมื่อหุ้นมี ROE สูงขึ้น ตลาดก็จะยอมรับ P/E ที่สูงขึ้นเช่นกัน แต่ความสัมพันธ์นั้นไม่ได้เป็นไปแบบเส้นตรง


จุดที่ควรสังเกต คือ เมื่อ ROE = r (คือ 10 เปอร์เซ็นต์) เป็นกรณีฐาน P/E ของหุ้นจะอยู่ที่เศษหนึ่งส่วน r หรือ 1 / 0.10 = 10 เท่า ตรงจุดสีน้ำเงิน จากนั้นเมื่อ ROE สูงขึ้น P/E ก็ปรับตัวเพิ่มขึ้นไปทางลูกศรสีเขียว และเมื่อ ROE น้อยลง P/E ก็ปรับตัวลดลงไปทางลูกศรสีเหลือง

ด้วยเหตุนี้ หากจะตอบคำถามที่ว่า ROE เป็นตัวที่ผลักดัน P/E ของหุ้นด้วยไหม ก็คงต้องบอกว่า ใช่ แต่การผลักดันนี้ก็มีขอบเขตของมัน พิจารณาจากสมการข้างต้น


ใช้วิชาแคลคูลัส (ที่หลายท่านชอบบ่นว่าไม่รู้จะเรียนไปทำไม) มาหาค่าขอบเขต หรือ limit เมื่อ ROE มีค่ามากจนเข้าใกล้อนันต์


นั่นคือ ไม่ว่าบริษัทจะมีค่า ROE สูงเพียงใด ค่า P/E ก็ไม่ควรสูงเกินกว่าเศษหนึ่งส่วน r - g ซึ่งในกรณีตัวอย่างของเรา 1 / (0.10 – 0.05) = 20 เท่า นั่นเอง


อยากรวยต้องซื้อหุ้น ROE สูงจริงไหม


ตอบแบบสั้น ๆ ว่า ไม่จริง

ตอบแบบยาวหน่อยผ่านตัวอย่างหุ้นสองตัวที่มีมูลค่าทางบัญชี 20 บาทเท่ากัน โดยหุ้น A มีค่า ROE = 20% และหุ้น B มีค่า ROE = 8%

ด้วยคุณลักษณะนี้ สมมติคำนวณออกมาได้ว่า หุ้น A มีมูลค่า 60 บาท และหุ้น B มีมูลค่า 12 บาท ในสถานการณ์ที่ตลาดหุ้นตื่นตระหนก ท่านสามารถซื้อหุ้นทั้งสองตัวได้ ณ ราคาเพียง “ครึ่งหนึ่ง” ของมูลค่า และขายเมื่อราคาดีดกลับขึ้นไปเท่ามูลค่าหุ้น

เท่ากับว่าได้กำไร 100 เปอร์เซ็นต์ ไม่ว่าเลือกซื้อหุ้นตัวไหน

เพราะฉะนั้น ROE ที่สูงและต่ำ เพียงแค่กำหนดว่ามูลค่าหุ้นควรอยู่ที่จุดไหน (เมื่อเทียบกับ BV) เหมือนคำพูดที่ว่า “หุ้นทุกตัวล้วนมีราคาที่เหมาะสมของมัน” แต่กำไรที่จะได้นั้นขึ้นอยู่กับความได้เปรียบที่ท่านเลือกเองในการ ซื้อ-ถือ-ขาย ให้สอดคล้องกับธรรมชาติของหุ้นแต่ละตัว

ทั้งนี้ นักลงทุนต้องไม่สับสนระหว่างการหามูลค่าหุ้นกับการหาความได้เปรียบภายหลังจากที่ทราบมูลค่าหุ้นแล้ว ซึ่ง ROE จะมีบทบาทในข้อแรก (การหามูลค่าหุ้น) ไม่ใช่ข้อหลัง

สรุป คือ ถ้าทำได้ถูกต้อง ทั้งหุ้น ROE สูง และหุ้น ROE ต่ำ ล้วนพาท่านไปสู่ความมั่งคั่งได้ทัดเทียมกัน


ความสามารถในการต้านทานความผิดหวัง


แม้โอกาสสร้างกำไรมีอยู่ในหุ้นทั้งสองแบบ แต่ท่านนักลงทุนก็พึงทราบว่าหุ้น ROE สูง และหุ้น ROE ต่ำ จะตอบสนองต่อความผันแปรได้แตกต่างกัน

สมมติต่อเนื่องจากตัวอย่างเดิม เมื่อหุ้นทั้งสองตัวต่างประสบปัญหาจนความสามารถในการทำกำไร (และ ROE) ลดลงหนึ่งในสี่ คือ ลดลงจาก 20% เหลือ 15% ในกรณีหุ้น A และลดลงจาก 8% เหลือ 6% ในกรณีหุ้น B

เมื่อคำนวณมูลค่าหุ้น (โดยใช้ค่า r = 10% และ g = 5%) หุ้น A จะมีมูลค่าลดลงจาก 60 บาท เหลือ 40 บาท ส่วนหุ้น B มีมูลค่าลดลงจาก 12 บาท เหลือ 4 บาท

ดังนั้น ขณะที่หุ้น A มีมูลค่าลดลง 33 เปอร์เซ็นต์ ซึ่งก็แย่แล้ว แต่หุ้น B กลับลดลงถึง 67 เปอร์เซ็นต์ นับว่าเข้าข่ายหายนะเลยก็ว่าได้ นี่คือความแตกต่างในการรักษามูลค่าเอาไว้ เมื่อผลประกอบการเสื่อมถอย

พูดให้ชัดก็คือ มูลค่าของหุ้น ROE สูง มักมีความเสถียรมากกว่าหุ้น ROE ต่ำ

อย่างไรก็ตาม ก่อนที่ท่านจะกระโดดหนีหุ้น ROE ต่ำไปเลย ผมอยากให้ลองคิดในทางตรงข้ามด้วย สมมติกลับกัน คือ หุ้นทั้งสองฟื้นตัวหรือมีความสามารถในการทำกำไรเพิ่มขึ้น คราวนี้หุ้น ROE ต่ำจะมีมูลค่าสูงขึ้นอย่างก้าวกระโดด ในขณะที่หุ้น ROE สูง อาจมีมูลค่าเพิ่มขึ้นไม่มากนัก

ด้วยเหตุนี้ นักลงทุนที่คาดหวังผลตอบแทนดี ๆ จากการซื้อหุ้น P/BV ต่ำ (ซึ่งก็มักมี ROE ต่ำด้วย) จึงต้องมีคุณลักษณะสำคัญ คือ สามารถ “อ่านทิศทาง” ผลประกอบการของบริษัทได้แม่นและเร็วกว่านักลงทุนทั่วไป

--------------------------------------

จากที่ได้พาทัวร์ ROE มาจนถึงตรงนี้ หวังว่าทุกท่านจะได้รับสาระและความบันเทิง (?!) ตลอดจนแนวคิดใหม่ ๆ เป็นประโยชน์ต่อการลงทุนโดยทั่วกันครับ

วันอาทิตย์ที่ 18 พฤษภาคม พ.ศ. 2568

เกิดอะไร? เมื่อซื้อหุ้นคืน


มีความเชื่อที่เล่าต่อกันมาว่า เมื่อบริษัทซื้อหุ้นคืน ราคาหุ้นควรจะพุ่งขึ้น

ความเชื่อดังกล่าว ในทางหนึ่งก็อ้างอิงถึงเรื่อง อุปสงค์-อุปทาน ทำนองว่าหุ้นบางส่วนถูกดูดซับออกไปจากตลาด จะทำให้เกิดการแย่งซื้อหุ้น หรือบางทีก็โยงใยไปถึงการ ส่งสัญญาณ จากผู้บริหาร ประมาณว่าตอนนี้หุ้นบริษัทเรากำลังมีราคาถูกเกินไปนะ

ที่เข้าเค้าดูมีหลักวิชาหน่อยก็คือ อ้างอิงถึง EPS หรือกำไรต่อหุ้น ซึ่งจะเพิ่มขึ้นโดยอัตโนมัติ (คิดว่า ตัวเศษ คือ กำไรเท่าเดิม แต่ตัวส่วน คือ จำนวนหุ้นลดลง) แล้วพอกำไรต่อหุ้นเพิ่มขึ้น ราคาหุ้นก็น่าจะเพิ่มขึ้นด้วยเหมือนกัน หากว่า P/E ยังคงเท่าเดิม เพราะว่าราคาหุ้น (P) = [P/E] x EPS

ในที่นี้เราจะมาดูกันว่า ความจริงนั้นเป็นอย่างไร ภายใต้หลักวิชาการเงินที่ถูกต้อง


เหตุผลที่ไม่สมเหตุผล


เริ่มจากข้อแรก คือ อุปสงค์-อุปทาน

เมื่อบริษัททำการซื้อหุ้นคืน หุ้นที่ซื้อไปจะถูกนำออกจากสารบบ ทำให้จำนวนหุ้นหมุนเวียนในตลาดมีน้อยลง จึงกระตุ้นสามัญสำนึกของคนทั่วไปในลักษณะที่ว่า เมื่อสินค้ามีจำนวนน้อยลง แต่ความต้องการซื้อเท่าเดิม ราคาก็ควรจะปรับตัวสูงขึ้นสิ ใช่ไหมล่ะ

อย่างไรก็ตาม หากพิจารณาดี ๆ การที่บริษัทขอซื้อหุ้นได้สำเร็จ ก็แสดงว่ามีนักลงทุนที่พอใจและยอมปล่อยมือจากหุ้น ณ ราคานั้น ๆ คำที่อ้างว่า “ความต้องการซื้อเท่าเดิม” จึงไม่สอดคล้องกับความเป็นจริง ยิ่งไปกว่านั้น นักลงทุนยังมีหุ้นตัวอื่นอีกนับร้อยนับพันเป็นทางเลือก พวกเขาจึง ไม่ จำต้องไล่ซื้อหุ้นตัวเดิม ด้วยเหตุเพียงเพราะว่าซัพพลายหุ้นมีน้อยลง

ถัดมาเป็นเรื่องการส่งสัญญาณจากผู้บริหารว่าราคาหุ้นกำลังต่ำเกินไป

การประกาศโครงการซื้อหุ้นคืนสามารถถือได้ว่าเป็นข่าวสารเกี่ยวกับมุมมองที่ฝ่ายบริหารมีต่อหุ้นของบริษัท ซึ่งอาจมีความ เก่า-ใหม่ / จริง-เท็จ แล้วแต่กรณี แต่ไม่ว่าอย่างไร ข่าวสารดังกล่าวก็ ไม่ ได้เปลี่ยนแปลงกระแสเงินสดจากการดำเนินงานของบริษัท จึงไม่มีส่วนผลักดันมูลค่าหุ้น

กล่าวให้ชัดก็คือ คุณประโยชน์ของข่าวสารนี้ไม่มากไปกว่าการที่ผู้บริหารออกมาพูดเปิดเผยมุมมองความคิดเห็นของตัวเอง แถมยังน้อยกว่าการมีรายชื่อพวกเขาติดอยู่ในรายงานการซื้อหุ้นของผู้บริหารที่หนังสือพิมพ์หุ้นนำเสนออยู่ทุกวันเสียด้วยซ้ำ เพราะการประกาศซื้อหุ้นคืนนั้นเป็นการควักเงินบริษัทซื้อ อีกทั้งยังไม่ทันเกิดขึ้นจริง บางบริษัทประกาศมาแล้วก็ซื้อไม่ครบ (หรือไม่ซื้อเลยก็มี!) ทว่าในรายชื่อผู้บริหารที่ซื้อขายหุ้นนั้นเป็นการควักเงินส่วนตัวและเกิดขึ้นจริงแล้ว อันไหนจะยืนยันมุมมองได้อย่างน่าเชื่อมากกว่ากันก็คงตอบได้ไม่ยาก

สรุป คือ เหตุผลสองข้อแรกที่สนับสนุนคำกล่าวว่า ซื้อหุ้นคืนแล้วราคาหุ้นควรพุ่งขึ้นนั้น ไม่ค่อยหนักแน่นเท่าไหร่


มากกว่าแค่ EPS เพิ่มขึ้น


ต่อมาเป็นข้อที่อ้างอิงถึงเรื่องกำไรต่อหุ้น

เป็นความจริงที่ว่าการซื้อหุ้นคืนจะส่งผลให้จำนวนหุ้นของบริษัทลดลง เพราะหุ้นที่ซื้อคืนโดยบริษัทนั้นจะถูกนำออกไปจากสารบบ ไม่ถูกนำมาคำนวณกำไรต่อหุ้น และไม่มีสิทธิ์ได้รับเงินปันผล เมื่อไม่นำหุ้นซื้อคืนมาคำนวณด้วย กำไรต่อหุ้นก็ย่อมสูงขึ้น (เหตุผลหลักเพราะตัวหารลดลง ดังที่ได้กล่าวไปแล้ว) แต่การสรุปโดยทันทีว่าราคาหุ้นจะปรับตัวสูงขึ้น ก็ดูใจเร็วมากไปหน่อย

ดังนั้น เราจะศึกษาเรื่องนี้โดยสร้างสถานการณ์อย่างง่ายเป็น กรณีฐาน ขึ้นมา
  • สมมติบริษัทแห่งหนึ่งมีการจัดสรรเงินทุนอย่างมีประสิทธิภาพเต็มที่ เป็นลักษณะของระบบที่อยู่ในภาวะสมดุล

  • ต่อมาบริษัทประกาศโครงการซื้อหุ้นคืน และมีทางเลือกระหว่าง 1) ซื้อหุ้นคืนด้วยเงินสดส่วนเกินที่ถือครองอยู่ หรือ 2) กู้ยืมเพิ่มเติม

  • แต่เนื่องจากบริษัทจัดสรรเงินทุนอย่างมีประสิทธิภาพอยู่ก่อนแล้ว จึงไม่มีการถือครองเงินสดส่วนเกิน การซื้อหุ้นคืนจึงต้องเป็นไปตามข้อ 2) คือ กู้ยืมเพิ่มเติมเพียงประการเดียว

[ข้อคิดเสริม #1: ตามหลักเกณฑ์จริง ๆ แล้ว บริษัทไม่สามารถกู้ยืมเงินมาเพื่อซื้อหุ้นคืน อย่างไรก็ตาม ในทางปฏิบัติบริษัทสามารถหมุนเงินสภาพคล่องมาใช้ก่อน แล้วค่อยดำเนินการกู้ยืมเพิ่มเติมในภายหลังก็ได้ ซึ่งถ้ามองให้ดี ก็เป็นการกู้ยืมเพิ่ม เพราะว่ามีการซื้อหุ้นคืนนั่นเอง]

[ข้อคิดเสริม #2: หากสมมติให้บริษัทมีและใช้เงินสดส่วนเกินไปกับการซื้อหุ้นคืน เราจะได้มูลค่าเพิ่มจากการปรับปรุงประสิทธิภาพการใช้เงินทุนเข้ามาเจือปนด้วย กลายเป็นสถานการณ์ที่ซับซ้อนขึ้น]


เมื่อบริษัทซื้อหุ้นคืนด้วยเงินกู้ยืม ผลกระทบที่ตามมา คือ บริษัทมีจำนวนหุ้นลดลง, ส่วนของผู้ถือหุ้นลดลง, หนี้สินและภาระดอกเบี้ยเพิ่มขึ้น, กำไรสุทธิลดลง แต่กำไรต่อหุ้นเพิ่มขึ้น

ข้อหนึ่งที่ท่านนักลงทุนควรสะกิดใจ ได้แก่ การที่หนี้สินเพิ่มขึ้น พร้อมกับส่วนของผู้ถือหุ้นลดลง สถานการณ์เช่นนี้ย่อมเป็นการเพิ่มความเสี่ยงให้กับผู้ถือหุ้น และทำให้อัตราคิดลด (r.e) สูงขึ้น นี่เป็นประเด็นที่มักถูกละเลย ทั้งที่เป็นส่วนสำคัญต่อการคำนวณมูลค่าหลังการซื้อหุ้นคืน ดังที่เราจะได้เห็นต่อไป


รายละเอียดและการคำนวณ


ในที่นี้ผมขอแสดงตารางการคำนวณของบริษัทสมมติ โดยไม่ลงรายละเอียด

[ส่วนท่านใดชอบความท้าทาย จะลองไล่ตัวเลขไปทีละช่องก็น่าสนุกดี โดย ตัวเลขสีดำ หรือตัวเข้มเป็นค่าที่ป้อนเข้าไป ส่วนตัวอ่อนเป็นค่าที่เกิดจากการคำนวณ]


ผลลัพธ์นี้ดูน่าอัศจรรย์ เพราะตัวเลขทางการเงินของบริษัทหลังการซื้อหุ้นคืนมีการเปลี่ยนแปลงหลายต่อหลายตัว แต่เบ็ดเสร็จแล้วที่บรรทัดล่างสุด ท่านจะเห็นว่ามูลค่าหุ้นจากเดิม 10 บาท พอซื้อหุ้นคืนแล้วก็ยังคงเป็น 10 บาท

ตัวเลขนี้คิดได้จากสองวิธีตรงกัน ได้แก่
  1. หามูลค่าส่วนของผู้ถือหุ้น โดยเอา EV ลบด้วย net IBD จากนั้นหารให้เป็นต่อหุ้น (11200 - 1700) / 950 = 10 บาท

  2. คำนวณด้วยสูตรกอร์ดอน: 0.732 / (0.1032 - 0.03) = 10 บาท

นอกจากนี้ หากสังเกตให้ดีเราจะเห็นว่า
  1. การซื้อหุ้นคืนด้วยเงินกู้ยืม แท้จริงแล้วเป็นการ “ขอเงิน” เพิ่มจากเจ้าหนี้ แล้วนำไปจ่ายให้ผู้ถือหุ้น (กลุ่มที่ยอมขาย เมื่อบริษัทไปขอซื้อคืน) เป็นกิจกรรมที่วนเวียนอยู่กับความเป็นเจ้าของเงินทุน และไม่มีผลต่อการดำเนินงานของบริษัท สังเกตจากตารางว่า กำไรจากการดำเนินงาน (EBIT) ยังเท่าเดิม สินทรัพย์ก็เท่าเดิม และ ROA ก็ยังเท่าเดิม

  2. เมื่อกู้ยืมเพิ่มตามข้อ 1 บริษัทจึงบันทึกเงินทุนส่วนที่มาจากเจ้าหนี้เพิ่มขึ้น และบันทึกเงินทุนส่วนของผู้ถือหุ้นลดลง แต่โดยรวม ๆ แล้วทั้งสองส่วนบวกกันยังคงเท่าเดิม ดังจะเห็นจากบรรทัดรองสุดท้าย เงินทุนของทั้งกิจการ (Enterprise Value) ไม่เปลี่ยนแปลง

  3. ผลที่ตามมา คือ อัตราผลตอบแทนที่ผู้ถือหุ้นต้องการ (r.e) ปรับตัวเพิ่มขึ้นจาก 10 เปอร์เซ็นต์ เป็น 10.32 เปอร์เซ็นต์ สะท้อนระดับความเสี่ยงของผู้ถือหุ้นที่มากขึ้น และส่งผลให้ค่า P/E ที่เหมาะสมปรับลดลงจาก 10.0 เท่า เหลือ 9.7 เท่า

ความจริงประการหลังนี้อาจทำให้กูรู (ที่ไม่ยอมคำนวณ) หงายหลังได้ เพราะเมื่อเห็น EPS เพิ่มขึ้น พวกเขาก็มักทึกทักเอาไปคูณกับ P/E ค่าเดิม นำไปสู่ข้อสรุปผิด ๆ ว่าราคาหุ้นควรปรับตัวสูงขึ้น ซึ่งไม่สอดคล้องกับหลักวิชาการเงิน


สถานการณ์ที่เหมือนจริงมากขึ้น


จากกรณีฐานข้างต้น หลายท่านอาจสังเกตว่า เรากำหนดราคาซื้อคืนที่ 10 บาท ซึ่งเท่ากับมูลค่าหุ้นพอดี จึงไม่เกิดความได้เปรียบหรือสร้างมูลค่าใด ๆ ขึ้นมา

ทีนี้ถ้าเรากำหนดใหม่ให้บริษัททำการซื้อหุ้นคืนได้ที่ราคา ต่ำกว่า มูลค่าที่แท้จริง หรือที่เรียกว่า มีส่วนต่างแห่งความปลอดภัย (Margin of Safety: MoS) เช่น หุ้นของบริษัทมีมูลค่า 10 บาท แต่บริษัทสามารถซื้อคืนได้ที่ราคา 8 บาท อย่างนี้เป็นต้น นักลงทุนวีไอก็จะบอกว่า มี MoS อยู่ 10 – 8 = 2 บาท หรือคิดเป็น 20 เปอร์เซ็นต์ของมูลค่าหุ้น 10 บาท

ในลักษณะดังกล่าว บริษัทซื้อหุ้นมูลค่า 500 ล้านบาท (50 ล้านหุ้น มูลค่าหุ้นละ 10 บาท) โดยใช้เงินเพียง 400 ล้านบาท (50 ล้านหุ้น ที่ราคาหุ้นละ 8 บาท) ทำให้กู้ยืมน้อยลง และตัวเลขทางการเงินต่าง ๆ ดีขึ้น


สังเกตว่าคราวนี้ หนี้ที่มีดอกเบี้ย (Interest-Bearing Debt: IBD) ในกรอบเส้นประสีแดง เพิ่มขึ้นเป็น 2,400 ล้านบาท เทียบกับ 2,500 ล้านบาท ในตารางก่อนหน้า ภาระดอกเบี้ยจึงเพิ่มขึ้นน้อยกว่า ส่งผลให้กำไรสุทธิสูงกว่า และเงินปันผลต่อหุ้นก็สูงกว่าด้วย ขณะเดียวกันส่วนของผู้ถือหุ้น (Equity) ก็ไม่ลดลงมากเท่ากับกรณีฐาน

กล่าวได้ว่า การซื้อหุ้นคืนที่ราคาต่ำกว่ามูลค่านั้นเป็นประโยชน์และช่วยลดความเสี่ยงต่อผู้ถือหุ้น สะท้อนจากอัตราผลตอบแทนที่ผู้ถือหุ้นต้องการ (r.e) ในกรอบเส้นประสีเขียว ที่ปรับตัวเพิ่มขึ้นเป็น 10.25 เปอร์เซ็นต์ แทนที่จะเป็น 10.32 เปอร์เซ็นต์ อย่างในกรณีฐาน

ตัว r.e ซึ่งทำหน้าที่เป็นอัตราคิดลดนี้ เมื่อมีค่าน้อยลง ก็ไปช่วยผลักดันมูลค่าให้สูงขึ้น ดังจะเห็นได้จากมูลค่าหุ้นที่ปรับตัวเพิ่มขึ้นจาก 10 บาท เป็น 10.105 บาท ภายหลังการซื้อหุ้นคืนนั่นเอง

สรุป คือ การซื้อหุ้นคืนจะ ไม่ ช่วยเพิ่มมูลค่า (หรือราคาที่เหมาะสมของหุ้น) โดยตัวของมันเอง ยกเว้น เป็นการซื้อหุ้นคืนได้ที่ราคาต่ำกว่ามูลค่าหุ้น


มูลค่าหุ้นหลังการซื้อหุ้นคืน


เพื่อความสะดวกในการใช้งาน เราจะมาลอง “ถอดสูตร” กันดูว่า เมื่อซื้อหุ้นคืนแล้ว มูลค่าหุ้นจะมีการเปลี่ยนแปลงไปมากน้อยเพียงใด

ตั้งต้นจากข้อเท็จจริงที่ว่า มูลค่าเงินทุนทั้งกิจการ (EV) = มูลค่าเงินทุนสุทธิจากเจ้าหนี้ (D) + มูลค่าเงินทุนของผู้ถือหุ้น (E) และเมื่อซื้อหุ้นคืนแล้ว EV จะมีค่าคงเดิม ดังนั้น

EV0  =   EV1

D0 + E0  =   D1 + E1

เมื่อซื้อหุ้นคืน n' หุ้น ที่ราคาหุ้นละ S บาท ต้องกู้ยืมเงินเพิ่ม n' S บาท แสดงว่า D1 = D0 + n' S จึงได้ว่า

D0 + E0  =   (D0 + n' S) + E1

E0  =   n' S + E1

หากบริษัทมีจำนวนหุ้นอยู่เดิม n หุ้น มูลค่าหุ้นละ V0 บาท หลังการซื้อหุ้นคืน จำนวนหุ้นจะเหลือ n - n' หุ้น และสมมติว่ามูลค่าหุ้นใหม่ V1 บาท จะเขียนได้ว่า

n V0  =   n' S + (n - n') V1

จัดรูปสมการเพื่อหา V1

n V0 - n' S = (n - n') V1

ดังนั้น มูลค่าหุ้นหลังการซื้อหุ้นคืน


ผลกระทบเชิงมูลค่าจากการซื้อหุ้นคืน


ทั้งนี้ เราสามารถจัดรูปเพื่อให้สะดวกต่อการใช้งานมากขึ้น โดยถอยขึ้นไปหนึ่งขั้น


จากนั้น จัดรูปสมการเพื่อหา V1 อีกครั้ง


สังเกตว่าในวงเล็บสีม่วง (1 – S/V0 ) ที่จริงแล้วก็คือ margin of safety (m) และหากนิยาม k เป็นอัตราส่วนระหว่างจำนวนหุ้นที่ถูกซื้อคืน (n') กับจำนวนหุ้นคงเหลือหลังการซื้อคืน (n - n') จะได้


แสดงว่า การซื้อหุ้นคืนจะมีผลทำให้มูลค่าหุ้นเปลี่ยนแปลงไปจากเดิมตามพจน์ km

หากเราตรวจสอบกับสถานการณ์ที่ศึกษาไปข้างต้น กรณีฐาน บริษัทซื้อหุ้นคืน ณ ราคาเท่ากับมูลค่าหุ้น (m = 0) พจน์ km จึงมีค่าเป็นศูนย์ มูลค่าหุ้นก่อนและหลังการซื้อหุ้นคืนจึงไม่เปลี่ยนแปลง ส่วนกรณีหลัง บริษัทซื้อหุ้นคืนได้ที่ m = 20% และตัว k เท่ากับ 50 / 950 = 0.0526

ดังนั้น V1 = 10 x [1 + (0.0526 x 0.20)] = 10.105 บาท เท่ากับผลลัพธ์ในตาราง


เปลี่ยนรูปให้เป็นสมการ


ที่กล่าวมาข้างต้นเป็นการคำนวณไล่เรียงมาจาก EV (Enterprise Value) แต่ในความเป็นจริง เราสามารถวาดรูปถอดสูตรอย่างง่าย ๆ ก็ได้เหมือนกัน

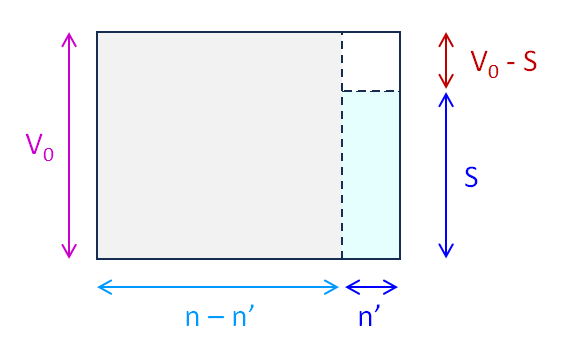
สมมติเราแสดงมูลค่าเงินทุนของผู้ถือหุ้น (= n V0) ด้วยพื้นที่รูปสี่เหลี่ยมผืนผ้า


ต่อมาแบ่งจำนวนหุ้นออกเป็น หุ้นที่ถูกซื้อคืน (n') กับหุ้นที่เหลือ (n - n') โดยในกรณีฐาน ราคาซื้อคืน (S) = มูลค่าหุ้น (V0)


หลังการซื้อหุ้นคืน มูลค่าส่วนหนึ่ง (n' S) เปลี่ยนมือไปอยู่กับเจ้าหนี้ มูลค่าเงินทุนของผู้ถือหุ้นจึงเหลือเพียงพื้นที่สี่เหลี่ยมสีเทาทางซ้ายมือ แต่เมื่อคิดต่อหนึ่งหุ้น มูลค่ายังคงเป็น V0 เท่าเดิม


ถัดมาเป็นกรณีซื้อหุ้นคืนที่ราคาต่ำกว่ามูลค่าหุ้น

เนื่องจาก S < V0 แสดงว่าผู้ที่ขายหุ้นได้รับเงิน n' S และยอมละทิ้งมูลค่า n' (V0 - S) ซึ่งแทนด้วยกล่องสี่เหลี่ยมสีขาว


มูลค่าที่ถูกละทิ้งนี้ ไม่ ได้ไปอยู่กับเจ้าหนี้ (เพราะบริษัทกู้ยืมเงินเพียง n' S) ผู้ถือหุ้นที่ยังเหลืออยู่จึงเป็นผู้ที่ได้รับมูลค่าส่วนนี้เพิ่มเข้ามา ทำให้มูลค่าหุ้นเพิ่มขึ้นเป็น V1 โดยมูลค่าส่วนที่เพิ่มขึ้นแสดงด้วยกล่องสี่เหลี่ยมสีม่วง


และเขียนสมการได้ว่า


ซึ่งเป็นผลลัพธ์เดียวกันเป๊ะเลย

ยิ่งไปกว่านั้น ถ้าเราคิดต่อไปถึงกรณีที่น่าหงุดหงิด เมื่อบริษัทซื้อหุ้นคืนแพงกว่ามูลค่าหุ้น คราวนี้เหตุการณ์ก็จะกลับกัน คือ ผู้ถือหุ้นที่ไม่ได้ขาย จะเป็นผู้สูญเสียมูลค่าหุ้น ส่วนที่เป็นกล่องสี่เหลี่ยมสีม่วง (ทำให้ V1 < V0) ขณะที่ผู้ขายหุ้นจะได้รับมูลค่าส่วนเกินที่เป็นกล่องสี่เหลี่ยมสีขาวไป


หากเป็นเช่นนี้ นักลงทุนควรขายหุ้นให้บริษัท เพื่อรับผลดีสองเด้ง เด้งแรก คือ ได้โอกาสขายหุ้นแพง และเด้งที่สอง คือ รอดพ้นจากการสูญเสียมูลค่า อันเป็นผลจากการกระทำที่ไม่ฉลาดของบริษัท ทั้งในคราวนี้และที่อาจเกิดขึ้นอีกในอนาคต


สรุปผลกระทบจากการซื้อหุ้นคืน


ในขณะที่แหล่งความรู้ทั่วไปกล่าวถึงเพียงว่า การซื้อหุ้นคืนจะส่งผลให้จำนวนหุ้นลดลง, กำไรต่อหุ้นสูงขึ้น และ ROE สูงขึ้น จากนั้นก็ชักจูง (แบบผิด ๆ) ว่าราคาหุ้นจะสูงขึ้นด้วย แต่บทความนี้พยายามสร้างมาตรฐานใหม่ ด้วยการนำตัวอย่างมาอธิบายผลลัพธ์อย่างรอบด้าน ตลอดจนสร้างโมเดลขึ้นมาแสดงผลกระทบที่มีต่อมูลค่าหุ้นตามหลักวิชาการเงิน

ถ้าพูดแบบกลาง ๆ การซื้อหุ้นคืนไม่ใช่กิจกรรมที่สร้างผลดีโดยตัวมันเอง แต่ขึ้นอยู่กับฝ่ายบริหารที่จะค้นหาจังหวะในการหยิบใช้ การซื้อหุ้นคืนที่ชาญฉลาดจึง ไม่ ควรเกิดขึ้นเป็นประจำทุกปีหรือทดแทนการจ่ายเงินปันผล หากแต่กระทำหลังจากได้พิจารณาอย่างถ้วนถี่แล้วว่าเป็นการใช้เงินทุนอย่างคุ้มค่าเป็นประโยชน์ต่อผู้ถือหุ้น

จากการศึกษาของเรา การซื้อหุ้นคืนจะทำให้
  • จำนวนหุ้นลดลง – เพราะหุ้นซื้อคืนจะถูกนำออกไปจากสารบบ

  • ส่วนของผู้ถือหุ้นลดลง – เพราะซื้อหุ้นคืนด้วยเงินทุนจากผู้ถือหุ้น

  • หนี้สินและดอกเบี้ยจ่ายเพิ่มขึ้น – ถ้าการซื้อหุ้นคืนมีผลให้ต้องกู้ยืมเงินมากขึ้น

  • กำไรสุทธิลดลงเล็กน้อย – เพราะมีภาระดอกเบี้ยจ่ายมากขึ้น

  • กำไรต่อหุ้น (EPS) เพิ่มขึ้น - เพราะจำนวนหุ้นลดลงในสัดส่วนที่มากกว่าการลดลงของกำไรสุทธิ

ถัดมาเป็นประเด็นที่ลึกขึ้นไปอีก
  • ROE เพิ่มขึ้น – เพราะส่วนของผู้ถือหุ้นลดลงในสัดส่วนที่มากกว่าการลดลงของกำไรสุทธิ

  • อัตราการเติบโต (g) เท่าเดิม – เพราะการซื้อหุ้นคืนไม่ได้กระทบการดำเนินงานของบริษัท

  • สัดส่วนการเก็บกำไรลดลง – เพราะ ROE สูงขึ้น บริษัทจึงเก็บกำไรไว้ลงทุนซ้ำในสัดส่วนที่น้อยลงได้

  • สัดส่วนการจ่ายเงินปันผล (d) เพิ่มขึ้น – เพราะสามารถเก็บกำไรในสัดส่วนที่น้อยลงได้

  • เงินปันผลต่อหุ้น (= d x EPS) จึงเพิ่มขึ้นแบบชัด ๆ เพราะตัวที่คูณกันต่างเพิ่มขึ้นทั้งสองตัว

ประเด็นที่ลึกแบบว่าชาวบ้านค่อยไม่พูดถึง
  • อัตราผลตอบแทนที่ผู้ถือหุ้นต้องการ (r.e) เพิ่มขึ้น – สะท้อนความเสี่ยงที่มากขึ้นสำหรับผู้ถือหุ้น

  • P/E ลดลง – เพราะ r.e เพิ่มขึ้น

  • P/BV อาจเพิ่มหรือลด – ขึ้นอยู่กับว่า ROE กับ r.e อะไรเพิ่มขึ้นมากกว่ากัน

  • มูลค่าหุ้นอาจเพิ่มหรือลด – ขึ้นอยู่กับว่าซื้อหุ้นคืนที่ราคาไหน *** มีสูตรให้ ***

หวังว่าจะครบถ้วนและเป็นประโยชน์สำหรับการลงทุนของทุกท่านนะครับ

วันพุธที่ 17 มีนาคม พ.ศ. 2564

พลาด! แบบ VI


นักลงทุนแบบเน้นมูลค่า (Value Investor หรือ VI) ที่มีประสบการณ์มาระยะหนึ่ง น่าจะได้พบเห็นความผิดพลาดที่ VI หลาย ๆ ท่านกระทำกัน แน่นอนว่าผมจะ ไม่ กล่าวถึงความผิดพลาดระดับเบสิก เช่น การขาดความรู้เรื่องงบการเงิน, การไม่เข้าใจตัวธุรกิจ หรือการไม่สามารถควบคุมอารมณ์ แต่ขอพุ่งไปสู่ความผิดพลาดระดับที่สูงขึ้นไป เพราะนี่จะเป็นสิ่งที่แหล่งความรู้อื่น ๆ ไม่กล่าวถึง

เอาล่ะ มาดูกันครับว่าความผิดพลาดของ VI ในระดับที่สูงขึ้น มีอะไรบ้าง


1. มองหาบริษัทที่มีหนี้สินต่ำหรือมีหนี้ลดลง


เชื่อว่าหลายท่านอาจเลิกคิ้วด้วยความสงสัยว่า บริษัทที่มีหนี้สินต่ำจะไม่ดีได้อย่างไร?!

จริงอยู่ว่า VI ถูกสอนมาให้ “มองการลงทุนเหมือนการทำธุรกิจ” และธุรกิจที่มีการกู้ยืมน้อยก็น่าจะแสดงถึงความระมัดระวังในการทำธุรกิจ ซึ่งควรถือเป็นสิ่งที่ดี อย่างไรก็ตาม เราต้องเข้าใจว่า เงินทุน ที่ใช้ทำธุรกิจนั้น ส่วนหนึ่งมาจากการกู้ยืมและอีกส่วนหนึ่งมาจากผู้ถือหุ้น เมื่อกู้ยืมน้อยก็ย่อมหมายความว่าใช้เงินทุนจากส่วนของผู้ถือหุ้นมาก ทำให้บริษัทมีต้นทุนทางการเงินสูง

เพื่อให้เห็นภาพ สมมติบริษัท ABCD จ่ายดอกเบี้ยเงินกู้ในอัตรา 4 เปอร์เซ็นต์ต่อปี ขณะที่ผู้ถือหุ้นต้องการผลตอบแทน 9 เปอร์เซ็นต์ต่อปี หากบริษัทใช้เงินทุนจากผู้ถือหุ้นเพียงอย่างเดียว (ไม่กู้ยืมเลย) ต้นทุนของเงินทุนจะเท่ากับ 9 เปอร์เซ็นต์นั่นเอง แต่ถ้าบริษัทตัดสินใจใช้เงินทุนจากผู้ถือหุ้นและจากเงินกู้ยืมในสัดส่วน 80:20 ต้นทุนโดยรวมก็จะเท่ากับ (0.80 x 9%) + (0.20 x 4%) = 8 เปอร์เซ็นต์ (เราลดความซับซ้อนโดยตัดเรื่องภาษีออกไป และถือว่าการกู้ยืมในสัดส่วนน้อย ๆ นี้จะไม่ทำให้ผู้ถือหุ้นเรียกร้องผลตอบแทนเพิ่มขึ้น)

ในอีกทางหนึ่ง การใช้เงินทุนจากการกู้ยืมเพียงเล็กน้อยหรือไม่ใช้เลย จะทำให้กำไรของบริษัทมีการเติบโตน้อยกว่า เนื่องจากการเติบโตของกำไรเป็นไปตามสมการ


(สมการนี้มีเงื่อนไขที่ค่อนข้างผ่อนคลาย คือ บริษัทไม่จำเป็นต้องรักษาโครงสร้างเงินทุนให้คงที่ จึงมีความแตกต่างจากสมการ g = b x ROE ที่หลายท่านอาจเคยพบเห็น)

ตัวอย่างเช่น บริษัท CDBA มีขนาดสินทรัพย์ 1 พันล้านบาท, จ่ายเงินปันผลในอัตรา 25 เปอร์เซ็นต์ของกำไร (เท่ากับว่าเก็บกำไรไว้ 75 เปอร์เซ็นต์) และมีค่า ROA เท่ากับ 8 เปอร์เซ็นต์

หากบริษัทกู้ยืมเพิ่มขึ้น 40 ล้านบาท สินทรัพย์ส่วนที่เพิ่มขึ้นจากการกู้ยืมนี้จะเท่ากับ 40 / 1000 = 4 เปอร์เซ็นต์ การเติบโตของกำไรก็จะเท่ากับ (0.75 x 0.08) + 0.04 = 10 เปอร์เซ็นต์ ในทางกลับกันถ้าบริษัทไม่กู้ยืมเพิ่มเลย การเติบโตของกำไรจะเท่ากับ (0.75 x 0.08) + 0 = 6 เปอร์เซ็นต์เท่านั้น

สรุปง่าย ๆ คือ บริษัทที่ก่อหนี้ในระดับที่เหมาะสม ไม่มากและไม่น้อยเกินไป มีความน่าสนใจมากกว่าบริษัทที่พยายามมุ่งเน้นไปที่การมีหนี้น้อย ๆ


2. เลือกซื้อเฉพาะหุ้นที่มีค่า P/E และ P/BV ต่ำ


การลงทุนแบบ VI ดั้งเดิมยืนอยู่บน เกณฑ์มาตรฐาน ของการซื้อหุ้นที่มีราคาถูก โดยตัวชี้วัดที่ถูกหยิบยกขึ้นมาเสมอก็คือ P/E และ P/BV เราจึงได้เห็นหนังสือในสมัยก่อนเขียนทำนองว่า “ให้ซื้อหุ้นที่มี P/E ต่ำกว่า 10 เท่า และมี P/BV ต่ำกว่า 2 เท่า” อย่างนี้เป็นต้น

อย่างไรก็ดี เมื่อความรู้ด้านการเงินก้าวหน้าขึ้น เราก็ได้รู้ว่าอัตราส่วนที่ชี้วัดมูลค่า (เช่น P/E และ P/BV) มีตัวแปรบางอย่างเป็นตัวผลักดัน และถ้าบริษัทมีคุณลักษณะที่ดี ค่า P/E และ P/BV ก็อาจสูงกว่าเกณฑ์มาตรฐานที่ว่านั้นได้ โดยที่ ไม่ ได้แปลว่าหุ้นแพง

นักลงทุนพึงเข้าใจว่าบริษัทที่มีค่า ROE สูง จะควรค่ากับการมี P/BV สูง และบริษัทที่กำไรเติบโตสูง ก็จะควรค่ากับการมี P/E สูง (หากสนใจศึกษาเพิ่มเติม โปรดอ่าน ประเมินมูลค่าหุ้น ฉบับใช้งานจริง โดย Seth Bernstrom ฉบับแปลภาษาไทย) ดังนั้น บริษัทที่มี ROE สูงถึง 40 เปอร์เซ็นต์ อาจเหมาะสมที่จะมี P/BV 5 เท่า และถ้าท่านสามารถเข้าซื้อได้ที่ P/BV 4 เท่า ก็จะคิดเป็นราคาหุ้นที่ต่ำกว่ามูลค่าอยู่ประมาณ 20 เปอร์เซ็นต์ นับว่าเป็นการลงทุนแบบเน้นมูลค่าได้เช่นกัน

นี่ก็เป็นตัวอย่างว่า อัตราส่วน P/E หรือ P/BV โดยลำพังนั้น ไม่ เพียงพอที่จะบ่งชี้การลงทุนแบบเน้นมูลค่า


3. เลือกซื้อเฉพาะหุ้นที่ให้ผลตอบแทนเงินปันผลสูง


เมื่อถือหุ้นที่จ่ายเงินปันผลงาม ๆ นักลงทุนหลายท่านจะ “สบายใจ” มากกว่า เพราะรู้สึกว่าผลตอบแทนสูงและค่อนข้างแน่นอน แถมยังจับต้องได้ แต่เรื่องนี้ก็มีทั้งส่วนที่จริงและไม่จริง

ในทางการเงินนั้น ผลตอบแทนจากหุ้น (r) จะมาในสองรูปแบบใหญ่ ๆ ได้แก่

1) ผลตอบแทนเงินปันผล (dividend yield หรือ y) และ

2) ผลตอบแทนจากส่วนต่างราคาหุ้น (capital gain)

ซึ่งถ้าคิดง่าย ๆ ว่า P/E ของหุ้นไม่มีการเปลี่ยนแปลง ราคาหุ้นก็จะเติบโตในอัตราเดียวกับการเติบโตกำไร (g) ดังนั้น

r  =   g + y

สำหรับระดับความเสี่ยงหนึ่ง ๆ ผู้ถือหุ้นจะมีความคาดหวังผลตอบแทน r โดยไม่สำคัญว่าผลตอบแทน r จะแบ่งเป็นตัว g เท่าไร และเป็นตัว y เท่าไร นั่นแปลว่า ตัว y ที่สูงขึ้น จะกดให้ตัว g ต่ำลง (เพื่อที่เมื่อบวกกันแล้วจะยังได้ตัว r ค่าเดิม)

เรื่องนี้สามารถอธิบายตามหลักทางการเงินได้ว่า เมื่อบริษัทจ่ายเงินปันผลมากขึ้น ก็จะมีเงินทุนเหลือเอาไว้สร้างการเติบโตน้อยลง จึงเป็นเหตุผลว่าทำไมตัว y สูง แล้วตัว g ต่ำ และในทางกลับกัน เมื่อบริษัทจ่ายเงินปันผลน้อยลง ก็จะมีเงินทุนไปดำเนินกิจการและสร้างการเติบโตสูงขึ้น พอตัว y ต่ำ ตัว g จึงมักสูง

ด้วยเหตุนี้หากเรามองในภาพรวม หุ้นที่ให้ยีลด์ (ผลตอบแทนเงินปันผล) สูง ๆ จึง ไม่ ได้ให้ผลตอบแทนสูงกว่า เพราะว่ามันลดทอนกับการเติบโตไปในตัวแล้ว และสิ่งนี้ก็สะท้อนมากับราคาหุ้น โดยหุ้นที่จ่ายเงินปันผลสูงมักมีราคาย่ำอยู่กับที่ แม้เวลาจะผ่านไปหลายปีก็ตาม ในทางตรงข้ามมีหลายกรณีที่บริษัทมัวให้ความสำคัญกับเงินปันผล และไม่ได้นำเงินไปใช้ค้นคว้าหรือลงทุนกับโอกาสทางธุรกิจใหม่ ๆ เมื่อเวลาผ่านไป บริษัทก็สูญเสียความสามารถทางการแข่งขันไปเรื่อย ๆ จนกำไรถดถอยและเงินปันผลก็ลดลง

สรุป คือ ผลตอบแทนเงินปันผล (ตัว y) มีส่วนดีในเรื่องที่มัน จับต้องได้ และวิ่งเข้ากระเป๋าเราทันที ขณะที่ผลตอบแทนจากการเติบโต (ตัว g) เราต้องรอให้มันสะท้อนออกมาผ่านราคาตลาด แต่ทั้งหมดนั้นก็เป็นเพียง “รูปแบบ” ของการรับผลตอบแทน และถึงอย่างไรนักลงทุนก็ยังคงต้องให้ความสำคัญกับความสามารถในระยะยาวของบริษัทอยู่ดี


4. ประเมินมูลค่าหุ้นด้วยศาสตร์มืด


เป็นที่ยอมรับกันโดยทั่วไปว่า มูลค่าหุ้น เกิดจากกำไร (หรือกระแสเงินสด) ในอนาคต เราจึงสามารถประเมินมูลค่าหุ้นทางตรงด้วยวิธีคิดลดกระแสเงินสด หรือทางอ้อมผ่านอัตราส่วน เช่น P/E, P/BV หรือ EV/EBIT โดยเปรียบเทียบกับบริษัทที่มีความคล้ายคลึงกัน

ทั้งสองแนวทางข้างต้นเป็นวิธีที่ถูกต้องและให้ผลลัพธ์ตรงกันตามหลักวิชาการเงิน แต่ถึงกระนั้นเมื่อต้องเผชิญกับสถานการณ์ที่มีความกระหายอยากซื้อหุ้นเกินขนาด ก็จะมีนักลงทุนจำนวนหนึ่งพยายามใช้ “ศาสตร์มืด” โดยหยิบเอาวิธีที่ไม่มีหลักการรองรับ เช่น วิธี P/E to Growth (PEG) หรืออัตราส่วน Price-to-Sales มาประเมินมูลค่าหุ้น เพื่อสร้างความชอบธรรมให้กับการตัดสินใจของตนเอง

เนื่องจากบทความชื่อ ตอนจบของ PEG ได้อธิบายเรื่องนี้ไว้โดยละเอียดแล้ว ผมจึงไม่ขอกล่าวซ้ำ นอกจากข้อสังเกตที่ว่า “PEG มีแนวโน้มที่จะกดขี่หุ้นโตช้า และหันไปเชิดชูหุ้นโตเร็วมากเกินควร” ซึ่งก็เป็นเหตุผลว่าทำไมผู้ที่อยากซื้อหุ้นเติบโตจึงพยายามใช้วิธี PEG แม้จะไม่เคยเห็นที่มาที่ไปของมัน รู้แต่ว่าประเมินแบบนี้แล้วได้มูลค่าหุ้นสูงดี

ในอีกทางหนึ่ง เมื่อนักลงทุนอยากซื้อหุ้นของบริษัทสตาร์ทอัพหรือบริษัทไฮเทคที่ยังไม่มีผลกำไร พวกเขาก็จะหลีกเลี่ยงอัตราส่วน P/E (และ P/BV) ซึ่งอาจจะเล็กมาก ๆ หรือกำลังติดลบ แล้วหันไปใช้อัตราส่วน Price-to-Sales (P/S) เปรียบเทียบราคาหุ้นกับ “ยอดขาย” แทนที่จะเป็นกำไร

ปัญหาก็คือ มูลค่าหุ้นมีความสัมพันธ์กับกำไรโดยตรง แต่มีความสัมพันธ์กับยอดขายโดยอ้อมผ่านสิ่งที่เรียกว่า อัตรากำไรสุทธิ การนำบริษัทสองแห่งมาเปรียบเทียบกันผ่านอัตราส่วน P/S จึงมีโอกาสผิดพลาดสูงมาก ประการแรก คือ ถ้าอัตรากำไรสุทธิแตกต่างกันเยอะ ๆ เช่น 20 เปอร์เซ็นต์ กับ 5 เปอร์เซ็นต์ มูลค่าหุ้นที่เราคำนวณได้อาจจะใหญ่เกินจริงไปหลายเท่าตัว แล้วเวลาขาดทุนก็จะเข้าขั้นย่อยยับ

สำหรับประการที่สอง คือ P/S เป็นอัตราส่วนที่ตัวเศษกับตัวส่วนไม่ได้ไปด้วยกัน เพราะตัวเศษเป็นราคาหุ้น ซึ่งอยู่ในระดับผู้ถือหุ้น ขณะที่ตัวส่วนเป็นยอดขาย ซึ่งอยู่ในระดับตัวกิจการ (ครอบคลุมทั้งผู้ถือหุ้นและเจ้าหนี้) หากบริษัทสองแห่งที่นำมาเปรียบเทียบมีโครงสร้างทางการเงินแตกต่างกัน เช่น มีสัดส่วนการก่อหนี้มากน้อยไม่เท่ากัน การจับคู่แบบนี้ก็จะทำให้เกิดความผิดเพี้ยน

ข้อสรุปของประเด็นนี้ คือ ถ้าบริษัทมันประเมินยาก เราก็ต้องมองตามจริง (ว่ามันยาก) ไม่ใช่หันไปหาศาสตร์มืด


5. ชอบบริษัทที่มีเงินสดมาก


นักลงทุนที่รู้จักการประเมินมูลค่าหุ้น (อย่างถูกต้อง) จะให้ความสำคัญกับ กระแสเงินสด เหนือกว่ากำไรทางบัญชี ดังกฎ Conservation of Value ที่ระบุว่า "มูลค่าของบริษัทจะคงเดิม หากกระแสเงินสดไม่มีการเปลี่ยนแปลง"

(ตัวอย่างที่พบเห็นได้บ่อย คือ การเปลี่ยนแปลงมาตรฐานทางบัญชี ซึ่งส่งผลให้กำไรสุทธิลดลง แต่ไม่กระทบต่อกระแสเงินสด สังเกตง่าย ๆ ว่าการเปลี่ยนแปลงดังกล่าวไม่ได้ทำให้บริษัทต้องจ่ายเงินสดออกไปจริง ๆ อย่างนี้มูลค่าของบริษัทก็จะยังคงเดิม)

แม้เงินสดจะมีความสำคัญ แต่นักลงทุนก็ต้องไม่สับสนระหว่างบริษัทที่ ผลิตเงินสดได้มาก กับบริษัทที่ มีเงินสดมาก เพราะมันแทบจะเป็นคนละเรื่องเดียวกัน?!

การที่บริษัท "มีเงินสดมาก" อาจเป็นผลจากเงินสดที่บริษัทผลิตได้เองหรือเป็นผลมาจากการกู้ยืม แต่ที่แน่ ๆ คือ ถ้าเราเห็นเงินสดกองอยู่ นั่นแปลว่าบริษัทยังไม่ได้ใช้หรือยังไม่มีที่ใช้ ซึ่งก็ไม่ใช่สัญญาณดี เพราะการที่บริษัทไม่สามารถใช้เงินทุนได้อย่างมีประสิทธิภาพย่อมส่งผลในแง่ลบต่อมูลค่าหุ้น

เพื่อให้เห็นภาพชัดเจน สมมติมูลค่าของบริษัท ACBD เท่ากับ 6 บาทต่อหุ้น ซึ่งแบ่งเป็นมูลค่าจากการดำเนินงาน 3 บาท และเป็นเงินสดที่ถือครองอีก 3 บาท จะเห็นว่าถ้าบริษัทปลดปล่อยเงินสดก้อนโตนี้ออกมาในรูปแบบเงินปันผล ผู้ถือหุ้นก็จะมีเงินมาซื้อหุ้นเพิ่มขึ้นได้อีกราว ๆ หนึ่งเท่าตัว และแม้บริษัทจะมีขนาดเล็กลง แต่ก็มีการเติบโตสูงขึ้น เพราะไม่มีกองเงินสดมาคอยถ่วงไว้

สรุป คือ การถือครองเงินสดส่วนเกินจำนวนมาก ๆ เป็นสัญญาณที่ไม่ดี


6. เชื่อว่าต้องถือหุ้นยาว


ด้วยเหตุที่มูลค่าหุ้นเกิดจากผลรวมของกระแสเงินสดที่ทอดยาวไปในอนาคต การลงทุนแบบเน้นมูลค่าจึงไม่สามารถหลีกเลี่ยงการมีมุมมองระยะยาวไปได้ อย่างไรก็ตาม การมองยาว กับ การถือหุ้นยาว นั้นเป็นคนละเรื่องกัน

ตามที่ระบุในหนังสือ แต้มต่อในตลาดหุ้น นักลงทุนสามารถเก็บเกี่ยวความได้เปรียบจากขั้นตอนทั้งสาม คือ ซื้อ-ถือ-ขาย หากท่านซื้อหุ้นคุณภาพปานกลางที่ราคาต่ำ กำไรส่วนใหญ่ของท่านก็น่าจะมาจากท่อนที่เป็นการซื้อและขาย (ซื้อตอนถูกและขายตอนแพง โดยใช้มูลค่าหุ้นเป็นจุดอ้างอิง) แต่ในท่อนกลางที่จะถือหุ้นยาวแล้วหวังให้มูลค่าหุ้นเพิ่มขึ้นไปมาก ๆ นั้นคงยาก

ในทางกลับกัน หากท่านซื้อหุ้นชั้นยอด ณ ราคาที่พอใช้ได้ คือ อาจจะแค่ใกล้เคียงกับมูลค่าหุ้น แล้วกำไรส่วนใหญ่ที่ท่านคาดหวังก็น่าจะมาจากท่อนที่เป็นการถือหุ้น ซึ่งถ้าเป็นแบบนั้น ท่านก็ควรถือหุ้นให้นานพอที่จะเห็นการเติบโตที่เป็นน้ำเป็นเนื้อ เช่น 4-5 ปีขึ้นไป

สังเกตว่าทั้งสองแนวทางล้วนอ้างอิงกับมูลค่าหุ้น จึงนับเป็นการลงทุนแบบเน้นมูลค่าได้ เพียงแต่ว่า “แต้มต่อ” ของทั้งสองวิธีอยู่กันคนละท่อนในแง่ของการ ซื้อ-ถือ-ขาย ที่ได้กล่าวไป พูดให้ชัดก็คือ ทั้งสองแนวทางล้วนต้องมองยาวเพื่อประเมินมูลค่าหุ้น แต่ความจำเป็นในการถือหุ้นยาวนั้นขึ้นอยู่กับแนวทางที่เลือกใช้ หากถือหุ้นคุณภาพปานกลางแล้วมัวรีรอ ไม่ยอมขายในจังหวะที่ได้ราคาดี สุดท้ายกำไรก็จะหดหายไป

-------------------


ถึงตรงนี้เราคงสรุปได้ว่า ความผิดพลาดของ VI ทั้งหกประการ ได้แก่

เน้นหนี้หด - กด P/E - เปรมปรีดิ์กับปันผล - ปลอมปนศาสตร์ลี้ลับ - ติดกับกองเงินสด - จดจ่อลงทุนยาว


ซึ่งตัวผมเองก็เคยผิดพลาดมาแล้วถึง 5 จาก 6 ข้อดังกล่าว จึงขอนำมาแบ่งปัน และหวังว่าจะเป็นประโยชน์กับทุกท่านครับ

วันอังคารที่ 2 กุมภาพันธ์ พ.ศ. 2564

ไม้บรรทัดหด


อุปกรณ์ขีดเส้นและวัดความยาวที่เราคุ้นเคยกันมากที่สุดตั้งแต่เด็ก น่าจะเป็น ไม้บรรทัด ความยาว 1 ฟุต หรือประมาณ 30 เซนติเมตร ดู ๆ ไปแล้ว ไม้บรรทัดก็ไม่เห็นจะเกี่ยวอะไรกับการลงทุนได้... แต่มันก็ไม่แน่เสมอไป


หนังสือเล่มเดิม


หากเรานำไม้บรรทัดวัดความกว้างของหนังสือเล่มหนึ่งได้ 15 เซนติเมตร ทุกคนก็จะเข้าใจตรงกันว่ามันมีความกว้างประมาณไหน อย่างไรก็ตาม สมมติว่าเรามี “ไม้บรรทัดพิเศษ” ที่สามารถหดได้ (ตามอุณหภูมิหรืออะไรก็แล้วแต่) จนเหลือความยาวครึ่งเดียว คราวนี้พอนำไปวัดหนังสือเล่มเดิม สเกลที่อ่านได้ก็จะกลายเป็น 30 เซนติเมตร ทั้งที่ตัวเล่มหนังสือไม่ได้มีอะไรเปลี่ยนแปลง

พูดง่าย ๆ ก็คือ ตัวเล่มหนังสือมีความกว้างเท่าเดิม ไม่ว่าคุณวัดด้วยอะไร และวัดออกมาได้เท่าไร

ในทำนองเดียวกัน ถ้าคุณใช้สายวัดเพี้ยน ๆ วัดความสูงของตัวเองออกมาได้ 2 เมตร มันก็ไม่ได้แปลว่าคุณจะสามารถกระโดดขึ้นไปดังค์ลูกบาสฯ แบบเท่ ๆ ได้เหมือน ไมเคิล จอร์แดน เพราะอันที่จริงถ้าใช้สายวัดอันเดียวกัน ไมเคิล จอร์แดน อาจจะสูงถึง 3 เมตร ส่วนแป้นบาสฯ ก็สูง 4 เมตร (ตามสเกลเพี้ยน ๆ) และสุดท้ายคุณก็เตี้ยเกินกว่าจะดังค์ได้อยู่ดี

เรื่องราวข้างต้นอาจเป็นตัวอย่างที่ “พิลึกเกินไป” สำหรับชีวิตประจำวัน แต่ไม่ใช่สำหรับโลกการลงทุน ทุกวันนี้เราวัดค่าของสินทรัพย์ต่าง ๆ ด้วย เงิน หรืออาจจะบอกว่า เงินนั้นเป็นไม้บรรทัด แล้วก็เป็นไม้บรรทัดที่หดได้ด้วย เฉพาะอย่างยิ่งภายหลังจากที่สถานการณ์โควิด-19 ได้เริ่มต้นขึ้น ซึ่งต่อไปนี้เราจะมาดูกันว่าทำไม


ปริมาณเงินในระบบ


จากข้อมูลในเว็บไซต์ธนาคารแห่งประเทศไทย ปริมาณเงินในระบบเศรษฐกิจ (ธนบัตร/เหรียญ + เงินฝากธนาคาร และตราสารสภาพคล่องสูง) ตั้งแต่ปี 2013-2020 เพิ่มขึ้นเฉลี่ยราวไตรมาสละ 1.2 เปอร์เซ็นต์ (เส้นสีน้ำเงิน) ถือเป็นอัตราปกติที่สอดคล้องกับการเจริญเติบโตของเศรษฐกิจตลอดหลายปีที่ผ่านมา


จุดที่น่าสังเกต คือ หลังการเริ่มต้นของสถานการณ์โควิด-19 ปริมาณเงินในระบบได้กระโดดขึ้นจากแนวโน้มปกติทันทีราว 6 เปอร์เซ็นต์ (เส้นสีส้ม) ซึ่งน่าจะเกิดจากนโยบายการเงินและการคลังที่พยายามเข้ามาประคับประคองเศรษฐกิจผ่านมาตรการต่าง ๆ

โดยหลักทางเศรษฐศาสตร์ทั่วไป เมื่อปริมาณเงินในระบบเพิ่มขึ้น ราคาสินค้าทั่วไปควรปรับตัวสูงขึ้น (ที่เรียกกันว่า เงินเฟ้อ) อย่างไรก็ดี อัตราเงินเฟ้อตลอดปี 2020 ก็ยังคงติดลบอยู่ราว 1 เปอร์เซ็นต์ แสดงว่าเงินที่เข้าไปในระบบไม่สามารถผลักดันให้เกิดการจับจ่ายใช้สอยจนระดับราคาสินค้าปรับตัวสูงขึ้นได้

เหตุผลของเรื่องนี้อาจมีหลายอย่างประกอบกัน แต่ในมุมของนักลงทุน ผมคิดว่าคนจำนวนหนึ่งน่าจะใช้จ่ายน้อยลงและเก็บออมมากขึ้น เพื่อรับมือกับความไม่แน่นอน บางส่วนใช้โอกาสนี้นำเงินไปลงทุนช่วงที่ตลาดหุ้นตกต่ำ โดยเฉพาะถ้าพวกเขามีรายได้ประจำและได้รับผลกระทบจากโควิด-19 เพียงเล็กน้อย ซึ่งนั่นก็แปลว่า แม้ปริมาณเงินในระบบจะมากขึ้น แต่สัดส่วนที่จับจ่ายใช้สอยอาจน้อยลง ขณะที่สัดส่วนการเก็บออมหรือนำไปลงทุนอาจจะมากขึ้น

เพื่อให้เข้าใจง่ายขึ้น สมมติว่ามีเงินในระบบ 100 ล้านบาท แยกเป็นส่วนของการใช้จ่าย 70 ล้านบาท และเป็นส่วนของการออม/ลงทุน 30 ล้านบาท เมื่อโรคระบาดมาถึง ประชาชนเกิดความไม่มั่นใจ จึงลดบัญชีใช้จ่ายลงเหลือ 65 ล้านบาท และโยกเงิน 5 ล้านบาทเข้าไปในบัญชีลงทุน

ต่อมาเมื่อภาครัฐพยายามกระตุ้นเศรษฐกิจโดยใส่เงินเพิ่มเข้าไปในระบบอีก 6 ล้านบาท (คล้ายกับที่เราเห็นปริมาณเงินในระบบกระโดดขึ้น 6 เปอร์เซ็นต์) เงินจำนวนนี้อาจไหลเข้าสู่บัญชีใช้จ่ายเพียงครึ่งเดียว คือ 3 ล้านบาท ส่วนอีกครึ่งหนึ่งก็ไหลเข้าสู่บัญชีลงทุน ถึงตรงนี้บัญชีใช้จ่ายจะมีเงิน 65 + 3 = 68 ล้านบาท ขณะที่บัญชีลงทุนก็จะมีเงิน 30 + 5 + 3 = 38 ล้านบาท

สังเกตได้ว่าแม้จะอัดฉีดเงินเข้ามาแล้ว เงินสำหรับใช้จ่ายก็ยังคงต่ำกว่าระดับปกติ (68 ล้านบาท เทียบกับปกติ 70 ล้านบาท) ขณะที่เงินสำหรับลงทุนกลับเพิ่มขึ้นมาก (38 ล้านบาท เทียบกับปกติ 30 ล้านบาท) นี่คงพอทำให้เห็นภาพว่า เหตุใดกระตุ้นเศรษฐกิจไปแล้วเงินเฟ้อก็ยังติดลบ


P/E Expansion


ดังที่กล่าวไปตั้งแต่ต้นว่า เงิน เป็นไม้บรรทัดที่ใช้วัดค่าของสินทรัพย์ต่าง ๆ เช่น ทองคำแท่งมีราคาบาทละ 26,000 บาท, หุ้น ABCD มีราคา 22 บาท หรือข้าวขาหมูมีราคาจานละ 60 บาท เป็นต้น เมื่อปริมาณเงินเพิ่มขึ้นเร็วกว่าการเติบโตของระบบเศรษฐกิจอย่างมีนัยสำคัญ คุณค่าของเงินหนึ่งหน่วย (เช่น 1 บาท) ย่อมลดลง เหมือนกับการหดลงของไม้บรรทัด

หากปริมาณเงินมีมากและหลั่งไหลเข้าสู่ตลาดทุน จะส่งผลให้เกิดการแย่งซื้อหลักทรัพย์ ผลักดันให้ราคาหุ้นพุ่งสูงขึ้น แม้ผลประกอบการของบริษัทต่าง ๆ จะยังคงเท่าเดิม (หรือบางทีก็แย่ลง) การที่นักลงทุนยินดีจ่ายเงินเพิ่มขึ้น เพื่อครอบครองผลกำไรจำนวนเท่าเดิม เท่ากับนักลงทุนยอมรับค่า P/E ที่สูงขึ้น ณ ปัจจัยพื้นฐานระดับเดิม เราเรียกสิ่งนี้ว่า P/E Expansion หรือ การเพิ่มอัตราส่วน P/E

การซื้อหุ้นแท้จริงแล้วก็คือ การนำสินทรัพย์อย่างหนึ่ง (เงินสด) ไปแลกเป็นสินทรัพย์อีกอย่างหนึ่ง (หุ้น) หากท่านจำเป็นต้องใช้เงินสดจำนวนมากขึ้นไปแลกกับหุ้นที่มีคุณลักษณะหรือคุณค่าเท่าเดิม นั่นก็แปลว่า เงินสดหนึ่งหน่วยมีค่าน้อยลงเมื่อเทียบกับสินทรัพย์ที่นำไปแลก

ในแง่ของค่าครองชีพ เมื่อเราจำเป็นต้องนำเงินสดจำนวนมากขึ้นไปแลกกับสินค้าของกินของใช้ ก็จะตีความได้ในลักษณะเดียวกันว่า เงินสดหนึ่งหน่วยมีค่าน้อยลง ซึ่งเกิดจากภาวะเงินเฟ้อ หรือท่านจะคิดว่ามันเป็นการเสื่อมค่าของเงินก็ได้

จากสถานการณ์ที่เกิดขึ้นจริง การเสื่อมค่าดังกล่าวไม่ได้เกิดขึ้นโดยสมบูรณ์ เพราะในภาคเศรษฐกิจจริง (ที่ผู้คนจับจ่ายซื้อสินค้าและบริการ) เงินยังคงรักษามูลค่าในตัวเองได้อยู่ สังเกตได้จากการที่เราไม่เห็นภาวะเงินเฟ้อ และราคาข้าวของต่าง ๆ ก็ไม่ได้แพงขึ้นจนผิดสังเกต ต่างจากในตลาดทุนที่ราคาหุ้นวิ่งเอา ๆ ทั้งที่ปัจจัยพื้นฐานกำลังถดถอย จนหลายคนพากันตั้งข้อสังเกตว่า Wall Street ช่างไม่ได้สนใจ Main Street เอาเสียเลย (ในฐานะที่ Wall Street เป็นตัวแทนของตลาดหุ้น และ Main Street เป็นตัวแทนของร้านค้าในภาคธุรกิจ นี่เป็นคำกล่าวทำนองว่า นักเล่นหุ้นไม่ได้สนใจปัจจัยพื้นฐานกันแล้ว)

ความอีหลักอีเหลื่ออยู่ตรงที่ว่า เงิน 1 บาท ที่เรานำเข้าไปในตลาดหุ้น กับ เงิน 1 บาท ที่เรานำไปซื้อสินค้า มันก็คือเงินบาทเหมือนกัน ทว่าเหตุการณ์ “ไม้บรรทัดหด” กลับเกิดขึ้นเฉพาะในตลาดหุ้น ประหนึ่งว่าเรากำลังมีโลกสองใบที่อยู่กันแบบไม่สมดุล หากสิ่งนี้ดำเนินต่อไปเรื่อย ๆ ถึงจุดหนึ่งโลกทั้งสองก็จะปรับตัวเข้าหากัน คือ ถ้าราคาหุ้นไม่ถล่มลงมา ราคาสินค้าต่าง ๆ ก็อาจจะพุ่งทะยานขึ้นไป


ความท้าทาย


ในระหว่างที่ต้องลงทุนโดยไม่รู้ว่าสมดุลโลกจะไปจบลงแบบไหน ผมขอชี้ให้เห็นความท้าทาย 3 ประการ สำหรับการลงทุนตามแนวปัจจัยพื้นฐานจากสถานการณ์โควิด-19 และสภาพที่เงินท่วมโลก เพื่อให้ทุกท่านเอาไปขบคิดหาแนวทางของตัวเองว่าควรจะทำอย่างไร

1. ความไม่แน่นอนของกระแสเงินสดในอนาคต

เมื่อโรคระบาดแพร่กระจายไปในระดับโลก ส่งผลต่อธุรกิจต่าง ๆ จนยากต่อการคาดเดาผลประกอบการ รวมถึงกระแสเงินสดในอนาคต การตั้งสมมติฐานใหม่เพื่อประเมินมูลค่าหุ้นให้สะท้อนผลจากโควิด-19 จึงไม่ต่างอะไรจากการ “ปิดตาปาเป้า” ดังนั้น เมื่อการประเมินมูลค่าใหม่เป็นไปได้ยาก ทางเลือกหนึ่งที่น่าสนใจ คือ ใช้มูลค่าเก่า (ก่อนสถานการณ์โควิด-19) แล้วก็ให้ส่วนลด (discount) ไปตามผลกระทบของแต่ละอุตสาหกรรม

2. ความซับซ้อนของโลกสองใบ

เพื่อให้เห็นภาพชัดเจนขึ้น ผมจะขอยกตัวอย่างสูตรของกอร์ดอนที่แสนคลาสสิกและสั้นนิดเดียว


โดยทั่วไปเราไม่มีปัญหากับตัว g เพราะอัตราการเติบโตในระยะยาว (มาก ๆ) นั้นไม่น่าจะเปลี่ยนแปลง แม้วันนี้เราจะมีสถานการณ์โควิด-19 สิ่งที่เราต้องโฟกัสจึงไปอยู่ที่ตัวกระแสเงินสด (CF) และอัตราผลตอบแทนที่ผู้ถือหุ้นต้องการ (r) เสียมากกว่า

ความซับซ้อนอยู่ตรงที่ว่า กระแสเงินสด ซึ่งเป็นสิ่งที่เรากล่าวถึงไปในข้อ 1 เกิดจากการดำเนินงานของบริษัท และการดำเนินงานของบริษัทก็อยู่ในโลกใบแรก คือ ภาคเศรษฐกิจจริงที่ประชาชนจับจ่ายใช้สอย อันเป็นสถานที่ที่ไม้บรรทัดไม่ได้หด ส่วน อัตราผลตอบแทนที่ผู้ถือหุ้นต้องการ เป็นสิ่งที่นักลงทุนสะท้อนออกมาผ่านตลาดหุ้นหรือโลกใบที่สอง อันเป็นสถานที่ที่ไม้บรรทัดหด!

ประเด็นก็คือ ตัวเศษมาจากสเกลดี แต่ตัวส่วนมาจากสเกลเพี้ยน อย่างนี้การคำนวณของเราจะเชื่อถือได้ไหม หรือว่าจะต้องปรับแก้อย่างไร?

3. ผลตอบแทนที่ลดลง

การที่นักลงทุนยอมรับค่า P/E สูงขึ้น ณ ปัจจัยพื้นฐานระดับเดิม (เกิด P/E expansion) เท่ากับว่าอัตราคิดลด (อัตราผลตอบแทนที่ผู้ถือหุ้นต้องการ หรือ ตัว r) ปรับตัวลดลง หรือกล่าวได้ว่า นักลงทุนยินดีถมเงินลงไปมากขึ้นเพื่อให้ได้เป็นเจ้าของหุ้น ถึงแม้ว่าการกระทำเช่นนั้นจะหมายถึงการยอมรับผลตอบแทนต่อเงินลงทุนที่น้อยลงก็ตาม

สิ่งที่นักลงทุนจะต้องถามตัวเองก็คือ เรายินดีรับผลตอบแทนน้อยลงเหมือนกับนักลงทุนส่วนใหญ่ในตลาดหรือไม่ นี่เป็นคำถามที่ไม่ง่ายนัก โดยเฉพาะถ้าคุณตระหนักว่าตนเองมีรายได้คงที่ (หรือลดลง) แต่ต้องไปสู้กับคนอื่นที่หอบเงินมาจากไหนไม่รู้ ถาโถมเข้ามาแย่งซื้อหุ้นในตลาดโดยแทบไม่เกี่ยงราคา นอกจากนั้นคุณยังตระหนักด้วยว่า เม็ดเงินก้อนเดียวกันของคุณจะมีอำนาจซื้อสูงกว่า หากคุณเปลี่ยนใจเอามันไปจับจ่ายใช้สอย... แต่ก็อีกแหละ ถึงแม้จะได้เปรียบในแง่อำนาจเงิน ทว่าจริง ๆ แล้วคุณก็คงไม่อยากมือเติบ และตระหนักดีว่าตนเองควรจะหาเงิน (ลงทุน) มากกว่าใช้เงิน

หลังจากที่ตระหนักมาสามรอบ สุดท้ายคุณก็อาจจะคิดได้ว่า “ไม้บรรทัดหด” นี่มันแสบจริง ๆ