แสดงบทความที่มีป้ายกำกับ คณิตศาสตร์ แสดงบทความทั้งหมด

วันจันทร์ที่ 10 สิงหาคม พ.ศ. 2569

มูลค่าของกองทุนที่มีอายุจำกัด


หลักสมมติอันหนึ่งที่แทรกอยู่ในทุกการประเมินมูลค่าหุ้น คือ บริษัทจะเปิดดำเนินกิจการ “ไปชั่วนิรันดร์” (Going Concern Basis) ด้วยเหตุนี้ สูตรคำนวณมูลค่าหุ้นทั่วไปจึง ไม่ สามารถใช้ได้กับกองรีท, กองอสังหาฯ หรือกองทุนรวมโครงสร้างพื้นฐานที่มีอายุจำกัด เช่น 20 ปี หรือ 30 ปี

เพื่อความชัดเจน เราจะแสดงตัวอย่างการประเมินมูลค่าจากกระแสเงินสดสำหรับ หุ้นทั่วไป เสียก่อน จากนั้นค่อยแสดงให้เห็นว่าควรดัดแปลงอย่างไรให้เหมาะสมกับบรรดา กองทุน/กองรีท ที่มีอายุจำกัด ซึ่งความรู้นี้จะช่วยเพิ่มโอกาสชนะให้กับท่านนักลงทุนได้


เริ่มจากเบสิก


สมมติเราประเมินมูลค่าหุ้นด้วยโมเดลการเติบโตคงที่ โดยในปีแรกหุ้นสร้างกระแสเงินสด (เงินปันผล) D₁ และมีอัตราการเติบโตคงที่ g ไปชั่วนิรันดร์ ผู้ถือหุ้นที่ต้องการผลตอบแทน r จะสามารถคำนวณมูลค่าหุ้นได้จากโมเดลการเติบโตของกอร์ดอน (Gordon Growth Model) แบบตรงไปตรงมา


ในการข้ามไปสู่กรณีกองทุนจำกัดอายุ ท่านนักลงทุนอาจใช้สมมติฐานการเติบโตคงที่ต่อยอดไปจากโมเดลนี้ โดยระบุปีที่สิ้นสุดกองทุน (ปีที่ n) กำกับไว้


สังเกตว่าหากคำนวณหา “มูลค่าเฉพาะส่วนที่เป็นแท่งสีฟ้าอ่อน” แล้วหักออกไปจากมูลค่าทั้งหมดได้ เราก็จะเหลือเฉพาะแท่งสีน้ำเงิน กลายเป็นมูลค่าของกองทุนจำกัดอายุพวกนี้นั่นเอง


ต่อยอดด้วยจินตนาการ


ในการทำเช่นนั้น ก่อนอื่นเราต้องย้ายตัวเรา (ที่เป็นหน้ายิ้มหัวกลม ๆ) เข้าไปยืนอยู่ตรงปีที่ n


เมื่อเงยขึ้นไปข้างหน้าหนึ่งปี เราก็หาว่ากระแสเงินสด (แท่งที่เป็นลาย) มีค่าเท่าไร ซึ่งที่จริงก็หาไม่ยาก เพราะมันคือกระแสเงินสดปีแรก (D₁) ที่เติบโตต่อเนื่องขึ้นมาอีกเป็นจำนวน n ปี กลายเป็น D₁ (1 + g)n

พอรู้ค่านี้แล้ว เราก็พร้อมประเมินเหล่าแท่งสีฟ้าตามแบบฉบับ Gordon Growth Model โดยนำกระแสเงินสดปีถัดไป D₁ (1 + g)n มาหารด้วย (r - g)


เมื่อทราบมูลค่าเหล่าแท่งสีฟ้า “ณ ปีที่ n” แล้ว มันก็ไม่ยากที่จะคิดลด (discount) กลับมาเป็นมูลค่าในปัจจุบัน


พอจัดรูปแล้ว เราอาจมองผลลัพธ์นี้เป็น สูตรกอร์ดอน (พจน์แรก - สีน้ำเงิน) ที่ปรับค่าตามจำนวนปี n ที่ยืดออกไป สังเกตว่าหากไม่มีการยืดเวลาออกไปเลย (n = 0) จะทำให้พจน์หลัง (สีม่วง) มีค่าเป็นหนึ่ง [เนื่องจากตัวเลขใด ๆ ยกกำลังศูนย์มีค่าเท่ากับหนึ่ง] ผลลัพธ์รวมจึงกลายเป็นสูตรกอร์ดอนตามปกตินั่นเอง


สูตรประเมินมูลค่า


ดังที่กล่าวไปแต่ต้นว่า มูลค่าของกองทุนจำกัดอายุ เท่ากับ มูลค่าของกองทุนไม่จำกัดอายุ ลบด้วย “มูลค่าเฉพาะส่วนที่เป็นแท่งสีฟ้าอ่อน” ดังนั้น


ทั้งนี้ จะขอยกตัวอย่างการประเมินกองทุนรวมโครงสร้างพื้นฐานด้านคมนาคมกองหนึ่ง เพื่อให้เข้าใจการสูตรนำไปใช้นะครับ

สมมติกองทุนดังกล่าวมีอายุคงเหลือ n = 22 ปี โดยคาดว่าเงินปันผลปีถัดไป D₁ = 0.48 บาท ซึ่งน่าจะเติบโตในอัตราต่อเนื่องระยะยาว g = 1.5% และนักลงทุนต้องการผลตอบแทน r = 5%

เมื่อแทนค่าตามสมมติฐานข้างต้นเข้าไปในสูตร จะได้มูลค่าหน่วยลงทุนเท่ากับ 7.21 บาท เทียบกับราคาตลาดปัจจุบัน 7.15 บาท นักลงทุนจึงอาจพิจารณาซื้อกองทุนนี้ได้ หากมีสมมติฐานดังที่กล่าวมาและยอมรับผลตอบแทนในระดับราว ๆ 5 เปอร์เซ็นต์ต่อปี

ถึงตรงนี้ทุกท่านก็ได้เห็นแล้วว่าเราจะดัดแปลงสูตรการประเมินมูลค่าหุ้นให้ใช้งานได้กับ กองทุน/กองรีท ที่มีอายุจำกัด และนำไปใช้งานจริงได้อย่างไร ก็หวังว่าจะเป็นประโยชน์สำหรับการลงทุนครับ

วันอังคารที่ 3 มีนาคม พ.ศ. 2569

อธิบายความเร่งสู่ศูนย์กลาง


เมื่อแกว่งวัตถุเป็นวงกลม ทุกคนก็รู้จักว่าจะต้องมีความเร่งสู่ศูนย์กลาง

แต่ก็ไม่ค่อยรู้ว่าสูตรมีที่มาอย่างไร ในที่นี้ผมจะแสดงให้ดูตั้งแต่ต้นจนจบ ด้วยแนวคิดที่อาจแตกต่างไปจากที่หลาย ๆ ท่านเคยพบเห็นนะครับ


1. เริ่มจากรากฐาน


เมื่อพูดถึงการเคลื่อนที่แบบวงกลม เราก็ย่อมจะต้องมี รัศมี (r) และเส้นรอบวงซึ่งยาว 2πr เมื่อการเคลื่อนที่กวาดมุมไป ทำให้เกิดระยะทางบนเส้นโค้ง เราจะนิยาม มุม θ (theta - เทต้า) ว่าเท่ากับ ระยะทางบนเส้นโค้ง หารด้วย รัศมี ของวงกลม


อันนี้ไม่ต้องคิดมาก เพราะมันเป็นนิยามนะครับ ข้อสังเกตอันหนึ่ง คือ เมื่อกวาดมุมไปจนเกิดระยะทางยาวเท่ากับรัศมี r พอดี มุม θ ก็จะมีค่าเท่ากับหนึ่ง ซึ่งเรียกว่า 1 เรเดียน นั่นเอง

สมมติว่าการเคลื่อนที่ดังกล่าวใช้เวลา τ (tau หรือ เทา) หากเรานำ τ ไปหารทั้งสองข้าง จะได้ว่า


ฝั่งซ้าย  θ / τ  แท้จริงแล้วก็คือ ความเร็วที่กวาดมุมไปได้ในชั่วระยะเวลาหนึ่ง เรียกสิ่งนี้ว่า อัตราเร็วเชิงมุม ω (omega - โอเมกา) ส่วนฝั่งขวา ระยะทางบนเส้นโค้ง หารด้วย ระยะเวลา τ อันนี้เป็น อัตราเร็วเชิงเส้น v ที่เรารู้จักกัน

ดังนั้น


เป็นที่มาของสมการ  v = ω r  ที่หลายท่านเคยเรียนมาแล้ว

*** สมการข้างต้นนี้จะมีประโยชน์สำหรับการไขสูตรในลำดับต่อไป ***


2. เข้าไปยุ่งกับความเร็ว


เมื่อรากฐานแน่นแล้ว ต่อมาเราจะเข้าเรื่องโดยเข้าไปยุ่งกับจังหวะการเคลื่อนที่ไปบนวงกลมบ้าง


สมมติว่าจุดที่หนึ่งและจุดที่สอง วัตถุเคลื่อนที่ด้วยความเร็ว v₁ และ v₂ ตามลำดับ สังเกตว่าความเร็วมี ขนาด คงที่ เพียงแต่ ทิศทาง เท่านั้นที่เปลี่ยนไป

ต่อมาเราหยิบเฉพาะลูกศรที่แทนความเร็วมาพิจารณา เมื่อจับเอาหางลูกศรมาต่อกัน จะเห็นการเปลี่ยนแปลงความเร็ว (Δv) ซึ่งเป็น ลูกศรสีเขียว


หากลดทอนความวุ่นวายลงโดยตัดหัวลูกศรทั้งหมดออก แล้วพิจารณาเฉพาะ ขนาด จะเห็นเป็นรูปสามเหลี่ยมดังนี้


เมื่อนึกถึงความรู้เรขาคณิตพื้นฐาน สามเหลี่ยมที่มีด้านสองด้านยาวเท่ากัน เรียกว่า สามเหลี่ยมหน้าจั่ว ซึ่งเราจะสามารถ "แบ่งครึ่ง" ออกมาเป็นสามเหลี่ยมมุมฉากสองอัน โดยมุมยอด (θ) จะถูกหารสอง เช่นเดียวกันกับด้านฐาน (Δv) ก็จะถูกหารสองด้วยเช่นกัน

พอได้สามเหลี่ยมมุมฉาก เราก็สบายแล้ว เพราะว่าด้านที่อยู่ตรงข้ามมุม ( Δv / 2 ) จะมีค่าเท่ากับ v sin ( θ / 2 )


และเนื่องจากเรากำลังพิจารณาอัตราเร็ว ณ จุดใดจุดหนึ่งอยู่แล้ว มุม θ ก็ย่อมจะมีค่าน้อย ๆ ซึ่งในทางคณิตศาสตร์ sin (θ) จะมีค่าประมาณเท่ากับ θ

ประเด็นนี้ทุกท่านสามารถทดลองด้วยตนเองโดยกดเครื่องคิดเลข หรือค้นหาใน Google ระบุว่า "sin 0.02 radian" ผลลัพธ์จะออกมาประมาณ 0.019999 (ทั้งนี้ 0.02 เรเดียน เทียบเท่ามุม 1 องศานิด ๆ) แสดงว่า เมื่อมุมมีค่าน้อย sin (θ) จะมีค่าประมาณ θ นั่นเอง

ดังนั้น


ในบริบทที่มุม θ มีค่าน้อย เราอาจเขียนได้ว่า


ถึงตรงนี้ หากเรานำ τ ไปหารทั้งสองข้างของสมการ และอ้างอิงความรู้จากหัวข้อ 1. (เริ่มจากฐานราก) จะได้


ซึ่งอัตราเร็วที่เปลี่ยนแปลงไป (Δv) ในชั่วระยะเวลา τ  ก็คือ อัตราเร่งสู่ศูนย์กลาง


3. ส่งท้าย


ในความเป็นจริง การพิสูจน์อัตราเร่งสู่ศูนย์กลางสามารถทำได้หลายวิธี บางท่านใช้วิธีสามเหลี่ยมคล้าย หรือบางท่านอาจใช้แคลคูลัส แต่โดยส่วนตัวผมรู้สึกว่า วิธีที่แสดงไปข้างต้นนั้นค่อนข้างชัดเจน ตรงไปตรงมา และเป็นขั้นเป็นตอน

ที่สำคัญ คือ มัน "เจาะ" เข้าไปที่นิยามเลย วาดสามเหลี่ยมรูปเดียว ไม่ต้องเอาไปโยงกับใครให้เกิดความฉงนสงสัยตามมา จึงขอนำมาแบ่งปันด้วยประการฉะนี้

วันศุกร์ที่ 3 ตุลาคม พ.ศ. 2568

พาทัวร์ ROE


แม้ ROE จะเป็นอัตราส่วนทางการเงินตัวสำคัญที่อยู่ในความสนใจของนักลงทุน แต่ผู้คนที่มีความเข้าใจเชิงลึกกลับมีเพียงหยิบมือ ในบทความนี้ผมจะขอ “พาทัวร์” เพื่อให้ท่านได้รู้ได้เห็นตั้งแต่รากฐานจนถึงขั้นนำไปใช้งาน รวมทั้งพาชมอีกหลายสิ่งที่ชาวบ้านไม่ค่อยรู้ เพราะในหนังสือเขาไม่กล่าวถึงนะครับ


คำเรียกที่หลากหลาย


ตำราโดยมากมักบอกว่า Return on Equity (ROE) คือ อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น หรือบางเล่มอาจเรียกว่า อัตราผลตอบแทนจากส่วนของผู้ถือหุ้น หรือ อัตราผลตอบแทนสำหรับผู้ถือหุ้น และบางครั้งอาจลดทอนเหลือเพียง ผลตอบแทนต่อส่วนของผู้ถือหุ้น (ตัดคำว่า “อัตรา” ออกไป)

แต่ก็ขอให้เข้าใจว่า ทั้งหมดตั้งใจจะหมายความถึงสิ่งเดียวกัน นั่นคือ


ซึ่งที่จริงแล้วจะชัดเจนกว่า หากขยายความว่า


เมื่อบริษัทดำเนินกิจการและทำกำไรได้ กำไรส่วนหนึ่งจะถูกหักเป็น ดอกเบี้ยจ่าย ให้กับเจ้าหนี้ และจากนั้นก็หัก ภาษี ให้รัฐบาล จนทอดสุดท้ายเหลือเป็นกำไรส่วนที่มาถึงมือผู้ถือหุ้น ซึ่งเรียกว่า กำไรส่วนของผู้ถือหุ้น หรือ กำไรสุทธิ นั่นเอง

อันนี้เป็นคำอธิบายในฟากของ “ตัวเศษ” คือ กำไร

ถัดมาเป็นฟาก “ตัวส่วน” ซึ่งก็จะต้องสอดคล้องกัน เมื่อตัวเศษเป็นกำไรเฉพาะส่วนของผู้ถือหุ้น ตัวส่วนก็ต้องเป็นเงินทุนเฉพาะที่มาจากผู้ถือหุ้นเช่นกัน (เงินทุนที่มาจากทางอื่น เช่น เงินทุนที่ได้จากการกู้ยืมแบงก์หรือออกพันธบัตร เราจะไม่นับ)

สังเกตว่า ที่จริงแล้ว ROE ก็คือ อัตราผลตอบแทนที่คิดเป็นเปอร์เซ็นต์เทียบกับเงินทุนในรูปแบบหนึ่ง เป็นการไปดูว่าเงินทุนก้อนนั้น ๆ สามารถทำกำไรได้มากหรือน้อยอย่างไร ซึ่งนอกจาก ROE แล้วก็ยังมีอัตราส่วนตัวอื่นในทำนองเดียวกันนี้อีก เช่น ROCE และ ROIC (ทั้งสองตัวเป็นอัตราผลตอบแทนของ “เงินทุนรวม” ทั้ง เจ้าหนี้ + ผู้ถือหุ้น แตกต่างกันแค่ว่า ROIC นั้น ตัดเงินสดออกไป เพื่อเน้นเฉพาะเงินทุนส่วนที่มีการนำไปใช้ดำเนินงานจริง ๆ)

แต่เนื่องจากเราพุ่งความสนใจไปที่ เงินทุนจากผู้ถือหุ้น เป็นสำคัญ ดังนั้น ROE ก็นับว่าตรงงานที่สุดแล้ว


เงินทุน คือ สิ่งที่ต้องเน้น


หลายท่านอาจไม่ทราบว่า แท้จริงแล้วเมื่อเราซื้อหุ้น นั่นเท่ากับเรากำลัง “ซื้อเงินทุน” ส่วนของผู้ถือหุ้น

เงินทุนส่วนของผู้ถือหุ้น (Equity Capital) หากบันทึกในทางบัญชี จะเรียกว่า Book Value of Equity Capital หรือเวอร์ชันเต็มยศภาษาไทยว่า มูลค่าทางบัญชีของเงินทุนส่วนของผู้ถือหุ้น

แต่เพราะมันยาวไปกระมัง นักการเงินจึงมักเรียกสั้น ๆ แค่ Book Value (BV) เหมือนที่เราได้ยิน ส่วนนักบัญชีอาจมองว่าทุกอย่างในงบการเงินล้วนบันทึกเป็น book value หรือมูลค่าทางบัญชีอยู่แล้ว ดังนั้น เรียกว่า ส่วนของผู้ถือหุ้น (Equity) ก็พอ อันนี้ก็ว่ากันไป แต่ส่วนตัวแล้วผมมองว่าชื่อยาว ๆ นั่นแหละ สะท้อนความเป็นจริงได้ครบถ้วนครับ

หันกลับมาที่ตลาดหุ้นบ้าง เมื่อมีการนำเงินทุนนี้มาแบ่งเป็นหุ้น ๆ แล้วนำออกขาย เงินทุนก็จะมีราคาขึ้นมา เรียกว่า ราคาหุ้น (P) หรือหากท่านใดฟิตหน่อยจะเรียกเต็มยศว่า มูลค่าตลาดของเงินทุนส่วนของผู้ถือหุ้น ก็ได้ ยาวเหยียดและโก้ไปอีกแบบ

เมื่อมีทั้งตัว P และ BV แล้ว เราก็มักนำมาเทียบกันเป็นอัตราส่วน P/BV สมมติถ้าหุ้นตัวไหนมี P/BV = 2 ก็แสดงว่า เงินทุนนี้ซื้อขายกันด้วยราคาที่สูงเป็นสองเท่าของมูลค่าทางบัญชีที่บันทึกอยู่ในงบการเงิน อย่างนี้เป็นต้น

ข้อสังเกตเล็ก ๆ ที่ผมอยากชี้ให้เห็น คือ ในอัตราส่วน P/BV นั้น ทั้งตัวเศษและตัวส่วนต่างกล่าวถึงสิ่งเดียวกัน นั่นคือ เงินทุนส่วนของผู้ถือหุ้น เพียงแต่ตัวเศษเป็นมูลค่าตลาด (market value) ขณะที่ตัวส่วนเป็นมูลค่าทางบัญชี (book value)


ROE เป็นตัวผลักดัน P/BV จริงไหม?


การที่นักลงทุนเดินเข้าไปในตลาดหุ้นและยอมจ่ายแพงเมื่อเทียบกับมูลค่าทางบัญชี แสดงว่าเงินทุนนั้นจะต้องสร้างกำไรได้งามมาก (คือ ROE สูง) เป็นที่มาของการตั้งข้อสังเกตว่า ROE ของหุ้น น่าจะเป็นตัวผลักดันค่า P/BV ที่ตลาดยอมรับ

เราจะพิจารณาเรื่องนี้ผ่านสูตรของกอร์ดอน


เนื่องจาก เงินปันผล (D1) เท่ากับ สัดส่วนการจ่ายเงินปันผล (d) คูณ กำไรต่อหุ้นในปีถัดไป (E1) จึงเขียนใหม่ได้ว่า


จากนั้น นำ BV มาหารทั้งสองข้าง เพื่อให้ได้ค่า P/BV ที่เหมาะสม


สังเกตว่า E1 / BV ก็คือ ค่า ROE นั่นเอง และสัดส่วนการจ่ายเงินปันผล (d) ก็เป็นส่วนที่เหลือจากกำไรที่จัดสรรเก็บเอาไว้ในบริษัท (b) ดังนั้น d = 1 - b และสมการข้างต้นจะสามารถเขียนได้ว่า


เนื่องจาก อัตราการเติบโตที่ยั่งยืน (sustainable growth rate) เป็นไปตามสมการ g = b x ROE ทำให้เขียนค่า P/BV ที่เหมาะสมได้ว่า


[หากสนใจที่มาของอัตราการเติบโตที่ยั่งยืน แนะนำให้เข้าไปศึกษาที่ https://mftfinance.wixsite.com/mftfinance/copy-of-gordonplus]

หากทดสอบสมการนี้ โดยกำหนดให้ r = 10% และ g = 5% จากนั้นดูความสัมพันธ์ระหว่าง P/BV และ ROE จะได้แผนภาพ


ซึ่งยืนยันว่าค่า ROE เป็นตัวผลักดันมูลค่า (value driver) ผ่าน P/BV ที่เหมาะสมของหุ้น และหากท่านใดขยันหน่อย จัดรูปสมการดี ๆ ก็จะได้รูปแบบ y = mx + c ซึ่งแสดงความสัมพันธ์แบบเส้นตรง


ตัวกำหนดเขตแดน


เมื่อสังเกตสมการ


กรณีที่ ROE มีค่าเท่ากับอัตราผลตอบแทนที่ผู้ถือหุ้นคาดหวัง (ROE = r) พอดี ตัวเศษ และ ตัวส่วน ด้านขวาของสมการจะมีค่าเท่ากัน ทำให้ P/BV เท่ากับหนึ่ง

สมมติคราวนี้เราสร้างแผนภาพใหม่ เป็นความสัมพันธ์ระหว่าง ราคาหุ้น (P) และมูลค่าทางบัญชี (BV) แทน เราจะได้เส้นตรง P = BV ดังรูปซ้าย


นี่เป็นเส้นตรงที่แบ่งเขตแดนความชอบธรรม ระหว่างหุ้นที่มี ROE สูงและ ROE ต่ำ เมื่อเทียบกับอัตราผลตอบแทนคาดหวังของผู้ถือหุ้น (r) ซึ่งรูปขวาจะทำให้ท่านเห็นสิ่งนี้ได้ชัดเจนขึ้น

รูปนี้แสดงให้เห็นว่า แนวคิดดั้งเดิมของ VI ที่นิยมซื้อหุ้น P/BV ต่ำ (เช่น ไม่เกินหนึ่งเท่า) มีแนวโน้มจะทำให้ซื้อหุ้นที่มี ROE ต่ำไปด้วย หรือพูดอีกอย่างก็คือ ไปซื้อหุ้นที่ใช้เงินทุนมาก แต่สร้างกำไรได้น้อย ซึ่งไม่ค่อยดีเท่าไรในเชิงคุณภาพ แนวคิดนี้จึงค่อย ๆ ถูกแทนที่ด้วยองค์ความรู้ใหม่ที่ได้รับการพัฒนาขึ้นในระยะหลัง


แล้ว ROE เป็นตัวผลักดัน P/E ด้วยไหม?


โดยมากแล้วเรามักยอมรับกันว่า P/E ของหุ้นถูกผลักดันด้วยอัตราการเติบโต (g) กล่าวคือ ถ้า g สูง ตลาดก็จะยอมรับค่า P/E ที่สูงขึ้น อย่างไรก็ตาม หากเราจัดสูตรของกอร์ดอนใหม่อีกรอบ เพื่อหาค่า Forward P/E ที่เหมาะสม


และสุดท้ายจัดรูป ตัวส่วน ให้เป็นทรงเดียวกับ ตัวเศษ


จะเห็นว่าในสมการสุดท้ายนี้ กรณีฐาน ที่ ROE = r พอดี ตัวเศษ และ ตัวส่วน ในวงเล็บก้ามปู จะมีค่าเท่ากัน ทำให้ P/E ลดรูปเหลือเพียง


ถัดมาเพื่อให้เห็นภาพชัดเจนขึ้น เราพล็อตความสัมพันธ์ระหว่าง P/E และ ROE โดยกำหนดให้ r = 10% และ g = 5% เช่นเดิม แผนภาพแสดงให้เห็นว่า เมื่อหุ้นมี ROE สูงขึ้น ตลาดก็จะยอมรับ P/E ที่สูงขึ้นเช่นกัน แต่ความสัมพันธ์นั้นไม่ได้เป็นไปแบบเส้นตรง


จุดที่ควรสังเกต คือ เมื่อ ROE = r (คือ 10 เปอร์เซ็นต์) เป็นกรณีฐาน P/E ของหุ้นจะอยู่ที่เศษหนึ่งส่วน r หรือ 1 / 0.10 = 10 เท่า ตรงจุดสีน้ำเงิน จากนั้นเมื่อ ROE สูงขึ้น P/E ก็ปรับตัวเพิ่มขึ้นไปทางลูกศรสีเขียว และเมื่อ ROE น้อยลง P/E ก็ปรับตัวลดลงไปทางลูกศรสีเหลือง

ด้วยเหตุนี้ หากจะตอบคำถามที่ว่า ROE เป็นตัวที่ผลักดัน P/E ของหุ้นด้วยไหม ก็คงต้องบอกว่า ใช่ แต่การผลักดันนี้ก็มีขอบเขตของมัน พิจารณาจากสมการข้างต้น


ใช้วิชาแคลคูลัส (ที่หลายท่านชอบบ่นว่าไม่รู้จะเรียนไปทำไม) มาหาค่าขอบเขต หรือ limit เมื่อ ROE มีค่ามากจนเข้าใกล้อนันต์


นั่นคือ ไม่ว่าบริษัทจะมีค่า ROE สูงเพียงใด ค่า P/E ก็ไม่ควรสูงเกินกว่าเศษหนึ่งส่วน r - g ซึ่งในกรณีตัวอย่างของเรา 1 / (0.10 – 0.05) = 20 เท่า นั่นเอง


อยากรวยต้องซื้อหุ้น ROE สูงจริงไหม


ตอบแบบสั้น ๆ ว่า ไม่จริง

ตอบแบบยาวหน่อยผ่านตัวอย่างหุ้นสองตัวที่มีมูลค่าทางบัญชี 20 บาทเท่ากัน โดยหุ้น A มีค่า ROE = 20% และหุ้น B มีค่า ROE = 8%

ด้วยคุณลักษณะนี้ สมมติคำนวณออกมาได้ว่า หุ้น A มีมูลค่า 60 บาท และหุ้น B มีมูลค่า 12 บาท ในสถานการณ์ที่ตลาดหุ้นตื่นตระหนก ท่านสามารถซื้อหุ้นทั้งสองตัวได้ ณ ราคาเพียง “ครึ่งหนึ่ง” ของมูลค่า และขายเมื่อราคาดีดกลับขึ้นไปเท่ามูลค่าหุ้น

เท่ากับว่าได้กำไร 100 เปอร์เซ็นต์ ไม่ว่าเลือกซื้อหุ้นตัวไหน

เพราะฉะนั้น ROE ที่สูงและต่ำ เพียงแค่กำหนดว่ามูลค่าหุ้นควรอยู่ที่จุดไหน (เมื่อเทียบกับ BV) เหมือนคำพูดที่ว่า “หุ้นทุกตัวล้วนมีราคาที่เหมาะสมของมัน” แต่กำไรที่จะได้นั้นขึ้นอยู่กับความได้เปรียบที่ท่านเลือกเองในการ ซื้อ-ถือ-ขาย ให้สอดคล้องกับธรรมชาติของหุ้นแต่ละตัว

ทั้งนี้ นักลงทุนต้องไม่สับสนระหว่างการหามูลค่าหุ้นกับการหาความได้เปรียบภายหลังจากที่ทราบมูลค่าหุ้นแล้ว ซึ่ง ROE จะมีบทบาทในข้อแรก (การหามูลค่าหุ้น) ไม่ใช่ข้อหลัง

สรุป คือ ถ้าทำได้ถูกต้อง ทั้งหุ้น ROE สูง และหุ้น ROE ต่ำ ล้วนพาท่านไปสู่ความมั่งคั่งได้ทัดเทียมกัน


ความสามารถในการต้านทานความผิดหวัง


แม้โอกาสสร้างกำไรมีอยู่ในหุ้นทั้งสองแบบ แต่ท่านนักลงทุนก็พึงทราบว่าหุ้น ROE สูง และหุ้น ROE ต่ำ จะตอบสนองต่อความผันแปรได้แตกต่างกัน

สมมติต่อเนื่องจากตัวอย่างเดิม เมื่อหุ้นทั้งสองตัวต่างประสบปัญหาจนความสามารถในการทำกำไร (และ ROE) ลดลงหนึ่งในสี่ คือ ลดลงจาก 20% เหลือ 15% ในกรณีหุ้น A และลดลงจาก 8% เหลือ 6% ในกรณีหุ้น B

เมื่อคำนวณมูลค่าหุ้น (โดยใช้ค่า r = 10% และ g = 5%) หุ้น A จะมีมูลค่าลดลงจาก 60 บาท เหลือ 40 บาท ส่วนหุ้น B มีมูลค่าลดลงจาก 12 บาท เหลือ 4 บาท

ดังนั้น ขณะที่หุ้น A มีมูลค่าลดลง 33 เปอร์เซ็นต์ ซึ่งก็แย่แล้ว แต่หุ้น B กลับลดลงถึง 67 เปอร์เซ็นต์ นับว่าเข้าข่ายหายนะเลยก็ว่าได้ นี่คือความแตกต่างในการรักษามูลค่าเอาไว้ เมื่อผลประกอบการเสื่อมถอย

พูดให้ชัดก็คือ มูลค่าของหุ้น ROE สูง มักมีความเสถียรมากกว่าหุ้น ROE ต่ำ

อย่างไรก็ตาม ก่อนที่ท่านจะกระโดดหนีหุ้น ROE ต่ำไปเลย ผมอยากให้ลองคิดในทางตรงข้ามด้วย สมมติกลับกัน คือ หุ้นทั้งสองฟื้นตัวหรือมีความสามารถในการทำกำไรเพิ่มขึ้น คราวนี้หุ้น ROE ต่ำจะมีมูลค่าสูงขึ้นอย่างก้าวกระโดด ในขณะที่หุ้น ROE สูง อาจมีมูลค่าเพิ่มขึ้นไม่มากนัก

ด้วยเหตุนี้ นักลงทุนที่คาดหวังผลตอบแทนดี ๆ จากการซื้อหุ้น P/BV ต่ำ (ซึ่งก็มักมี ROE ต่ำด้วย) จึงต้องมีคุณลักษณะสำคัญ คือ สามารถ “อ่านทิศทาง” ผลประกอบการของบริษัทได้แม่นและเร็วกว่านักลงทุนทั่วไป

--------------------------------------

จากที่ได้พาทัวร์ ROE มาจนถึงตรงนี้ หวังว่าทุกท่านจะได้รับสาระและความบันเทิง (?!) ตลอดจนแนวคิดใหม่ ๆ เป็นประโยชน์ต่อการลงทุนโดยทั่วกันครับ

วันจันทร์ที่ 16 มิถุนายน พ.ศ. 2568

สิ่งที่ควรเน้น ถ้าอยากเห็นกำไรโต


แม้โจทย์ของนักลงทุนจำนวนมากจะคล้ายคลึงกัน นั่นคือ มองหาบริษัทที่มี “การเติบโตของกำไร” แต่ท่านทราบหรือไม่ว่า เงื่อนไขหรือปัจจัยสำคัญ (key factor) ที่เราควรมุ่งเน้น กลับมีความแตกต่างกันไปตามลักษณะของบริษัท

ตัวอย่างเช่น ความสามารถในการเพิ่มยอดขาย vs ความสามารถในการควบคุมต้นทุน บางบริษัทท่านนักลงทุนควรเน้นอย่างแรก ขณะที่บางบริษัทควรให้ความสำคัญกับอย่างหลัง ซึ่งหากมีความเข้าใจเรื่องนี้แล้ว ท่านจะไม่มุ่งเน้นผิดที่ หรือ “โฟกัสผิดจุด” ซึ่งช่วยให้เบาแรงและมีผลตอบแทนที่ดีขึ้นได้

ลองมาดูกันครับ


อะไรผลักดันให้กำไรโต


เริ่มต้นจากหลักพื้นฐานที่ว่า กำไร (Profit) เท่ากับ ยอดขาย (Sales) ลบด้วย ต้นทุน (Cost)


เมื่อหาค่าการเปลี่ยนแปลง (Δ) แล้วจัดรูป


เขียนแทนค่าอัตราการเปลี่ยนแปลง (เช่น ΔP/P) ด้วยอัตราการเติบโต (เช่น gP)


สังเกตว่าปัจจัยที่ผลักดันการเติบโตของกำไร มีอยู่ด้วยกัน 2 ตัว ได้แก่
  1. การเติบโตของยอดขาย (gS) และ

  2. ความสามารถในการควบคุมต้นทุนให้เติบโตน้อยกว่ายอดขาย (ส่วนต่าง gS – gC)


ความเข้มแข็งของแรงผลักดัน


จากสมการสุดท้ายแสดงให้เห็นว่า ปัจจัยตัวแรกจะผลักดันอย่างตรงไปตรงมาในอัตราหนึ่งต่อหนึ่ง ส่วนปัจจัยตัวหลัง (ซึ่งมีตัวคูณ C/P อยู่ข้างหน้า) การผลักดันจะไม่ใช่สัดส่วนหนึ่งต่อหนึ่ง หากแต่ขึ้นอยู่กับว่าธุรกิจมีอัตรากำไรมากน้อยเพียงใด

ในกรณีที่อัตรากำไรสูง เช่น กำไร 40 เปอร์เซ็นต์ของยอดขาย นั่นหมายความว่า สมมติยอดขาย 100 ล้านบาท หักต้นทุน 60 ล้านบาท เหลือเป็นกำไร 40 ล้านบาท สัดส่วน C/P ก็จะเป็น 60 / 40 = 1.5

ถ้าบริษัทมียอดขายเติบโต 8 เปอร์เซ็นต์ (gS = 8%) และสามารถควบคุมต้นทุนให้เติบโตเพียง 7 เปอร์เซ็นต์ได้ (gC = 7%) ดังนั้น gS – gC = 1%

เมื่อนำตัวเลขทั้งหมดย้อนกลับไปแทนค่าในสมการ เราจะพบว่าอัตราการเติบโตของกำไรเท่ากับ 9.5 เปอร์เซ็นต์ โดยมี 8 เปอร์เซ็นต์ที่มาจากพจน์แรก บวกกับอีก 1.5 เปอร์เซ็นต์จากพจน์หลัง ซึ่งท่านจะเห็นได้ว่า “น้ำหนัก” นั้นเทไปอยู่ในปัจจัยแรก คือ การเติบโตของยอดขาย เป็นสำคัญ

*** ตัวอย่างบริษัทในตลาดหุ้นไทยที่มีมาร์จิ้นสูง: บริษัทที่ทำธุรกิจบัตรเครดิต (27-30%), สถาบันการเงินประเภทนอนแบงก์ (20-25%), โรงพยาบาล (26-30%)

ในทางตรงข้าม กรณีที่บริษัทมีอัตรากำไรน้อย เช่น กำไร 4 เปอร์เซ็นต์ของยอดขาย ถ้ายอดขาย 100 ล้านบาท ก็หักต้นทุน 96 ล้านบาท เหลือเป็นกำไรเพียง 4 ล้านบาท อย่างนี้เป็นต้น สังเกตว่าคราวนี้อัตราส่วน C/P จะเท่ากับ 96 / 4 = 24 เลยทีเดียว

สมมติเช่นเดิมว่าบริษัทมียอดขายและต้นทุนเติบโต 8 เปอร์เซ็นต์ และ 7 เปอร์เซ็นต์ ตามลำดับ ทำให้คำนวณอัตราการเติบโตของกำไรได้เท่ากับ 8% + 24 x (8% - 7%) = 32% ซึ่งเห็นได้ชัดเจนว่า น้ำหนักได้ถูกเทมายังปัจจัยตัวที่สอง คือ ความสามารถในการควบคุมต้นทุน แทนเสียแล้ว

*** ตัวอย่างบริษัทในตลาดหุ้นไทยที่มีมาร์จิ้นต่ำ: บริษัทค้าปลีกสินค้าเทคโนโลยี (4-5%), ธุรกิจร้านค้าปลีกและค้าส่ง (2-3%), ธุรกิจแป้งและผลิตภัณฑ์อาหาร (3-4%)


ปัจจัยที่เป็นประธาน


สิ่งสำคัญที่อยากชี้ให้เห็น คือ ถ้าบริษัทมีมาร์จิ้นดี (อัตรากำไรสูง) เราควรจับตาดูการเติบโตของยอดขาย แต่ถ้าบริษัทมีมาร์จิ้นต่ำ เราควรมุ่งเน้นไปที่การปรับปรุงประสิทธิภาพการบริหารต้นทุน

ความหมายของผมก็คือ จะดูปัจจัยอื่นด้วยก็ยิ่งดี แต่ปัจจัยที่เป็นประธานนั้นต้องให้ความสำคัญมากเป็นพิเศษ เพราะส่งผลต่อการเพิ่มขึ้น (หรือลดลง!) ของกำไรและมูลค่าหุ้นได้มากครับ

วันอาทิตย์ที่ 18 พฤษภาคม พ.ศ. 2568

เกิดอะไร? เมื่อซื้อหุ้นคืน


มีความเชื่อที่เล่าต่อกันมาว่า เมื่อบริษัทซื้อหุ้นคืน ราคาหุ้นควรจะพุ่งขึ้น

ความเชื่อดังกล่าว ในทางหนึ่งก็อ้างอิงถึงเรื่อง อุปสงค์-อุปทาน ทำนองว่าหุ้นบางส่วนถูกดูดซับออกไปจากตลาด จะทำให้เกิดการแย่งซื้อหุ้น หรือบางทีก็โยงใยไปถึงการ ส่งสัญญาณ จากผู้บริหาร ประมาณว่าตอนนี้หุ้นบริษัทเรากำลังมีราคาถูกเกินไปนะ

ที่เข้าเค้าดูมีหลักวิชาหน่อยก็คือ อ้างอิงถึง EPS หรือกำไรต่อหุ้น ซึ่งจะเพิ่มขึ้นโดยอัตโนมัติ (คิดว่า ตัวเศษ คือ กำไรเท่าเดิม แต่ตัวส่วน คือ จำนวนหุ้นลดลง) แล้วพอกำไรต่อหุ้นเพิ่มขึ้น ราคาหุ้นก็น่าจะเพิ่มขึ้นด้วยเหมือนกัน หากว่า P/E ยังคงเท่าเดิม เพราะว่าราคาหุ้น (P) = [P/E] x EPS

ในที่นี้เราจะมาดูกันว่า ความจริงนั้นเป็นอย่างไร ภายใต้หลักวิชาการเงินที่ถูกต้อง


เหตุผลที่ไม่สมเหตุผล


เริ่มจากข้อแรก คือ อุปสงค์-อุปทาน

เมื่อบริษัททำการซื้อหุ้นคืน หุ้นที่ซื้อไปจะถูกนำออกจากสารบบ ทำให้จำนวนหุ้นหมุนเวียนในตลาดมีน้อยลง จึงกระตุ้นสามัญสำนึกของคนทั่วไปในลักษณะที่ว่า เมื่อสินค้ามีจำนวนน้อยลง แต่ความต้องการซื้อเท่าเดิม ราคาก็ควรจะปรับตัวสูงขึ้นสิ ใช่ไหมล่ะ

อย่างไรก็ตาม หากพิจารณาดี ๆ การที่บริษัทขอซื้อหุ้นได้สำเร็จ ก็แสดงว่ามีนักลงทุนที่พอใจและยอมปล่อยมือจากหุ้น ณ ราคานั้น ๆ คำที่อ้างว่า “ความต้องการซื้อเท่าเดิม” จึงไม่สอดคล้องกับความเป็นจริง ยิ่งไปกว่านั้น นักลงทุนยังมีหุ้นตัวอื่นอีกนับร้อยนับพันเป็นทางเลือก พวกเขาจึง ไม่ จำต้องไล่ซื้อหุ้นตัวเดิม ด้วยเหตุเพียงเพราะว่าซัพพลายหุ้นมีน้อยลง

ถัดมาเป็นเรื่องการส่งสัญญาณจากผู้บริหารว่าราคาหุ้นกำลังต่ำเกินไป

การประกาศโครงการซื้อหุ้นคืนสามารถถือได้ว่าเป็นข่าวสารเกี่ยวกับมุมมองที่ฝ่ายบริหารมีต่อหุ้นของบริษัท ซึ่งอาจมีความ เก่า-ใหม่ / จริง-เท็จ แล้วแต่กรณี แต่ไม่ว่าอย่างไร ข่าวสารดังกล่าวก็ ไม่ ได้เปลี่ยนแปลงกระแสเงินสดจากการดำเนินงานของบริษัท จึงไม่มีส่วนผลักดันมูลค่าหุ้น

กล่าวให้ชัดก็คือ คุณประโยชน์ของข่าวสารนี้ไม่มากไปกว่าการที่ผู้บริหารออกมาพูดเปิดเผยมุมมองความคิดเห็นของตัวเอง แถมยังน้อยกว่าการมีรายชื่อพวกเขาติดอยู่ในรายงานการซื้อหุ้นของผู้บริหารที่หนังสือพิมพ์หุ้นนำเสนออยู่ทุกวันเสียด้วยซ้ำ เพราะการประกาศซื้อหุ้นคืนนั้นเป็นการควักเงินบริษัทซื้อ อีกทั้งยังไม่ทันเกิดขึ้นจริง บางบริษัทประกาศมาแล้วก็ซื้อไม่ครบ (หรือไม่ซื้อเลยก็มี!) ทว่าในรายชื่อผู้บริหารที่ซื้อขายหุ้นนั้นเป็นการควักเงินส่วนตัวและเกิดขึ้นจริงแล้ว อันไหนจะยืนยันมุมมองได้อย่างน่าเชื่อมากกว่ากันก็คงตอบได้ไม่ยาก

สรุป คือ เหตุผลสองข้อแรกที่สนับสนุนคำกล่าวว่า ซื้อหุ้นคืนแล้วราคาหุ้นควรพุ่งขึ้นนั้น ไม่ค่อยหนักแน่นเท่าไหร่


มากกว่าแค่ EPS เพิ่มขึ้น


ต่อมาเป็นข้อที่อ้างอิงถึงเรื่องกำไรต่อหุ้น

เป็นความจริงที่ว่าการซื้อหุ้นคืนจะส่งผลให้จำนวนหุ้นของบริษัทลดลง เพราะหุ้นที่ซื้อคืนโดยบริษัทนั้นจะถูกนำออกไปจากสารบบ ไม่ถูกนำมาคำนวณกำไรต่อหุ้น และไม่มีสิทธิ์ได้รับเงินปันผล เมื่อไม่นำหุ้นซื้อคืนมาคำนวณด้วย กำไรต่อหุ้นก็ย่อมสูงขึ้น (เหตุผลหลักเพราะตัวหารลดลง ดังที่ได้กล่าวไปแล้ว) แต่การสรุปโดยทันทีว่าราคาหุ้นจะปรับตัวสูงขึ้น ก็ดูใจเร็วมากไปหน่อย

ดังนั้น เราจะศึกษาเรื่องนี้โดยสร้างสถานการณ์อย่างง่ายเป็น กรณีฐาน ขึ้นมา
  • สมมติบริษัทแห่งหนึ่งมีการจัดสรรเงินทุนอย่างมีประสิทธิภาพเต็มที่ เป็นลักษณะของระบบที่อยู่ในภาวะสมดุล

  • ต่อมาบริษัทประกาศโครงการซื้อหุ้นคืน และมีทางเลือกระหว่าง 1) ซื้อหุ้นคืนด้วยเงินสดส่วนเกินที่ถือครองอยู่ หรือ 2) กู้ยืมเพิ่มเติม

  • แต่เนื่องจากบริษัทจัดสรรเงินทุนอย่างมีประสิทธิภาพอยู่ก่อนแล้ว จึงไม่มีการถือครองเงินสดส่วนเกิน การซื้อหุ้นคืนจึงต้องเป็นไปตามข้อ 2) คือ กู้ยืมเพิ่มเติมเพียงประการเดียว

[ข้อคิดเสริม #1: ตามหลักเกณฑ์จริง ๆ แล้ว บริษัทไม่สามารถกู้ยืมเงินมาเพื่อซื้อหุ้นคืน อย่างไรก็ตาม ในทางปฏิบัติบริษัทสามารถหมุนเงินสภาพคล่องมาใช้ก่อน แล้วค่อยดำเนินการกู้ยืมเพิ่มเติมในภายหลังก็ได้ ซึ่งถ้ามองให้ดี ก็เป็นการกู้ยืมเพิ่ม เพราะว่ามีการซื้อหุ้นคืนนั่นเอง]

[ข้อคิดเสริม #2: หากสมมติให้บริษัทมีและใช้เงินสดส่วนเกินไปกับการซื้อหุ้นคืน เราจะได้มูลค่าเพิ่มจากการปรับปรุงประสิทธิภาพการใช้เงินทุนเข้ามาเจือปนด้วย กลายเป็นสถานการณ์ที่ซับซ้อนขึ้น]


เมื่อบริษัทซื้อหุ้นคืนด้วยเงินกู้ยืม ผลกระทบที่ตามมา คือ บริษัทมีจำนวนหุ้นลดลง, ส่วนของผู้ถือหุ้นลดลง, หนี้สินและภาระดอกเบี้ยเพิ่มขึ้น, กำไรสุทธิลดลง แต่กำไรต่อหุ้นเพิ่มขึ้น

ข้อหนึ่งที่ท่านนักลงทุนควรสะกิดใจ ได้แก่ การที่หนี้สินเพิ่มขึ้น พร้อมกับส่วนของผู้ถือหุ้นลดลง สถานการณ์เช่นนี้ย่อมเป็นการเพิ่มความเสี่ยงให้กับผู้ถือหุ้น และทำให้อัตราคิดลด (r.e) สูงขึ้น นี่เป็นประเด็นที่มักถูกละเลย ทั้งที่เป็นส่วนสำคัญต่อการคำนวณมูลค่าหลังการซื้อหุ้นคืน ดังที่เราจะได้เห็นต่อไป


รายละเอียดและการคำนวณ


ในที่นี้ผมขอแสดงตารางการคำนวณของบริษัทสมมติ โดยไม่ลงรายละเอียด

[ส่วนท่านใดชอบความท้าทาย จะลองไล่ตัวเลขไปทีละช่องก็น่าสนุกดี โดย ตัวเลขสีดำ หรือตัวเข้มเป็นค่าที่ป้อนเข้าไป ส่วนตัวอ่อนเป็นค่าที่เกิดจากการคำนวณ]


ผลลัพธ์นี้ดูน่าอัศจรรย์ เพราะตัวเลขทางการเงินของบริษัทหลังการซื้อหุ้นคืนมีการเปลี่ยนแปลงหลายต่อหลายตัว แต่เบ็ดเสร็จแล้วที่บรรทัดล่างสุด ท่านจะเห็นว่ามูลค่าหุ้นจากเดิม 10 บาท พอซื้อหุ้นคืนแล้วก็ยังคงเป็น 10 บาท

ตัวเลขนี้คิดได้จากสองวิธีตรงกัน ได้แก่
  1. หามูลค่าส่วนของผู้ถือหุ้น โดยเอา EV ลบด้วย net IBD จากนั้นหารให้เป็นต่อหุ้น (11200 - 1700) / 950 = 10 บาท

  2. คำนวณด้วยสูตรกอร์ดอน: 0.732 / (0.1032 - 0.03) = 10 บาท

นอกจากนี้ หากสังเกตให้ดีเราจะเห็นว่า
  1. การซื้อหุ้นคืนด้วยเงินกู้ยืม แท้จริงแล้วเป็นการ “ขอเงิน” เพิ่มจากเจ้าหนี้ แล้วนำไปจ่ายให้ผู้ถือหุ้น (กลุ่มที่ยอมขาย เมื่อบริษัทไปขอซื้อคืน) เป็นกิจกรรมที่วนเวียนอยู่กับความเป็นเจ้าของเงินทุน และไม่มีผลต่อการดำเนินงานของบริษัท สังเกตจากตารางว่า กำไรจากการดำเนินงาน (EBIT) ยังเท่าเดิม สินทรัพย์ก็เท่าเดิม และ ROA ก็ยังเท่าเดิม

  2. เมื่อกู้ยืมเพิ่มตามข้อ 1 บริษัทจึงบันทึกเงินทุนส่วนที่มาจากเจ้าหนี้เพิ่มขึ้น และบันทึกเงินทุนส่วนของผู้ถือหุ้นลดลง แต่โดยรวม ๆ แล้วทั้งสองส่วนบวกกันยังคงเท่าเดิม ดังจะเห็นจากบรรทัดรองสุดท้าย เงินทุนของทั้งกิจการ (Enterprise Value) ไม่เปลี่ยนแปลง

  3. ผลที่ตามมา คือ อัตราผลตอบแทนที่ผู้ถือหุ้นต้องการ (r.e) ปรับตัวเพิ่มขึ้นจาก 10 เปอร์เซ็นต์ เป็น 10.32 เปอร์เซ็นต์ สะท้อนระดับความเสี่ยงของผู้ถือหุ้นที่มากขึ้น และส่งผลให้ค่า P/E ที่เหมาะสมปรับลดลงจาก 10.0 เท่า เหลือ 9.7 เท่า

ความจริงประการหลังนี้อาจทำให้กูรู (ที่ไม่ยอมคำนวณ) หงายหลังได้ เพราะเมื่อเห็น EPS เพิ่มขึ้น พวกเขาก็มักทึกทักเอาไปคูณกับ P/E ค่าเดิม นำไปสู่ข้อสรุปผิด ๆ ว่าราคาหุ้นควรปรับตัวสูงขึ้น ซึ่งไม่สอดคล้องกับหลักวิชาการเงิน


สถานการณ์ที่เหมือนจริงมากขึ้น


จากกรณีฐานข้างต้น หลายท่านอาจสังเกตว่า เรากำหนดราคาซื้อคืนที่ 10 บาท ซึ่งเท่ากับมูลค่าหุ้นพอดี จึงไม่เกิดความได้เปรียบหรือสร้างมูลค่าใด ๆ ขึ้นมา

ทีนี้ถ้าเรากำหนดใหม่ให้บริษัททำการซื้อหุ้นคืนได้ที่ราคา ต่ำกว่า มูลค่าที่แท้จริง หรือที่เรียกว่า มีส่วนต่างแห่งความปลอดภัย (Margin of Safety: MoS) เช่น หุ้นของบริษัทมีมูลค่า 10 บาท แต่บริษัทสามารถซื้อคืนได้ที่ราคา 8 บาท อย่างนี้เป็นต้น นักลงทุนวีไอก็จะบอกว่า มี MoS อยู่ 10 – 8 = 2 บาท หรือคิดเป็น 20 เปอร์เซ็นต์ของมูลค่าหุ้น 10 บาท

ในลักษณะดังกล่าว บริษัทซื้อหุ้นมูลค่า 500 ล้านบาท (50 ล้านหุ้น มูลค่าหุ้นละ 10 บาท) โดยใช้เงินเพียง 400 ล้านบาท (50 ล้านหุ้น ที่ราคาหุ้นละ 8 บาท) ทำให้กู้ยืมน้อยลง และตัวเลขทางการเงินต่าง ๆ ดีขึ้น


สังเกตว่าคราวนี้ หนี้ที่มีดอกเบี้ย (Interest-Bearing Debt: IBD) ในกรอบเส้นประสีแดง เพิ่มขึ้นเป็น 2,400 ล้านบาท เทียบกับ 2,500 ล้านบาท ในตารางก่อนหน้า ภาระดอกเบี้ยจึงเพิ่มขึ้นน้อยกว่า ส่งผลให้กำไรสุทธิสูงกว่า และเงินปันผลต่อหุ้นก็สูงกว่าด้วย ขณะเดียวกันส่วนของผู้ถือหุ้น (Equity) ก็ไม่ลดลงมากเท่ากับกรณีฐาน

กล่าวได้ว่า การซื้อหุ้นคืนที่ราคาต่ำกว่ามูลค่านั้นเป็นประโยชน์และช่วยลดความเสี่ยงต่อผู้ถือหุ้น สะท้อนจากอัตราผลตอบแทนที่ผู้ถือหุ้นต้องการ (r.e) ในกรอบเส้นประสีเขียว ที่ปรับตัวเพิ่มขึ้นเป็น 10.25 เปอร์เซ็นต์ แทนที่จะเป็น 10.32 เปอร์เซ็นต์ อย่างในกรณีฐาน

ตัว r.e ซึ่งทำหน้าที่เป็นอัตราคิดลดนี้ เมื่อมีค่าน้อยลง ก็ไปช่วยผลักดันมูลค่าให้สูงขึ้น ดังจะเห็นได้จากมูลค่าหุ้นที่ปรับตัวเพิ่มขึ้นจาก 10 บาท เป็น 10.105 บาท ภายหลังการซื้อหุ้นคืนนั่นเอง

สรุป คือ การซื้อหุ้นคืนจะ ไม่ ช่วยเพิ่มมูลค่า (หรือราคาที่เหมาะสมของหุ้น) โดยตัวของมันเอง ยกเว้น เป็นการซื้อหุ้นคืนได้ที่ราคาต่ำกว่ามูลค่าหุ้น


มูลค่าหุ้นหลังการซื้อหุ้นคืน


เพื่อความสะดวกในการใช้งาน เราจะมาลอง “ถอดสูตร” กันดูว่า เมื่อซื้อหุ้นคืนแล้ว มูลค่าหุ้นจะมีการเปลี่ยนแปลงไปมากน้อยเพียงใด

ตั้งต้นจากข้อเท็จจริงที่ว่า มูลค่าเงินทุนทั้งกิจการ (EV) = มูลค่าเงินทุนสุทธิจากเจ้าหนี้ (D) + มูลค่าเงินทุนของผู้ถือหุ้น (E) และเมื่อซื้อหุ้นคืนแล้ว EV จะมีค่าคงเดิม ดังนั้น

EV0  =   EV1

D0 + E0  =   D1 + E1

เมื่อซื้อหุ้นคืน n' หุ้น ที่ราคาหุ้นละ S บาท ต้องกู้ยืมเงินเพิ่ม n' S บาท แสดงว่า D1 = D0 + n' S จึงได้ว่า

D0 + E0  =   (D0 + n' S) + E1

E0  =   n' S + E1

หากบริษัทมีจำนวนหุ้นอยู่เดิม n หุ้น มูลค่าหุ้นละ V0 บาท หลังการซื้อหุ้นคืน จำนวนหุ้นจะเหลือ n - n' หุ้น และสมมติว่ามูลค่าหุ้นใหม่ V1 บาท จะเขียนได้ว่า

n V0  =   n' S + (n - n') V1

จัดรูปสมการเพื่อหา V1

n V0 - n' S = (n - n') V1

ดังนั้น มูลค่าหุ้นหลังการซื้อหุ้นคืน


ผลกระทบเชิงมูลค่าจากการซื้อหุ้นคืน


ทั้งนี้ เราสามารถจัดรูปเพื่อให้สะดวกต่อการใช้งานมากขึ้น โดยถอยขึ้นไปหนึ่งขั้น


จากนั้น จัดรูปสมการเพื่อหา V1 อีกครั้ง


สังเกตว่าในวงเล็บสีม่วง (1 – S/V0 ) ที่จริงแล้วก็คือ margin of safety (m) และหากนิยาม k เป็นอัตราส่วนระหว่างจำนวนหุ้นที่ถูกซื้อคืน (n') กับจำนวนหุ้นคงเหลือหลังการซื้อคืน (n - n') จะได้


แสดงว่า การซื้อหุ้นคืนจะมีผลทำให้มูลค่าหุ้นเปลี่ยนแปลงไปจากเดิมตามพจน์ km

หากเราตรวจสอบกับสถานการณ์ที่ศึกษาไปข้างต้น กรณีฐาน บริษัทซื้อหุ้นคืน ณ ราคาเท่ากับมูลค่าหุ้น (m = 0) พจน์ km จึงมีค่าเป็นศูนย์ มูลค่าหุ้นก่อนและหลังการซื้อหุ้นคืนจึงไม่เปลี่ยนแปลง ส่วนกรณีหลัง บริษัทซื้อหุ้นคืนได้ที่ m = 20% และตัว k เท่ากับ 50 / 950 = 0.0526

ดังนั้น V1 = 10 x [1 + (0.0526 x 0.20)] = 10.105 บาท เท่ากับผลลัพธ์ในตาราง


เปลี่ยนรูปให้เป็นสมการ


ที่กล่าวมาข้างต้นเป็นการคำนวณไล่เรียงมาจาก EV (Enterprise Value) แต่ในความเป็นจริง เราสามารถวาดรูปถอดสูตรอย่างง่าย ๆ ก็ได้เหมือนกัน

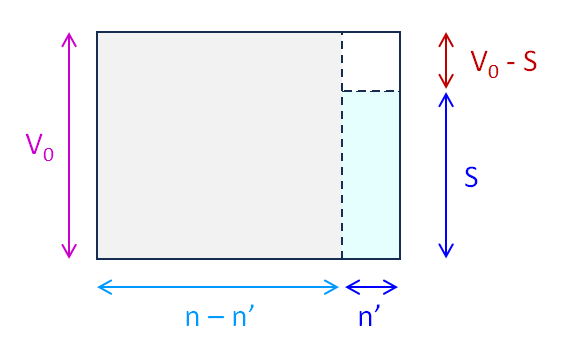
สมมติเราแสดงมูลค่าเงินทุนของผู้ถือหุ้น (= n V0) ด้วยพื้นที่รูปสี่เหลี่ยมผืนผ้า


ต่อมาแบ่งจำนวนหุ้นออกเป็น หุ้นที่ถูกซื้อคืน (n') กับหุ้นที่เหลือ (n - n') โดยในกรณีฐาน ราคาซื้อคืน (S) = มูลค่าหุ้น (V0)


หลังการซื้อหุ้นคืน มูลค่าส่วนหนึ่ง (n' S) เปลี่ยนมือไปอยู่กับเจ้าหนี้ มูลค่าเงินทุนของผู้ถือหุ้นจึงเหลือเพียงพื้นที่สี่เหลี่ยมสีเทาทางซ้ายมือ แต่เมื่อคิดต่อหนึ่งหุ้น มูลค่ายังคงเป็น V0 เท่าเดิม


ถัดมาเป็นกรณีซื้อหุ้นคืนที่ราคาต่ำกว่ามูลค่าหุ้น

เนื่องจาก S < V0 แสดงว่าผู้ที่ขายหุ้นได้รับเงิน n' S และยอมละทิ้งมูลค่า n' (V0 - S) ซึ่งแทนด้วยกล่องสี่เหลี่ยมสีขาว


มูลค่าที่ถูกละทิ้งนี้ ไม่ ได้ไปอยู่กับเจ้าหนี้ (เพราะบริษัทกู้ยืมเงินเพียง n' S) ผู้ถือหุ้นที่ยังเหลืออยู่จึงเป็นผู้ที่ได้รับมูลค่าส่วนนี้เพิ่มเข้ามา ทำให้มูลค่าหุ้นเพิ่มขึ้นเป็น V1 โดยมูลค่าส่วนที่เพิ่มขึ้นแสดงด้วยกล่องสี่เหลี่ยมสีม่วง


และเขียนสมการได้ว่า


ซึ่งเป็นผลลัพธ์เดียวกันเป๊ะเลย

ยิ่งไปกว่านั้น ถ้าเราคิดต่อไปถึงกรณีที่น่าหงุดหงิด เมื่อบริษัทซื้อหุ้นคืนแพงกว่ามูลค่าหุ้น คราวนี้เหตุการณ์ก็จะกลับกัน คือ ผู้ถือหุ้นที่ไม่ได้ขาย จะเป็นผู้สูญเสียมูลค่าหุ้น ส่วนที่เป็นกล่องสี่เหลี่ยมสีม่วง (ทำให้ V1 < V0) ขณะที่ผู้ขายหุ้นจะได้รับมูลค่าส่วนเกินที่เป็นกล่องสี่เหลี่ยมสีขาวไป


หากเป็นเช่นนี้ นักลงทุนควรขายหุ้นให้บริษัท เพื่อรับผลดีสองเด้ง เด้งแรก คือ ได้โอกาสขายหุ้นแพง และเด้งที่สอง คือ รอดพ้นจากการสูญเสียมูลค่า อันเป็นผลจากการกระทำที่ไม่ฉลาดของบริษัท ทั้งในคราวนี้และที่อาจเกิดขึ้นอีกในอนาคต


สรุปผลกระทบจากการซื้อหุ้นคืน


ในขณะที่แหล่งความรู้ทั่วไปกล่าวถึงเพียงว่า การซื้อหุ้นคืนจะส่งผลให้จำนวนหุ้นลดลง, กำไรต่อหุ้นสูงขึ้น และ ROE สูงขึ้น จากนั้นก็ชักจูง (แบบผิด ๆ) ว่าราคาหุ้นจะสูงขึ้นด้วย แต่บทความนี้พยายามสร้างมาตรฐานใหม่ ด้วยการนำตัวอย่างมาอธิบายผลลัพธ์อย่างรอบด้าน ตลอดจนสร้างโมเดลขึ้นมาแสดงผลกระทบที่มีต่อมูลค่าหุ้นตามหลักวิชาการเงิน

ถ้าพูดแบบกลาง ๆ การซื้อหุ้นคืนไม่ใช่กิจกรรมที่สร้างผลดีโดยตัวมันเอง แต่ขึ้นอยู่กับฝ่ายบริหารที่จะค้นหาจังหวะในการหยิบใช้ การซื้อหุ้นคืนที่ชาญฉลาดจึง ไม่ ควรเกิดขึ้นเป็นประจำทุกปีหรือทดแทนการจ่ายเงินปันผล หากแต่กระทำหลังจากได้พิจารณาอย่างถ้วนถี่แล้วว่าเป็นการใช้เงินทุนอย่างคุ้มค่าเป็นประโยชน์ต่อผู้ถือหุ้น

จากการศึกษาของเรา การซื้อหุ้นคืนจะทำให้
  • จำนวนหุ้นลดลง – เพราะหุ้นซื้อคืนจะถูกนำออกไปจากสารบบ

  • ส่วนของผู้ถือหุ้นลดลง – เพราะซื้อหุ้นคืนด้วยเงินทุนจากผู้ถือหุ้น

  • หนี้สินและดอกเบี้ยจ่ายเพิ่มขึ้น – ถ้าการซื้อหุ้นคืนมีผลให้ต้องกู้ยืมเงินมากขึ้น

  • กำไรสุทธิลดลงเล็กน้อย – เพราะมีภาระดอกเบี้ยจ่ายมากขึ้น

  • กำไรต่อหุ้น (EPS) เพิ่มขึ้น - เพราะจำนวนหุ้นลดลงในสัดส่วนที่มากกว่าการลดลงของกำไรสุทธิ

ถัดมาเป็นประเด็นที่ลึกขึ้นไปอีก
  • ROE เพิ่มขึ้น – เพราะส่วนของผู้ถือหุ้นลดลงในสัดส่วนที่มากกว่าการลดลงของกำไรสุทธิ

  • อัตราการเติบโต (g) เท่าเดิม – เพราะการซื้อหุ้นคืนไม่ได้กระทบการดำเนินงานของบริษัท

  • สัดส่วนการเก็บกำไรลดลง – เพราะ ROE สูงขึ้น บริษัทจึงเก็บกำไรไว้ลงทุนซ้ำในสัดส่วนที่น้อยลงได้

  • สัดส่วนการจ่ายเงินปันผล (d) เพิ่มขึ้น – เพราะสามารถเก็บกำไรในสัดส่วนที่น้อยลงได้

  • เงินปันผลต่อหุ้น (= d x EPS) จึงเพิ่มขึ้นแบบชัด ๆ เพราะตัวที่คูณกันต่างเพิ่มขึ้นทั้งสองตัว

ประเด็นที่ลึกแบบว่าชาวบ้านค่อยไม่พูดถึง
  • อัตราผลตอบแทนที่ผู้ถือหุ้นต้องการ (r.e) เพิ่มขึ้น – สะท้อนความเสี่ยงที่มากขึ้นสำหรับผู้ถือหุ้น

  • P/E ลดลง – เพราะ r.e เพิ่มขึ้น

  • P/BV อาจเพิ่มหรือลด – ขึ้นอยู่กับว่า ROE กับ r.e อะไรเพิ่มขึ้นมากกว่ากัน

  • มูลค่าหุ้นอาจเพิ่มหรือลด – ขึ้นอยู่กับว่าซื้อหุ้นคืนที่ราคาไหน *** มีสูตรให้ ***

หวังว่าจะครบถ้วนและเป็นประโยชน์สำหรับการลงทุนของทุกท่านนะครับ